Tether'ın Hikayesi — Hype Yerine İstikrar
Tether'ın tartışmalardan her yerde bulunurluğa uzanan serüveni: Rezervler, şeffaflık tartışmaları, USDT'nin likiditedeki rolü ve yatırımcıların neden dalgalı piyasalarda hâlâ ona yöneldiği.
Diğer diller: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog

İçindekiler
Kriptonun engin dijital varlık galaksisindeki tüm gürültülü uydular ve gezegenler arasında biri var ki hepsinin yörüngesine girmeyi başardı: Tether. Kripto para piyasasını su üstünde tutan sıvı, dünya genelinde milyarlarca doların saniyeler içinde el değiştirmesini mümkün kılan bir yağlayıcı ve ekonomik büyüme bocaladığında bile piyasaların neden inip çıkmaya devam ettiğini açıklamaya yardımcı olan devasa ama gizemli bir güç. Peki bu tam olarak nedir? Nereden çıktı? Tether olgusunu ve USDT sembolünü anlayabilmek için zamanda geriye gitmemiz gerekiyor — kripto sahnesinin volatilite, idealizm ve teknik prangalarla dolu, İngilizce konuşulan bir "Vahşi Batı" olduğu günlere kadar. Doldurduğu boşluğu anlayabilmek için çok, çok eskilere gitmeliyiz.
Yıl 2013'tü ve kripto para dünyası bugünkünden tamamen farklı görünüyordu. Bitcoin yaygınlaşıyordu ancak dillere destan bir dalgalanmaya sahipti. Tek bir günde yüzde 20 düşebiliyor, onu kısa vadeli bir değer saklama aracı sanacak kadar saf davranan herkesin alım gücünü alıp götürüyordu. Hem ilk benimseyenler hem de yatırımcılar için bu dalgalanma iki ucu keskin bir kılıçtı. Muazzam bir yükseliş potansiyeli sunuyordu fakat Bitcoin'in günlük ticaret için berbat bir değişim aracı olduğu anlamına geliyordu. Bir yatırımcı pozisyondan çıkmak istediğinde, itibari para birimine — ABD Doları veya Euro'ya — geri dönmek zorundaydı. Bu süreç zahmetli, masraflı ve sürtünmelerle doluydu. Bankalar kripto şirketlerine şüpheyle yaklaşıyor; hesapları sık sık donduruyor veya banka transferlerini günlerce geciktiriyordu. Siber uzayda orta yol yoktu; ya hız trenindeydiniz ya da lunaparktan tamamen atılmıştınız. Piyasanın talep ettiği şey, Bitcoin gibi hareket eden ancak dolar gibi değer koruyan bir dijital varlıktı.
Ayrıca, istikrarlı bir dijital para birimi bulunmadığından borsalar arasındaki arbitraj neredeyse her zaman aşırı riskli bir fırsattı. Şayet Bitcoin Tokyo'daki bir borsada 500 dolara, New York'taki bir borsada ise 520 dolara satılıyorsa, bir tüccar bu fiyat farkından kolayca yararlanamıyordu; çünkü itibari parayı bu yetki alanları arasında taşımak günler sürüyor ve sınır ötesi arbitraja ancak fırsat ortadan kalktıktan sonra olanak tanıyordu. Bu verimsizlik devasa fiyat farklarına (primlere) yol açıyor ve piyasanın gelişimini yavaşlatıyordu. Sektörün, blokzincir kadar hızlı fakat bir merkez bankası kadar istikrarlı bir şeye ihtiyacı vardı.
Realcoin'den Tether'a: Tarihçe
Tether'ın öncüsü tam da bu ihtiyaçtan doğdu. Temmuz 2014'te Santa Monica, Kaliforniya'da "Realcoin" adıyla piyasaya sürüldü.
Eski bir çocuk oyuncu olan Brock Pierce, daha sonra şirketin ilk CEO'su olacak Reeve Collins ve Bitcoin protokolünün tecrübeli araştırmacısı ile yazılımcısı Craig Sellars güçlerini birleştirdi. Cesur ama basit bir vizyonları vardı: Gerçek dünya para birimine bire bir endeksli bir kripto para inşa etmek. Bitcoin'in piyasanın karşılamaya razı olduğu değer dışında hiçbir dayanağı yokken, Realcoin itibari paraya çevrilebilir olacak ve İngiliz bankacılık sistemindeki Otomatik Takas Hizmeti (CHAPS) tarafından sunulan kuponlara benzer bir tür dijital kupona dönüşecekti.
Teknoloji, Bitcoin blokzinciri üzerinde ikinci bir katman oluşturan Mastercoin protokolü (daha sonra Omni Layer olarak yeniden adlandırıldı) temel alınarak geliştirildi. Bu, Bitcoin işlemlerinin OP_RETURN alanında meta veriler oluşturmalarını sağladı ve böylece Bitcoin'in güvenliğinden yararlanırken benzersiz özelliklere sahip yeni token'lar meydana getirildi. Ethereum ve akıllı sözleşmelerin ortaya çıkıp token basmayı sıradanlaştırmasından önceki bir dönem için bu oldukça etkileyici bir yöntemdi. Ekip, Kasım 2014'te markasını yeniledi. "Realcoin" adı biraz sıradan geliyordu; piyasayı dolduran tüm "altcoin"lere fazlasıyla benziyordu. Token'ın doğasını — değerinin itibari bir dostuna sabitlendiğini — daha iyi tanımlayan bir isim seçtiler. Böylece Tether doğdu.
Başlangıçta her şey pek de ışıltılı değildi. Sabit coin şüpheyle karşılandı. İlk kripto topluluğunun liberteryen felsefesi, itibari para veya merkezi banka rezervleriyle ilişkili her şeye fazlasıyla mesafeliydi. Ancak işlevselliği yadsınamazdı. Tether'ı entegre eden ilk kripto para borsası, daha sonra tarihiyle yakından anılacak olan Bitfinex oldu. Bitfinex, USDT işlem çiftlerini sunarak bir banka hesabına hiç dokunmadan portföyünüzü korumanıza (hedge) olanak tanıdı. Bu bir paradigma değişimiydi. Piyasaları besleyen, arbitrajı ve likidite sağlayıcılığını kolaylaştıran bir yakıttı.
Bankacılık Ablukası ve Hayatta Kalma Mücadelesi
Ne var ki zirveye giden yol, daha zayıf bir girişimi kolayca yok edebilecek zorluklarla doluydu. En erken ve yankı uyandıran imtihanlardan biri, Ağustos 2016'da Bitfinex'in feci bir şekilde hack'lenip 119.756 Bitcoin kaybetmesiyle yaşandı. Bu olay doğrudan Tether'ın hack'lenmesi olmasa da iki şirketin kaderi çoktan birbirine bağlanmıştı. Bitfinex'in kayıpları tüm kullanıcılara yayma tercihi (borç paylarını temsil eden "BFX" token'ları çıkararak), söz konusu token'lar nihayetinde dolar değerinde itfa edildiğinde kullanıcı tabanını birbirine kalıcı olarak kenetleyen ortak bir acı ve ardından gelen bir toparlanma bağı kurdu.
Ancak Tether için asıl varoluşsal tehdit 2017'nin başlarında patlak verdi. Kripto piyasası ısındıkça geleneksel bankacılık sistemi karşı saldırıya geçti. Nisan 2017'de Tether, muhabir bankası Wells Fargo ile ana bankacılık ilişkisini kaybetti ve parayı o hesaptan çıkarıp bir diğer aracı bankadaki hesaba aktarabilmek için yalnızca geçici bir izin alabildi. Dolar cinsinden iş yapan normal bir şirket için bankacılık erişimini kaybetmek bir idam fermanıdır. Tether fiilen Amerika Birleşik Devletleri finansal sisteminin dışına itildi. Bu durum, yıllarca sürecek komplo teorilerini besleyen bir doğaçlama ve şeffaflıktan uzaklık çağını başlattı. 2010'daki kuruluşundan bu yana şirket, para transferi yapabilmek için geçici bir ödeme aracıları ağına ve gölge bankacılık ortaklarına muhtaç kaldı. İşte bu dönem, "Bitfinex ve Tether" hikayesinin sektörün başlıca dramasını oluşturduğu dönemdi.
Yılın ilerleyen dönemlerinde sızdırılan "Cennet Belgeleri" (Paradise Papers), Bitfinex ve Tether'ı yöneten kişilerde —özellikle Philip Potter ve Giancarlo Devasini— büyük örtüşmeler olduğunu göstererek bu tiyatroyu daha da derinleştirdi ve ayrı kuruluşlar tarafından kontrol edildiklerine dair geçmiş iddiaları çürüttü. Eleştirmenler, 2017'deki "Willy Bot"u anımsatan bir teoriyle, USDT'nin Bitcoin fiyatını yukarıda tutmak için "yoktan basıldığını" iddia etti. Hatta Teksas Üniversitesi'ndeki araştırmacılar, Tether basımının Bitcoin'deki düşüş trendlerini durduracak şekilde zamanlandığını öne süren makaleler kaleme aldı. Yine de bu sansasyonel iddialara rağmen Tether'ın piyasa değeri, 2017'nin tarihi boğa koşusu ortasında istikrarlı bir mutabakat katmanına yönelik doymak bilmez talep sayesinde katlanarak büyümeye devam etti. Yatırımcılar FUD'a (Korku, Belirsizlik ve Şüphe) aldırış etmedi; itibari para altyapısına sahip olmayan borsalar arasında değer taşımak için acil bir çözüme ihtiyaçları vardı.
Davalar ve Şeffaflık Arayışı
İşte bu dönemde, 2018'deki "Sabit Coin Savaşları" yeni bir boyut kazandırdı. Circle şirketi, ABD yasalarına uyum ve şeffaflık vadeden, piyasaya sürülen bir dizi "düzenlenmiş" sabit coinden biri olan (USDC)'yi çıkardı. Anlatıya göre kurumlar bu "güvenli" seçeneklere akın edecek ve "offshore" Tether'ı terk edecekti. Ancak tam tersi oldu. Biri DeFi alanında benimsenirken, diğeri likiditenin tartışmasız kralı haline geldi. Piyasa, Tether'ın sansüre dayanıklılığına —ya da en azından bu algıya— yasal uyumluluktan daha fazla değer verdi. Kıyı ötesinde (offshore) olmak bir hata değil, bir özellikti.
Her şey, 2019'da başlatılan New York Başsavcılığı (NYAG) soruşturmasıyla doruk noktasına ulaştı. Soruşturma, Bitfinex'in müşteri fonlarındaki 850 milyon dolarlık kaybı gizlemek için Tether'ın rezervlerine başvurduğu iddiaları etrafında dönüyordu. Bu fonlar; Wells Fargo'daki muhabir hesap kapandıktan sonra Bitfinex'in çalışmak zorunda kaldığı, Reginald Fowler tarafından kontrol edilen Panamalı bir ödeme aracısı olan Crypto Capital Corp.'tan Polonya, Portekiz ve ABD kolluk kuvvetleri tarafından el konulan fonlardı. Soruşturma Tether için zorlu bir sınav oldu. USDT'nin herhangi bir anda bankadaki nakitle aslında yüzde 100 desteklenmediğini, kısmen Bitfinex'e verilen teminatsız bir krediyle desteklendiğini ortaya çıkardı. Duyuru piyasayı sarstı ama en önemlisi, dolara olan sabitlik bozulmadı.
Şubat 2021'de NYAG ile varılan uzlaşma bir dönüm noktası oldu; anlaşma 18,5 milyon dolarlık bir cezayı ve Bitfinex'in New York'ta faaliyet göstermesinin yasaklanmasını içeriyordu. Bu durum Tether'ı bitirmek yerine şirketin olgunlaşmasını sağladı. Rezervleri hakkında üç ayda bir güvence raporları (tasdikler) yayınlamaya başladılar. Bu da rezervlerin nelerden oluştuğuna dair yeni bir denetim dalgasına yol açtı. Bir dönem rezervlerin büyük bir kısmı ticari senetlerden —kısa vadeli kurumsal borçlardan— oluşuyordu. Eleştirmenler, Evergrande gibi Çinli gayrimenkul devlerinin çöküşünden yayılabilecek dalgalar nedeniyle bunun riskli olduğu konusunda uyardı. Yanıt olarak Tether, ticari senetleri kademeli şekilde tasfiye edip yerine ABD Hazine Bonoları koyarak portföyünü kapsamlı bir revizyondan geçirdi. Bu süreçte varlığın riskini azaltmakla kalmadılar, küresel çapta yükselen faiz oranlarıyla birlikte onu adeta bir kâr makinesine dönüştürdüler.
Küresel Hakimiyet ve TRON Etkisi
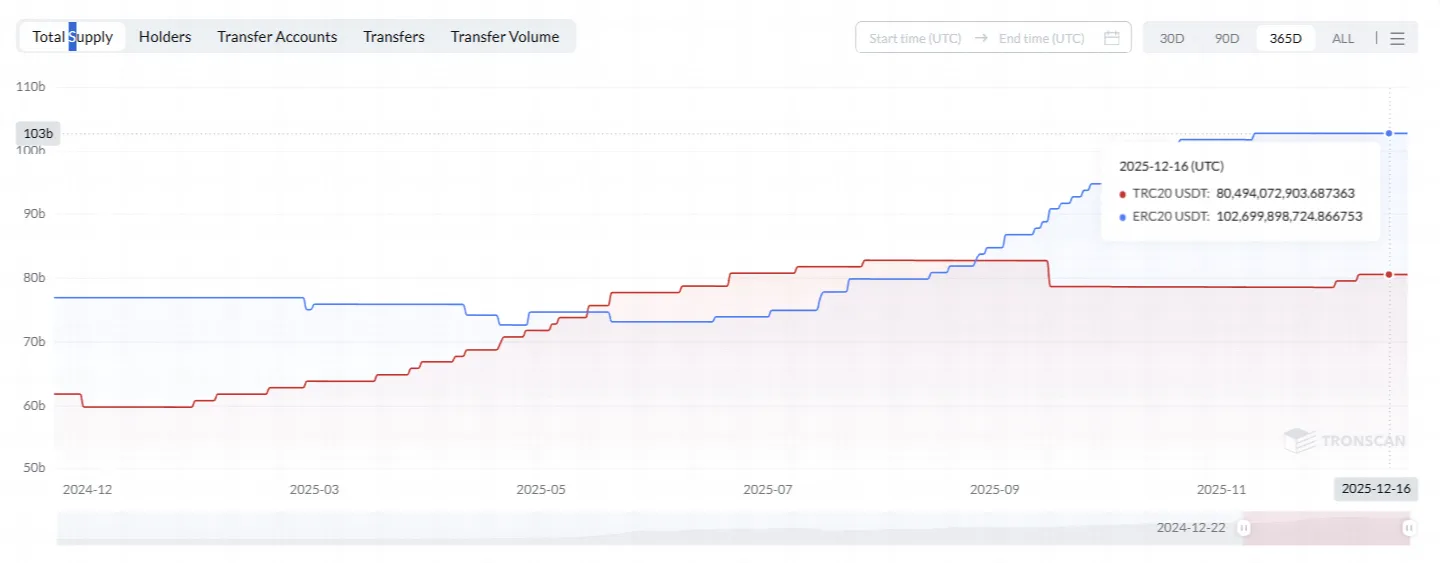
Peki neden Tether? USDC benzerleri ya da UST gibi algoritmik sabit coinler tahtı ele geçirmeye çalışırken o neden üstün geldi? Bu durum, ulaştığınız şeyin doğası ve saf faydayla (namıdiğer "Lindy Etkisi") ilgilidir. Tether ilk harekete geçendi. En yüksek likiditeye sahipti; 2020 DeFi Yazı boyunca Curve Finance'teki "3pool"un temel işlem çifti olarak meşhur oldu. Yatırımcılar bir çöküş anında pozisyondan çıkmak zorunda kaldıklarında yasal ayrıntılarla ilgilenmediler; hangi işlem çiftinin en yüksek hacme sahip olduğuna baktılar. USDT her yerdeydi. Dahası, Tether Bitcoin Omni katmanının dışına son derece agresif bir şekilde taştı. Ethereum ağına ve bilhassa TRON ağına geçişi mutlak bir deha ürünüydü. Artık USDT göndermek sadece yüksek frekanslı alım satımlar için bir araç olmaktan çıkmış, TRON ağının sağladığı düşük ücretler ve yüksek hız sayesinde üçüncü dünya ülkelerindeki mikro işlemler ve ödemeler için de mümkün hale gelmişti.
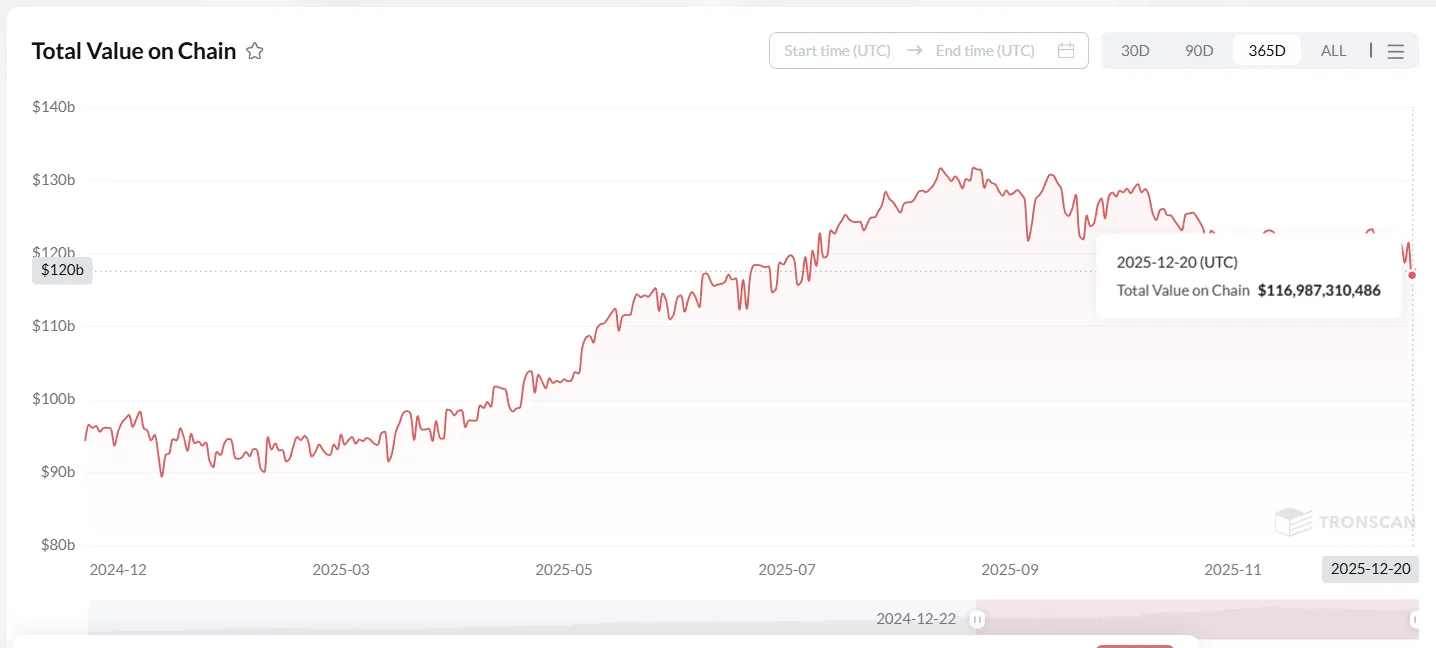
USDT'nin TRON üzerindeki büyümesi eşi benzeri görülmemiş bir boyuttadır. Ethereum 100 dolarlık bir transfer için 50 dolar civarında olabilen gas ücretleriyle boğuşurken, TRON kuruşlar karşılığında transfer imkanı sundu. Bu erişilebilirlik, USDT'nin Küresel Güney'deki milyonlarca insanın varsayılan para birimi haline gelmesini sağladı. USDT; Türkiye, Arjantin ve Lübnan gibi yerel para birimlerinin hiperenflasyonla eridiği ülkelerdeki halk için adeta bir cankurtaran filikası oldu. Artık yalnızca bir ticaret aracı değil; bir hayatta kalma yoluydu. Bu organik benimseme, USDC gibi "kurumsal" sabit coinlerin asla yakalayamayacağı bir taban talep yarattı. USDC, DeFi çevrelerinin ve Silikon Vadisi yönetim kurullarının gözdesi konumundayken; USDT, Asya ve Latin Amerika'daki sokak pazarlarında ve tezgah üstü (OTC) masalarda el değiştiriyordu.
Bununla birlikte, Tether'ın tarihi, bu fırtınalarda gemiyi yöneten insanlar anlatılmadan eksik kalır. İlk sahipleri ayrıldıktan sonra yeni çatı şirket de mevcut pek çok yeteneği bünyesinde tuttu; van der Velde ve Giancarlo Devasini (CFO) işleri yürütmeyi başardı. Ancak Tether'ın kamuoyundaki yüzü artık Paolo Ardoino idi. Şirketin eski CTO'su olan İtalyan bilgisayar bilimcisi Ardoino, doğrudan toplulukla iletişim kurdu. Fildişi kulelere sığınmak yerine Twitter'da eleştirmenlerle tartıştı, teknik ayrıntıları izah etti ve dayanıklılık (resilience) fikrini savundu. CEO'luğa yükselişi, Tether'ın gizemli bir girişimden küresel bir finans devine uzanan yolculuğunu müjdeledi.
Jeopolitik Bir Finans Gücü
Bu dönüşüm, mevcut iş modeline de yansımış durumda. Artık niş bir kripto aracından bahsetmiyoruz. Jeopolitik bir finansal gücü tartışıyoruz. Bu durum, 2024'ün son aylarında ve özellikle 2025 yılında gerçekleşen olaylarla net bir şekilde ortaya kondu. Büyük bir yasal zafer kazanan Tether, Birleşik Arap Emirlikleri'nin USDT'yi resmi olarak uyumlu bir itibari para destekli token olarak benimsediğini açıkladı. Bu onay, bölgedeki lisanslı firmaların sabit coin ile yasal olarak faaliyet göstermesine imkan tanıyarak Orta Doğu'daki kurumsal benimsemenin önünü açıyor.
Şirketin hedefleri, elde ettiği devasa kârların da yardımıyla daha geleneksel sektörlere uzandı. Lider kadrosunun köklerine dönen Tether, spor dünyasında cüretkar bir güç hamlesi yaptı. Haziran 2025'te şirket, İtalyan futbol kulübü Juventus F.C.'nin en büyük ikinci hissedarı oldu. Bu ilgi hem kişisel hem de stratejiktir: Tether'ın vitrin ismi ve lideri Paolo Ardoino bir İtalyan'dır. Hatta Aralık ayında kulübe bir teklif sunarak Exor'un çoğunluk hissesini hisse başına 2,66 € üzerinden satın almayı önerdiler ve kulübe 1 milyar €'nun üzerinde bir değer biçtiler. Teklif Agnelli ailesi tarafından reddedildi ancak bu adım, Tether'ın muazzam finansal gücünün nerelere uzandığını gösteren çarpıcı bir hatırlatmaydı.
Bir diğer gelişme ise bu yeni zenginlik mimarlarının somut varlıklar biriktirmesidir. Tether emtia alanında da bir sektör liderine dönüşüyor. Şirket, 2025'in üçüncü çeyreğinde rezervlerine 26 metrik ton altın ekleyerek toplam varlığını 116 tona çıkardı; bu miktar, söz konusu dönemde dünya genelindeki herhangi bir Merkez Bankası'nın aldığından daha fazlaydı. Bu agresif çeşitlendirme, Tether'ı altın piyasasında devasa bir balina haline getirdi ve dijital token'larını zamana meydan okumuş somut bir değerle pekiştirdi.
Tether'ın hikayesi bir hayatta kalma öyküsüdür. Bankacılık ablukalarına, regülasyon baskılarına, içeride ve dışarıda yapılan hatalara ve hatta rakiplerinin çöküşüne rağmen varlığını korudu. Kripto dünyasında her şeyin istikrar ve likiditeden ibaret olduğunu gösterdi. USDT göndermek, bugün dünyanın birçok yerinde e-posta göndermek kadar sıradan bir eylemdir. Lübnan'da işçi dövizi, Arjantin'de tasarruf ve Asya genelinde B2B ödemelerin mutabakatı için kullanılmaktadır. Bankasızlar için bir tür paralel bankacılık sistemidir.
Ancak USDT sabit coinlerin lideri olsa bile, onu pratikte kullanmanın teknik detayları —özellikle USDT'nin en çok tercih edildiği TRON ağında— beraberinde bazı teknik zorluklar getirir. TRON, Ethereum'dan daha hızlı ve ucuz olmasına rağmen "Energy" ve "Bandwidth" adı verilen kaynaklarla çalışır. Her işlem bu kaynakları tüketir. Cüzdanda yeterli Energy bulunmaması durumunda ağ, işlem ücretini karşılamak için bir miktar TRX yakar. Bu durum milyonlarca kullanıcı için bir çıkmaza (Catch-22) yol açar: Ellerinde USDT vardır fakat TRX yoktur. Yalnızca bakiyelerini aktararak para transferi yapamazlar; önce bir borsaya gitmeli, TRX satın almalı ve bunu cüzdanlarına çekmelidirler — bu da temel ödemeler için büyük bir sürtünme yaratan zahmetli bir süreçtir.
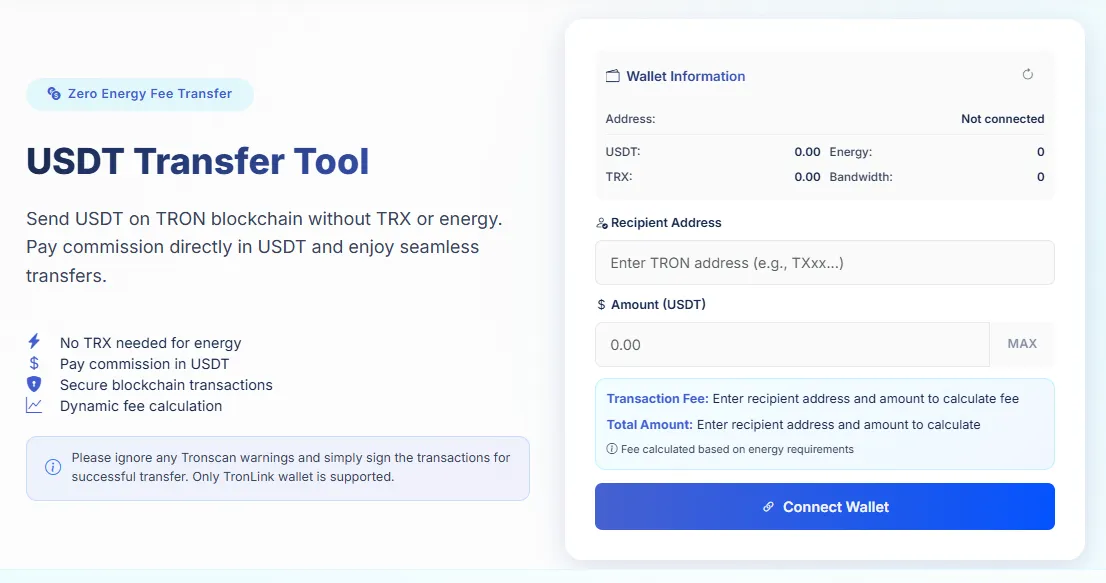
İşte bu noktada, kimseye ihtiyaç duymadan bu sürtünmeyi ortadan kaldırmak için tasarlanan Netts Transfer Tool gibi modern çözümler devreye girer! TRON ağında hiçbir TRX bulundurma zorunluluğu olmadan ve karmaşık Energy/Bandwidth sistemiyle uğraşmak zorunda kalmadan USDT göndermeyi sağlayan bir araçtır. Bu mekanizma, komisyonun yalnızca gönderdiğiniz USDT cinsinden anında ödendiği ve fazlasının talep edilmediği bir "sıfır Energy ücreti" modeliyle çalışarak işlemleri her zamankinden daha kolay hale getirir.
Bu son derece basit ve dahiyane bir sistemdir. Kullanıcının kendi Energy kiralamasını yapmasına veya stake etmek için TRX yatırmasına gerek yoktur; servis tüm bunları arka planda halleder. Kullanıcının tek yapması gereken cüzdanını bağlamak (örneğin TronLink), alıcının adresini girmek ve ardından işlemi imzalamaktır. Sistem, geçerli ağ ücretini baz alarak tutarı hesaplar ve transfer miktarından düşer.
Bu yapı, sıradan kullanıcıların çoğunu zorlayan "Energy engelini" ortadan kaldırır. Borsaları ve gas token'larını içeren zahmetli ve çok adımlı bir süreci kusursuz bir deneyime dönüştürür. İşletmeler ve geliştiriciler içinse çok daha esnektir; zira ücretlerin alıcı tarafından ödenmesine izin verir, bu da nihai alıcıların TRX sahibi olmasına gerek kalmadan USDT entegrasyonu yapabilmesini sağlar. Tether'ın küresel çapta kitlesel benimsemeye doğru ilerlediği bir dönemde, blokzincir mekaniğinin karmaşıklıklarını perdeleyen bu tür çözümler, istikrarın yalnızca bir fikir olmadığını, her kullanıcının güvenebileceği somut bir gerçeklik olduğunu kanıtlayarak bu başarıyı taçlandırmaktadır.