L'histoire de Tether — La stabilité plutôt que la hype
Le parcours de Tether, de la controverse à l'omniprésence : réserves, débats sur la transparence, rôle de l'USDT dans la liquidité, et pourquoi les traders y recourent toujours sur les marchés volatils.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog

Sommaire
De toutes les lunes et corps planétaires cacophoniques de la vaste galaxie des actifs numériques de la crypto, il en est un qui s'est placé en orbite autour de tous les autres : Tether. C'est le fluide qui maintient le marché des cryptomonnaies à flot, un lubrifiant permettant à des milliards de dollars de changer de mains à travers le monde en quelques secondes, mais aussi une force massive et mystérieuse qui aide à expliquer comment les marchés continuent de monter et descendre alors même que la croissance économique vacille. Mais qu'est-ce que c'est exactement ? D'où cela vient-il ? Pour comprendre le phénomène Tether et son symbole USDT, nous devons remonter le temps — jusqu'à l'époque où la scène crypto était un véritable « Far West » anglophone fait de volatilité, d'idéalisme et d'entraves techniques. Il faut remonter très, très loin pour comprendre le vide qu'il est venu combler.
Nous étions en 2013, et le monde des cryptomonnaies ne ressemblait en rien à ce qu'il est aujourd'hui. Le Bitcoin commençait à s'imposer, mais il était réputé pour sa volatilité. Il pouvait chuter de 20 pour cent en une seule journée, anéantissant le pouvoir d'achat de quiconque était assez imprudent pour le considérer comme une réserve de valeur à court terme. Pour les pionniers comme pour les investisseurs, cette volatilité était une arme à double tranchant. Elle offrait un potentiel de hausse gigantesque, mais elle signifiait que le Bitcoin était un très mauvais moyen d'échange pour les affaires quotidiennes. Si un trader souhaitait clôturer une position, il devait revenir vers une monnaie fiduciaire — dollars américains ou euros. C'était fastidieux, coûteux et semé de frictions. Les banques se méfiaient des entreprises crypto et gelaient fréquemment des comptes ou retardaient des virements bancaires pendant des jours entiers. Il n'y avait pas de juste milieu dans le cyberespace ; soit vous étiez dans les montagnes russes, soit vous étiez purement et simplement expulsé du parc. Ce que le marché exigeait, c'était un actif numérique qui se déplace comme Bitcoin mais conserve sa valeur comme le dollar.
De plus, il n'existait rien de tel qu'une monnaie numérique stable, de sorte que l'arbitrage entre les plateformes d'échange représentait presque toujours une opportunité trop risquée. Si par hasard le Bitcoin s'échangeait à 500 $ sur une plateforme à Tokyo et à 520 $ sur une autre à New York, un trader ne pouvait pas facilement tirer parti de cette divergence, car le transfert de monnaie fiat entre ces juridictions prenait des jours, ne permettant l'arbitrage transfrontalier qu'une fois l'opportunité disparue. Ce manque d'efficacité entraînait d'énormes disparités (appelées primes) et ralentissait l'évolution du marché. L'industrie avait besoin de quelque chose d'aussi rapide que la blockchain, mais d'aussi stable qu'une banque centrale.
De Realcoin à Tether : L'Histoire
C'est de ce besoin qu'est né le prédécesseur de Tether. Lancé sous le nom de « Realcoin » à Santa Monica, en Californie, en juillet 2014.
S'associaient alors Brock Pierce, un ancien enfant acteur ; Reeve Collins, qui allait devenir le premier PDG de l'entreprise ; et Craig Sellars, développeur et observateur de longue date du protocole Bitcoin. La vision était audacieuse mais simple : créer une cryptomonnaie adossée à parité un pour un avec une devise du monde réel. Là où le Bitcoin n'avait d'autre soutien que ce que le marché était prêt à accepter, Realcoin serait échangeable contre du fiat, se transformant en une sorte de bon numérique semblable à ce que proposait le système bancaire britannique Clearing House Automated Payment System.
La technologie a été développée sur la base du protocole Mastercoin (renommé plus tard Omni Layer), qui formait une seconde couche sur la blockchain Bitcoin. Cela leur permettait de créer des métadonnées dans le champ OP_RETURN des transactions Bitcoin, créant de fait de nouveaux jetons qui tiraient parti de la sécurité de Bitcoin tout en possédant des propriétés uniques. C'était une véritable prouesse technique, à une époque antérieure à l'arrivée d'Ethereum et des smart contracts qui ont rendu la création de jetons triviale. L'équipe a changé de nom en novembre 2014. « Realcoin » semblait un peu générique, peut-être trop proche de tous les « altcoins » qui saturaient le marché. Ils ont opté pour un nom décrivant mieux la nature du jeton — dont la valeur était amarrée à un allié fiduciaire. C'est ainsi que Tether est né.
Les débuts furent loin d'être prestigieux. Le stablecoin fut accueilli avec scepticisme. L'éthos libertarien des débuts de la communauté crypto était particulièrement méfiant envers tout ce qui touchait aux devises fiat ou aux réserves bancaires centralisées. Pourtant, l'utilité était indéniable. La première plateforme d'échange de cryptomonnaies à intégrer Tether fut Bitfinex, qui allait être étroitement liée à son histoire. Bitfinex a introduit des paires de trading face à l'USDT, permettant de couvrir son portefeuille sans jamais avoir à toucher à un compte bancaire. C'était un changement de paradigme. C'était le carburant des marchés, facilitant l'arbitrage et l'apport de liquidité.
Blocus bancaire et survie
Mais le chemin vers la suprématie était semé d'embûches qui auraient anéanti un projet moins robuste. L'une des premières épreuves majeures a eu lieu en août 2016 lorsque Bitfinex a subi un piratage catastrophique, perdant 119 756 Bitcoins. Bien qu'il ne s'agisse pas d'un piratage de Tether, le sort des deux entreprises était déjà interconnecté. Le choix de Bitfinex de mutualiser les pertes entre tous les utilisateurs (en émettant des jetons « BFX » qui reflétaient leur part de la dette) a créé un lien de souffrance commune et de redressement progressif qui a soudé durablement sa base d'utilisateurs lorsque ces jetons ont finalement été remboursés à leur valeur en dollars.
Cependant, la véritable menace existentielle pour Tether est survenue au début de l'année 2017. Le système bancaire traditionnel a riposté alors que le marché des cryptos montait en puissance. Deux ans plus tard, en avril 2017, Tether a perdu sa principale relation bancaire avec sa banque correspondante Wells Fargo, ne bénéficiant que d'un sursis temporaire pour virer ses fonds hors de ce compte vers un autre détenu auprès d'une banque intermédiaire. Pour une entreprise classique opérant en dollars, la perte d'un accès bancaire équivaut à un arrêt de mort. Tether s'est retrouvée pour l'essentiel bannie du système financier américain. Cela a déclenché une ère d'improvisation totale et d'opacité qui a alimenté des années de théories du complot. Depuis sa fondation en 2010, l'entreprise en était réduite à utiliser un réseau ad hoc de processeurs de paiement et de partenaires bancaires obscurs pour déplacer ses fonds. C'est à ce moment-là que l'affaire « Bitfinex et Tether » est devenue l'un des feuilletons majeurs de l'industrie.
Cette intrigue a pris une autre ampleur plus tard dans l'année, lorsque la fuite des « Paradise Papers » a révélé d'importants chevauchements dans la direction de Bitfinex et de Tether — notamment avec Philip Potter et Giancarlo Devasini, contredisant ainsi de précédentes affirmations selon lesquelles les deux entités étaient gérées de façon indépendante. Les détracteurs affirmaient que l'USDT était « imprimé à partir de rien » pour soutenir le cours du Bitcoin, selon une théorie rappelant celle du « Willy Bot » de 2017. Des chercheurs de l'Université du Texas ont même publié plusieurs articles suggérant que l'émission de Tether était programmée pour enrayer les tendances baissières du Bitcoin. Et pourtant, en dépit de ces allégations fracassantes, la capitalisation boursière de Tether a continué de croître — portée par une demande insatiable pour une couche de règlement stable au beau milieu de la course haussière historique de 2017. Les traders balayaient le FUD (peur, incertitude et doute) : ils avaient besoin d'une solution pour faire circuler la valeur entre les plateformes qui ne disposaient pas de passerelles fiat.
Poursuites judiciaires et quête de transparence
C'est alors que la « guerre des stablecoins » de 2018 a apporté un nouveau tournant. L'entreprise Circle a émis l'USDC, l'un des multiples stablecoins « régulés » apparus sur le marché, promettant transparence et conformité avec la législation américaine. On disait alors qu'avec ces options « sûres », les institutions allaient affluer et délaisser le Tether « offshore ». C'est pourtant l'inverse qui s'est produit. L'un s'est fait adopter dans la DeFi, l'autre a confirmé son statut de roi incontesté de la liquidité. Le marché accordait plus de valeur à la résistance de Tether à la censure — ou du moins à son apparence — qu'à la conformité réglementaire. Être offshore n'était pas un défaut, c'était un atout.
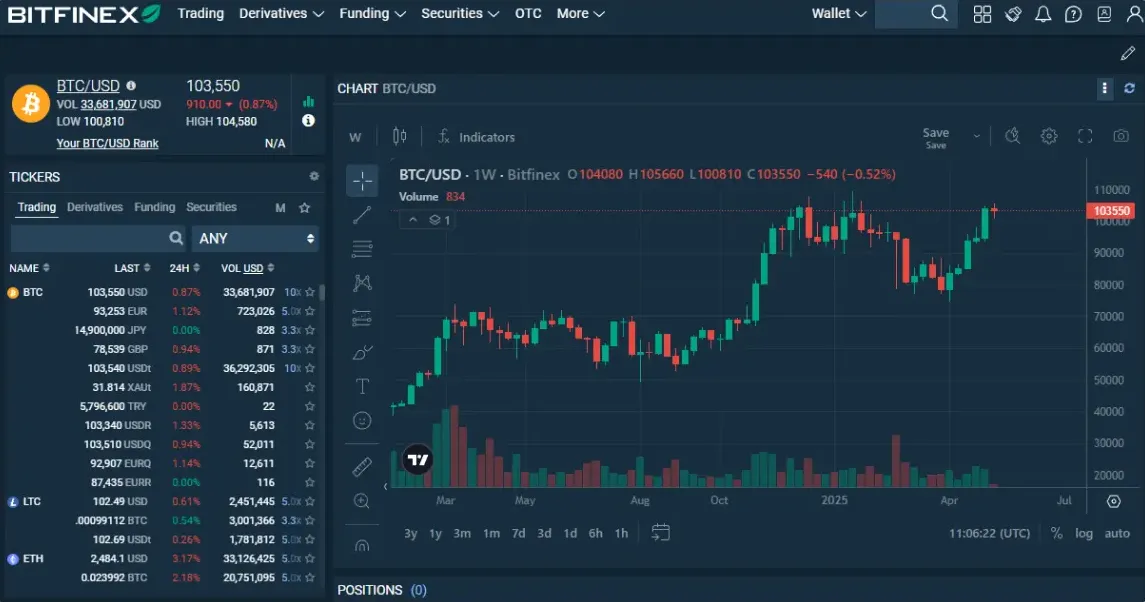
La situation a atteint son paroxysme avec le lancement de l'enquête du procureur général de New York (NYAG) en 2019. L'enquête portait sur des allégations selon lesquelles Bitfinex aurait puisé dans les réserves de Tether pour masquer une perte de 850 millions de dollars de fonds clients. Ces fonds avaient été confisqués par les autorités polonaises, portugaises et américaines auprès de Crypto Capital Corp., un processeur de paiement panaméen contrôlé par Reginald Fowler, avec lequel Bitfinex s'était trouvée contrainte de faire affaire après la fermeture de son compte de correspondance chez Wells Fargo. Cette enquête a été une véritable épreuve du feu pour Tether. Elle a démontré qu'à un moment donné, l'USDT n'était pas adossé à 100 pour cent par des liquidités en banque, mais soutenu en partie par un prêt non garanti accordé à Bitfinex. La nouvelle a secoué le marché, mais le point capital fut que la parité tint bon.
L'accord trouvé avec le NYAG en février 2021 a marqué un tournant décisif, comprenant un règlement de 18,5 millions de dollars et l'interdiction pour Bitfinex d'exercer ses activités depuis New York. Au lieu d'anéantir Tether, cela a forcé l'entreprise à mûrir. Elle a commencé à publier des attestations trimestrielles de ses réserves. Cela a ouvert la voie à une nouvelle vague d'examens minutieux, portant cette fois sur la composition même de ces réserves. À une époque, une grande partie était constituée de papier commercial — de la dette d'entreprise à court terme. Les analystes alertaient sur la dangerosité de la chose, craignant une contagion issue de l'implosion de géants de l'immobilier chinois tels qu'Evergrande. En réaction, Tether a procédé à un remaniement complet de son portefeuille en éliminant progressivement le papier commercial pour le remplacer par des bons du Trésor américain (T-Bills). Ce faisant, ils ont non seulement réduit le risque pesant sur l'actif, mais ils l'ont transformé en une véritable machine à profits à mesure que les taux d'intérêt augmentaient à l'échelle mondiale.
Domination mondiale et l'effet TRON
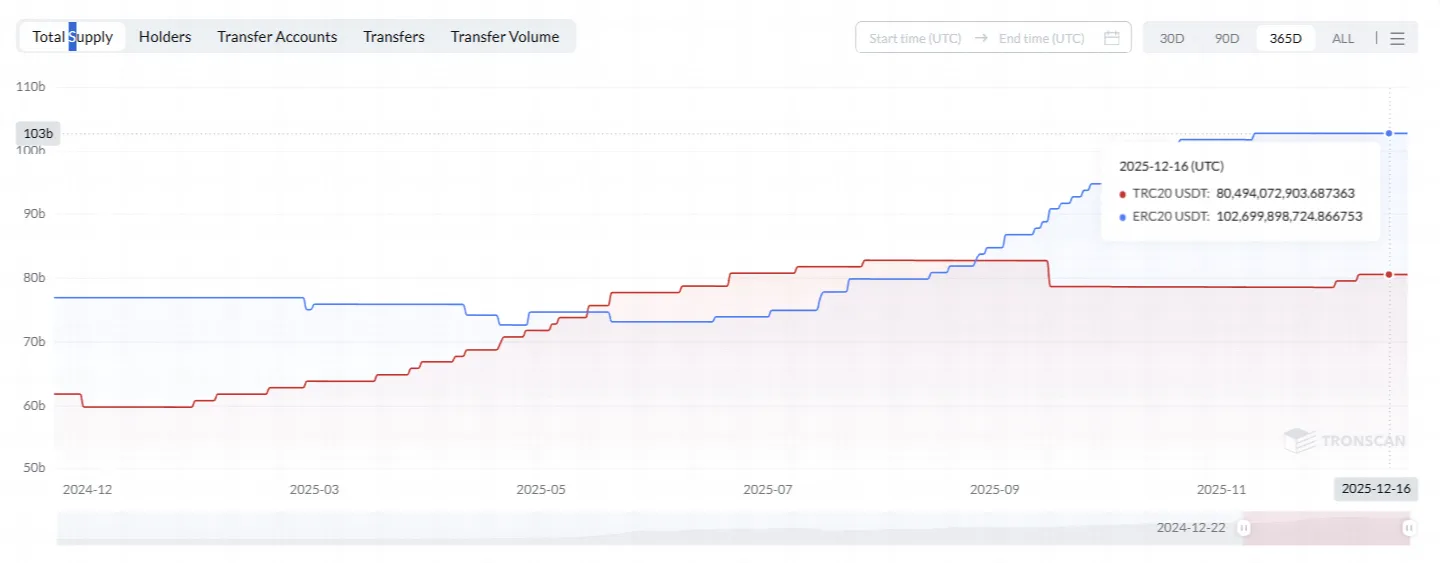
Dès lors, pourquoi Tether ? Pourquoi a-t-il triomphé alors que des concurrents comme l'USDC ou des stablecoins algorithmiques comme l'UST tentaient de lui ravir le trône ? La réponse réside dans la nature même de l'accès qu'il propose et dans sa pure utilité (autrement dit, l'« effet Lindy »). Tether a bénéficié de l'avantage du premier entrant. Il disposait de la plus grande liquidité, servant notamment de paire de base dans le fameux « 3pool » de Curve Finance lors du DeFi Summer 2020. Lorsque les traders devaient sortir d'urgence d'une position pendant un krach, ils se souciaient peu des subtilités réglementaires ; ils recherchaient la paire offrant le plus de volume. L'USDT était partout. De plus, Tether s'est déployé de manière agressive bien au-delà de la couche Omni de Bitcoin. Son expansion sur le réseau Ethereum et, plus important encore, sur le réseau TRON, a été un coup de génie absolu. Il ne s'agissait plus seulement d'envoyer des USDT pour le trading à haute fréquence, mais aussi de permettre des micro-transactions et des paiements dans les pays émergents grâce aux frais minimes et à la rapidité offerts par le réseau TRON.
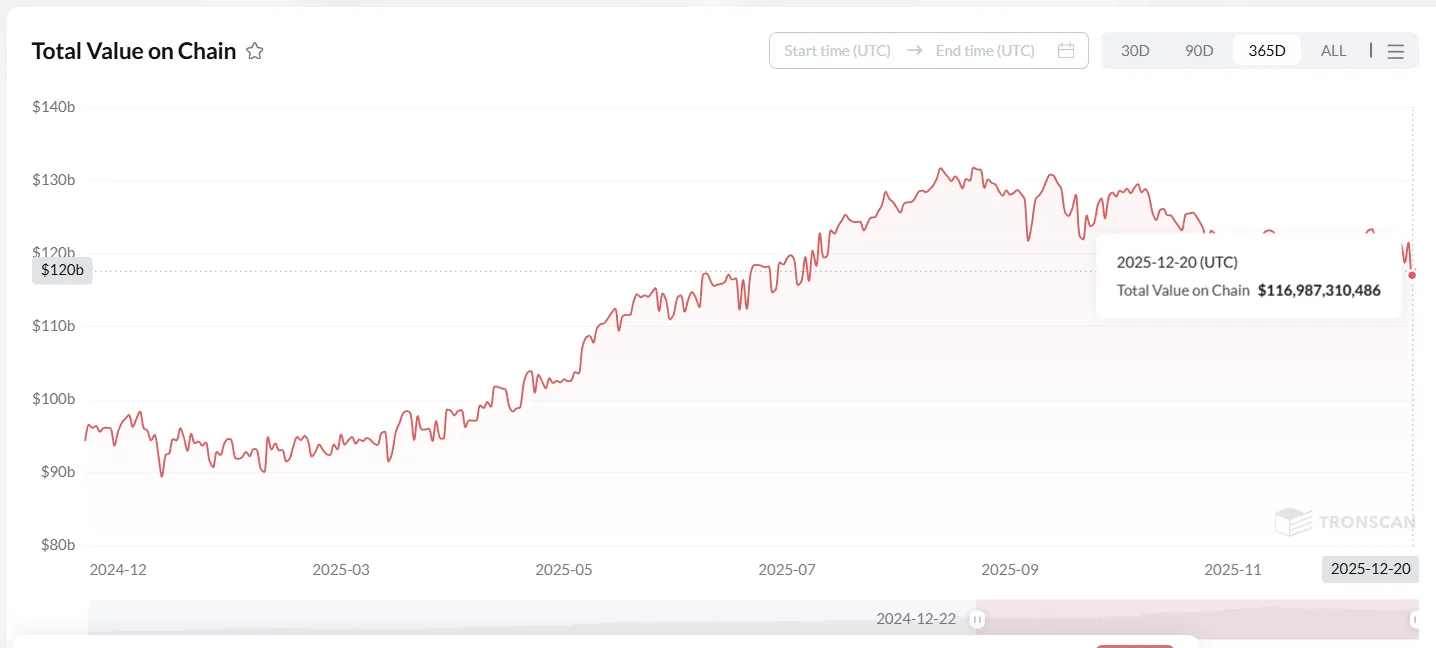
La croissance de l'USDT sur TRON est sans précédent. Alors qu'Ethereum se débattait avec des frais de gas qui pouvaient atteindre 50 $ pour envoyer un transfert de 100 $, TRON permettait des transferts pour quelques centimes. Grâce à cette accessibilité, l'USDT est devenu la monnaie par défaut de millions d'habitants des pays du Sud global. L'USDT s'est révélé être une véritable bouée de sauvetage pour les populations de pays comme la Turquie, l'Argentine et le Liban, où la valeur des devises locales était ravagée par l'hyperinflation. Ce n'était plus un simple outil de trading ; c'était un moyen de survie. Cette adoption organique a créé un socle de demande que des stablecoins « institutionnels » comme l'USDC ne pourraient jamais égaler. Tandis que l'USDC s'imposait auprès du milieu DeFi et des conseils d'administration de la Silicon Valley, l'USDT s'échangeait sur les marchés de rue ou via les comptoirs de gré à gré (OTC) en Asie et en Amérique latine.
L'histoire de Tether ne peut toutefois pas être racontée sans mentionner ceux qui ont barré le navire à travers ces tempêtes. La nouvelle société mère a conservé de nombreux talents historiques après le départ des fondateurs initiaux, et van der Velde avec Giancarlo Devasini (directeur financier) ont su maintenir le cap. Mais le visage public de Tether est désormais Paolo Ardoino. Ancien directeur technique de l'entreprise, Ardoino, informaticien italien, s'est adressé directement à la communauté. Loin de s'isoler dans une tour d'ivoire, il débattait avec ses détracteurs sur Twitter, expliquait les détails techniques et défendait la notion de résilience. Son accession au poste de directeur général a marqué le passage définitif de Tether du statut de start-up secrète à celui de titan financier mondial.
Puissance financière géopolitique
Cette métamorphose se reflète dans son modèle économique actuel. Nous ne parlons plus d'un simple outil crypto spécialisé. Nous parlons d'une arme financière géopolitique. Cela a été amplement illustré par les événements de la fin de l'année 2024, et surtout de l'année 2025. Par une victoire réglementaire majeure, Tether a fait savoir que les Émirats arabes unis avaient officiellement approuvé l'USDT en tant que jeton garanti par du fiat et conforme à leurs règles. Cette qualification permet aux entreprises agréées de la région d'opérer en toute légalité avec le stablecoin, ouvrant la voie à une adoption institutionnelle à grande échelle au Moyen-Orient.
Grâce à ses bénéfices considérables, l'ambition de l'entreprise s'est également étendue à des secteurs plus traditionnels. Renouant avec le pays d'origine de ses dirigeants, Tether a fait une incursion remarquée dans le monde du sport. En juin 2025, la société figurait comme le deuxième actionnaire du club de football italien Juventus F.C. Cet intérêt est à la fois personnel et stratégique : la figure de proue et visage public de Tether, Paolo Ardoino, est italien. L'entreprise a même fait une offre sur le club en décembre, proposant de racheter la participation majoritaire d'Exor à 2,66 € par action, ce qui valorisait le club à plus de 1 milliard d'euros. L'offre a été repoussée par la famille Agnelli, mais elle a constitué une démonstration éclatante de la puissance financière colossale dont Tether dispose désormais.
Autre fait marquant : ces nouveaux maîtres de la finance ont accumulé d'importants actifs tangibles. Tether est en train de devenir un acteur majeur dans le secteur des matières premières. L'entreprise a ajouté 26 tonnes métriques d'or à son bilan au troisième trimestre 2025, portant ses réserves à un total de 116 tonnes, soit davantage que n'importe quelle banque centrale dans le monde sur cette période. Cette diversification agressive a fait de Tether un mastodonte du marché de l'or, consolidant ses jetons numériques par une valeur concrète et éprouvée par le temps.
Le parcours de Tether est une leçon de survie. Il a surmonté les blocus bancaires, les assauts réglementaires, les erreurs internes comme externes — et l'effondrement de plusieurs de ses rivaux. Il a prouvé que dans l'univers crypto, la stabilité et la liquidité priment sur tout le reste. Envoyer des USDT est aujourd'hui devenu un geste aussi ordinaire qu'envoyer un e-mail dans de nombreuses régions du monde. On l'utilise pour les transferts de fonds au Liban, pour l'épargne en Argentine et pour le règlement de paiements B2B à travers toute l'Asie. C'est en quelque sorte un système bancaire parallèle au service des non-bancarisés.
Cependant, même si l'USDT reste le leader incontesté des stablecoins, son utilisation technique concrète — particulièrement sur son réseau le plus fréquenté, TRON — soulève ses propres difficultés. Bien que TRON soit plus rapide et moins cher qu'Ethereum, son fonctionnement repose sur des ressources nommées « Energy » et « Bandwidth ». Chaque transaction consomme ces ressources. Si un utilisateur ne possède pas assez d'Energy dans son portefeuille, le réseau brûle une certaine quantité de TRX pour couvrir les frais. Cela place des millions d'utilisateurs devant un dilemme kafkaïen : ils détiennent des USDT, mais aucun TRX. Ils ne peuvent pas simplement transférer leurs fonds ; ils doivent d'abord s'inscrire sur un exchange, acheter des TRX puis les retirer sur leur portefeuille — un processus fastidieux qui crée de lourdes frictions pour de simples paiements.
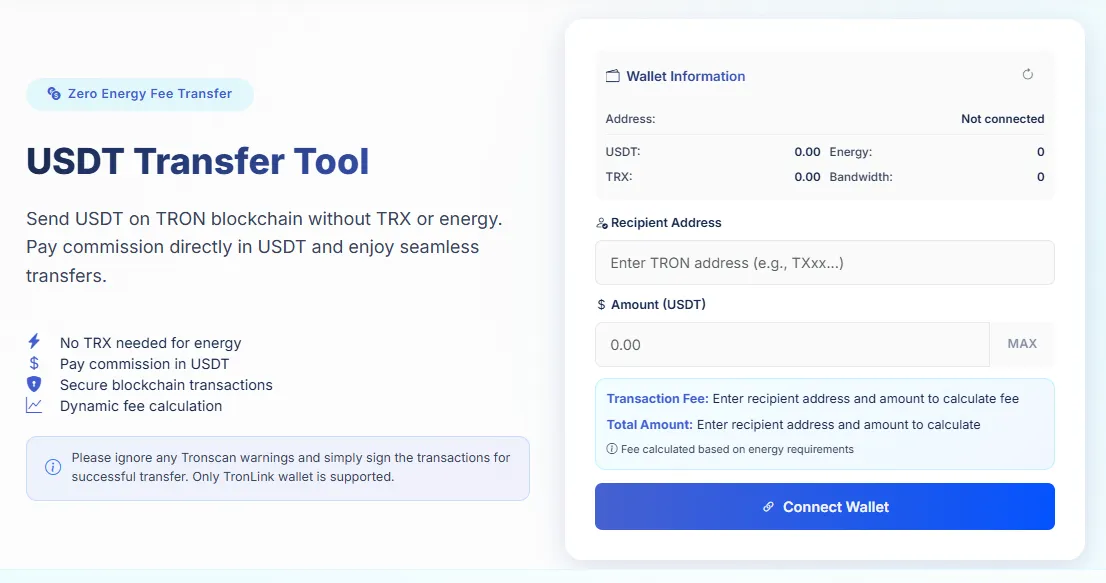
C'est précisément là qu'interviennent des solutions modernes comme l'outil Netts Transfer Tool, conçu pour supprimer ces frictions en toute autonomie ! C'est un utilitaire qui permet d'envoyer des USDT sur le réseau TRON sans avoir besoin de détenir des TRX, épargnant ainsi la gestion du complexe système d'Energy/Bandwidth. Le mécanisme repose sur un modèle à « zéro frais d'Energy », où la commission est instantanément prélevée directement sur l'USDT envoyé et rien de plus, simplifiant l'opération à l'extrême.
Le principe est aussi simple qu'ingénieux. L'utilisateur n'a pas besoin de configurer lui-même de location d'Energy ou de bloquer des TRX en staking : le service s'en charge en arrière-plan. Tout ce que l'utilisateur a à faire est de connecter son portefeuille (TronLink par exemple), de saisir l'adresse du destinataire et de signer la transaction. Le système calcule le montant exact d'après les frais réseau en temps réel et le déduit de la valeur du transfert.
Cette approche fait sauter la « barrière de l'Energy » qui décourage tant d'utilisateurs occasionnels. Elle transforme ce qui était auparavant un parcours du combattant en plusieurs étapes — impliquant plateformes d'échange et tokens de gas — en un processus totalement fluide. Pour les entreprises et les développeurs, la souplesse est encore plus grande car cela permet au destinataire de régler les frais, ouvrant ainsi la voie à une intégration native de l'USDT sans exiger que les destinataires finaux détiennent des TRX. À l'heure où Tether poursuit son adoption massive à l'échelle planétaire, ce sont précisément ces solutions masquant la complexité technique de la blockchain qui feront la différence, prouvant que la stabilité n'est pas qu'un idéal — mais une réalité sur laquelle chaque utilisateur peut compter.