Cosmos décentralisé : l'odyssée spatiale de la blockchain
L'espace a toujours été réservé aux gouvernements et aux milliardaires — jusqu'à l'arrivée des satellites tokenisés, des infrastructures DePIN, des lois sur l'exploitation minière des astéroïdes et des nœuds blockchain en orbite.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog

Sommaire
Il existe une vénérable tradition consistant à considérer l'espace comme le problème de quelqu'un d'autre. Au sens le plus littéral, c'était le cas — car aucun de ces domaines n'avait existé séparément en tant que champ d'étude jusqu'à une époque bien avancée du vingtième siècle. La plupart des gens entretenaient une relation passive avec ce qui se passait au-delà de l'atmosphère : on regardait les lancements à la télévision, on lisait des articles dans le journal, et on ressentait peut-être un léger frisson d'enthousiasme quand une mission réussissait. Les institutions ne vous donnaient pas voix au chapitre, n'avaient pas besoin de votre vote de confiance et ne recevaient d'argent que d'une source qui n'avait rien à voir avec vous, mais qui leur conférait un pouvoir sur votre monde.
Cet équilibre évolue plus vite que la plupart des observateurs du secteur spatial ne veulent bien l'admettre. Selon les données de la Space Foundation, l'économie spatiale mondiale pesait environ 570 milliards de dollars en 2023 ; de nombreuses banques d'investissement prédisent qu'elle franchira le cap des 1 000 milliards de dollars avant 2035 et pourrait atteindre le montant vertigineux de 1 800 milliards de dollars d'ici 2040. Une grande partie de cette croissance ne proviendra pas des programmes gouvernementaux. Elle découlera plutôt d'activités commerciales telles que les services par satellite, la production manufacturière en orbite, le tourisme spatial, les marchés de données d'observation de la Terre et, à terme, l'extraction de ressources extraterrestres. L'architecture finale de cette économie se construit en grande partie sur la blockchain dès aujourd'hui.
Enfin et surtout, il est essentiel d'aborder l'aspect géopolitique de l'espace, car il explique directement pourquoi l'infrastructure décentralisée apparaît comme une couche parfaitement adaptée à l'économie spatiale. L'espace est l'un des rares domaines où les animosités géopolitiques s'effacent habituellement devant les impératifs opérationnels. Certains des moments les plus tendus des relations russo-américaines de l'après-guerre froide ont été apaisés par la collaboration au sein de la Station spatiale internationale. À l'échelle planétaire et à long terme, les frontières nationales s'estompent pour les protocoles d'urgence de sauvetage des astronautes, car toute autre issue serait intolérable. L'environnement orbital est un bien commun sujet à des vulnérabilités communes, et les organisations qui le gèrent — quel que soit le drapeau sous lequel elles opèrent — ont constaté que certains problèmes de coordination se résolvent plus facilement sans qu'une seule partie ne contrôle la solution. Au moins au niveau de la haute architecture, c'est exactement le genre de défi pour lequel les réseaux décentralisés ont été conçus.
La blockchain s'invite en orbite
Fondée en 2017 et basée à Singapour, SpaceChain a conçu et déployé des nœuds blockchain en orbite — un premier nœud a été envoyé vers la Station spatiale internationale à bord d'une fusée Falcon 9 en 2019, suivi ultérieurement par d'autres nœuds lors de lancements sur d'autres lanceurs. SpaceChain repose sur le principe qu'un nœud blockchain en orbite ne peut pas être attaqué physiquement, que son matériel ne peut être saisi et que, capable de signer des transactions financières depuis l'espace, il ne dépend d'aucun gouvernement national. Les cas d'usage comprennent des portefeuilles de cryptomonnaies multi-signatures exigeant une autorisation depuis l'espace pour des flux de capitaux plus sûrs, adossés à des satellites ancrant les données au sol, ainsi que des réseaux distribués où des utilisateurs équipés de matériel orbital agissent comme des nœuds à tolérance aux pannes byzantines sur un ensemble donné d'acteurs.
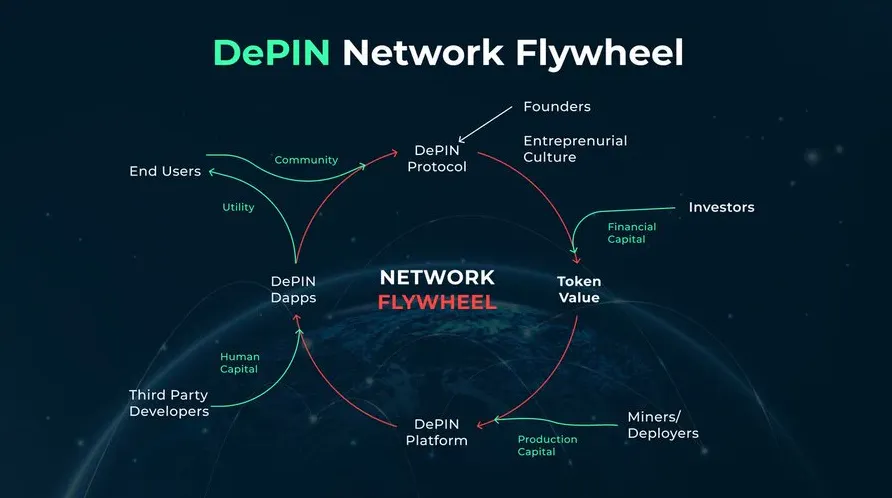
Les DePIN (Decentralized Physical Infrastructure Networks, ou réseaux d'infrastructures physiques décentralisées) comptent sans conteste parmi les nouveaux modèles les plus populaires des débats crypto pour des raisons extérieures à l'espace, mais leur applicabilité s'aligne naturellement avec l'infrastructure orbitale. Les projets DePIN incitent des opérateurs privés — stations de base sans fil, matériel de stockage, capteurs — à déployer des infrastructures physiques en les récompensant par des tokens pour l'utilisation de leurs ressources au sein d'un réseau partagé. Helium a commencé en tant que réseau sans fil décentralisé avant de prouver rapidement que ce modèle pouvait déployer des infrastructures réelles à une infime fraction du coût supporté par des entités centralisées, car, conformément aux lois de la tokenomics qui régissent la plupart des protocoles, les coûts de déploiement sont répartis entre des milliers d'opérateurs indépendants incités à se faire concurrence. Une extension naturelle de ce modèle, aujourd'hui explorée par plusieurs projets, est son application aux stations terrestres de satellites (où les participants au réseau exploitent des récepteurs de données satellitaires et assurent des relais dans la zone de couverture), afin qu'ils puissent gagner des tokens en assurant cette couverture.
Les données issues de l'observation de la Terre représentent déjà un marché de plusieurs milliards de dollars, les opérateurs de satellites commerciaux vendant des images et des analyses aux gouvernements, au secteur agricole, aux compagnies d'assurance et aux prestataires logistiques. Actuellement, ce marché est très concentré autour d'un nombre restreint de grands opérateurs commerciaux auprès desquels l'accès aux données affiche des prix proportionnellement élevés. Dans l'observation de la Terre, un modèle DePIN potentiel pourrait établir un marché tokenisé de données satellitaires où le protocole remplacerait les accords bilatéraux entre opérateurs de satellites, processeurs de données et utilisateurs finaux. Ces tokens sont perçus par l'opérateur de satellite en contrepartie des données. L'entité chargée du traitement gagne des tokens pour ses analyses. L'utilisateur final paie en tokens ce dont il a besoin. Les données peuvent être tarifiées dynamiquement selon la demande, à l'inverse d'un système traditionnel où les conditions sont centralisées.
Les entreprises qui bâtissent l'infrastructure financière
Copernic Space est une marketplace d'actifs spatiaux : une plateforme permettant de lister des actifs physiques et intellectuels de l'industrie spatiale en vue de leur tokenisation et de leur négociation par une base mondiale d'investisseurs. La plateforme est conçue pour gérer une grande diversité de classes d'actifs, allant de la capacité satellitaire aux créneaux de lancement, en passant par les licences de spectre, les services de stations au sol et la propriété intellectuelle liée aux technologies spatiales. Cela doit permettre aux investisseurs qui n'avaient jusqu'ici aucun moyen d'accéder aux actifs spatiaux — ou seulement après avoir surmonté d'importants obstacles — d'acquérir les parts que représente un token. Dans la pratique, cela revient à transformer une industrie spatiale historiquement en manque de capitaux et institutionnellement fermée en un écosystème où des réserves de capitaux plus variées peuvent intervenir.
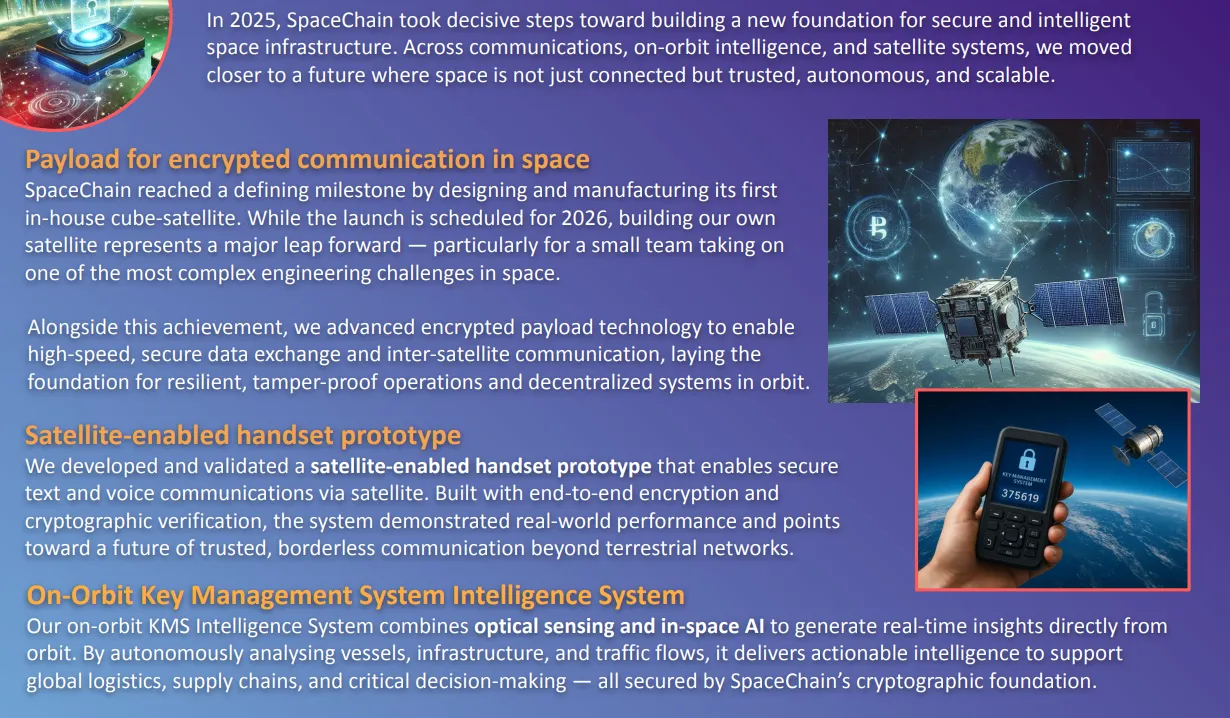
SpaceChain adopte une démarche davantage orientée infrastructure : l'entreprise bâtit une couche orbitale de réseau décentralisé, et non une marketplace. Cet axe se reflète dans ses partenariats avec l'ESA (l'Agence spatiale européenne) et plusieurs opérateurs de lancement commerciaux, reconnaissant qu'envoyer du matériel en orbite nécessite de collaborer avec des acteurs bien établis, même lorsque l'infrastructure visée a vocation à fonctionner indépendamment d'eux. Les nœuds orbitaux combinés à l'infrastructure réseau terrestre actuellement déployée créent un système interconnecté où l'espace physique confère un niveau de résistance à la censure et de sécurité bien supérieur à n'importe quelle solution blockchain exclusivement terrestre.
D'autres entreprises et protocoles se positionnent sur des niches spécifiques de ce nouveau domaine. Par exemple, Spire Global, spécialiste de l'observation commerciale de la Terre, a étudié des systèmes de traçabilité des données sur blockchain afin de prouver de manière cryptographique et vérifiable que les données issues des satellites restent inchangées depuis leur point de capture jusqu'au point de vente — un argument précieux pour les données destinées aux domaines juridique, assurantiel ou de conformité réglementaire. Certains projets de l'écosystème DePIN se sont focalisés sur les stations terrestres satellitaires à partir d'un constat précis : le volume de données qu'un satellite peut transmettre vers la Terre (après traitement, par exemple) dépend directement de la densité du réseau de stations au sol. Le modèle de tokenisation commence aussi à émerger dans le financement de la recherche spatiale, où des DAO et d'autres mécanismes de financement participatif par tokens sont proposés comme des alternatives crédibles aux systèmes traditionnels de subventions pour financer des missions ou des instruments scientifiques.
Des points communs existent entre les leaders de ce secteur. Ils opèrent à la croisée du matériel (ce qui exige des échanges réglementaires avec les autorités de lancement, les régulateurs de fréquences et les organismes de normalisation des débris orbitaux) et de l'infrastructure logicielle, qui évolue dans le cadre plus permissif du développement blockchain. Le cadre réglementaire applicable à un satellite tokenisé est infiniment plus complexe que celui d'un instrument financier tokenisé, et les équipes ayant accompli les progrès les plus notables y sont parvenues en traitant la dimension réglementaire comme une contrainte de conception plutôt que comme un obstacle. Le partenariat de SpaceChain avec l'ESA en est une parfaite illustration : plutôt que d'opposer la blockchain aux institutions spatiales en place, l'équipe a identifié les cas d'usage au sein de ces institutions tirant parti des caractéristiques de la blockchain, pour construire sur ces bases.
Fini les idées folles : voici une idée que l'on ne peut plus qualifier d'utopique
La logique économique de l'exploitation minière des astéroïdes a été comprise bien avant que la technologie nécessaire à sa mise en œuvre n'existe, et la conclusion était saisissante : un seul astéroïde métallique de taille relativement modeste recèle du fer, du nickel, du cobalt, des métaux du groupe du platine et des terres rares dans des concentrations telles que — s'ils étaient mis sur le marché aujourd'hui aux cours de 2020 — ils représenteraient plusieurs fois la production mondiale de tous ces matériaux réunis. La véritable rareté de ces matériaux sur Terre est certes géologique, mais surtout politique et logistique : leur extraction se concentre dans un petit nombre de pays (certains l'appellent même coltan) et reste contrôlée par un cercle encore plus restreint d'opérateurs. Tout approvisionnement extraterrestre bouleverserait de fond en comble l'économie de chaque technologie dépendante.
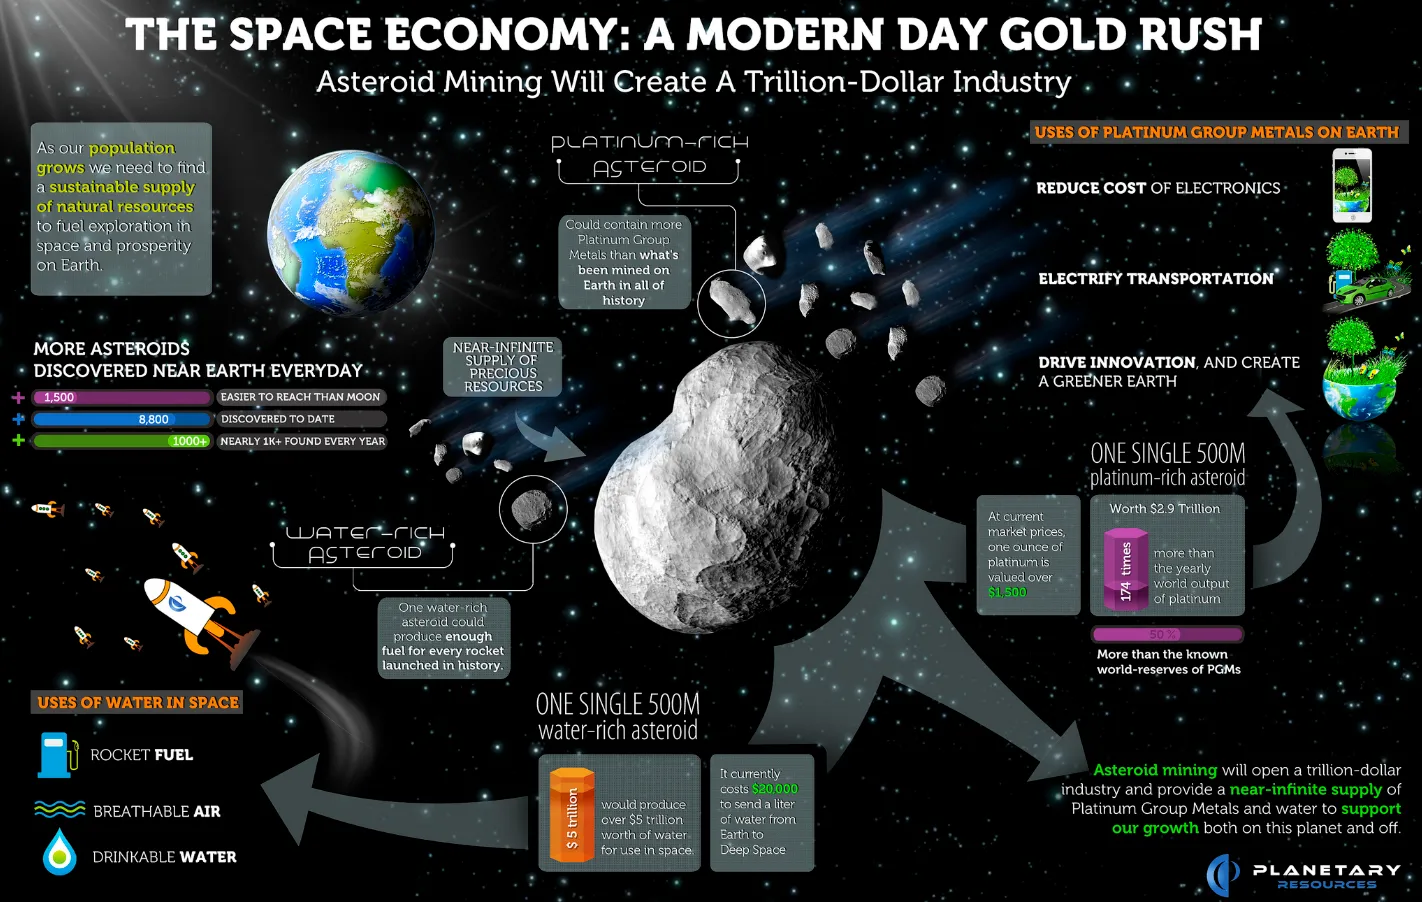
L'US Commercial Space Launch Competitiveness Act, promulgué en 2015, a constitué le premier pas vers la reconnaissance des droits de propriété sur les ressources spatiales en offrant une base légale permettant aux citoyens américains de posséder des ressources extraites de corps célestes. Il a été suivi par une législation similaire au Luxembourg, et d'autres juridictions se sont penchées sur des cadres comparables. À l'international, des incertitudes juridiques subsistent quant aux droits sur les ressources dans l'espace, et les réglementations concurrentes tendent à poser des présomptions réfragables à l'encontre de leur légalité plutôt que des interdictions strictes. Avant d'être rachetées puis réorganisées, des sociétés telles que Planetary Resources et Deep Space Industries exploraient le potentiel technique et économique de l'exploitation minière des astéroïdes ; le développement des technologies nécessaires se poursuit aujourd'hui sous d'autres bannières.
Le lien avec la blockchain ne s'est pas fait par hasard. L'exploitation d'un astéroïde génère une quantité et une composition de matériaux variables selon le type de corps céleste. Acheminer les matériaux extraits depuis l'orbite jusqu'à un point où ils peuvent être utilisés ou vendus peut exiger des instruments financiers représentant des contrats à terme sur livraison, des assurances contre l'échec de la mission et la propriété fractionnée de la production. C'est précisément le type de problématiques que résolvent les protocoles DeFi. Une opération d'exploitation d'astéroïdes tokenisée pourrait vendre des parts de propriété de la mission, créer des tokens adossés chacun à un volume précis de minerai extrait, puis distribuer les gains via des smart contracts au moment de la livraison des matériaux. La nécessité — et la difficulté — d'assurer l'exécution sans confiance de ces accords, alors que les contreparties peuvent résider dans des juridictions différentes dépourvues de cadre juridique commun, fait de la blockchain un choix logique et non un simple effet de mode.
Le tourisme spatial, quant à lui — le segment du spatial privé le plus avancé sur le plan commercial — a déjà adopté les paiements en cryptomonnaies de diverses manières. Le programme Starship de SpaceX, véhicule presque entièrement réutilisable qui représente le fleuron de l'accès commercial lourd à l'orbite, émane d'une entreprise particulièrement rompue à l'acceptation des cryptomonnaies à plusieurs niveaux. Tandis que Blue Origin et Virgin Galactic s'adressent à une certaine forme de marché grand public, les détenteurs de crypto forment une cohorte démographiquement propice à dépenser des centaines de milliers de dollars dans des billets. Ce qui devient encore plus intéressant comme modèle à long terme — ce n'est pas tant de considérer la crypto comme un moyen de paiement, mais plutôt comme un mécanisme de fractionnement de l'accès où des groupes de détenteurs de tokens copossèdent l'accès à, par exemple, un créneau de vol, tout comme ils pourraient détenir collectivement des fractions de parts d'un bien immobilier commercial.
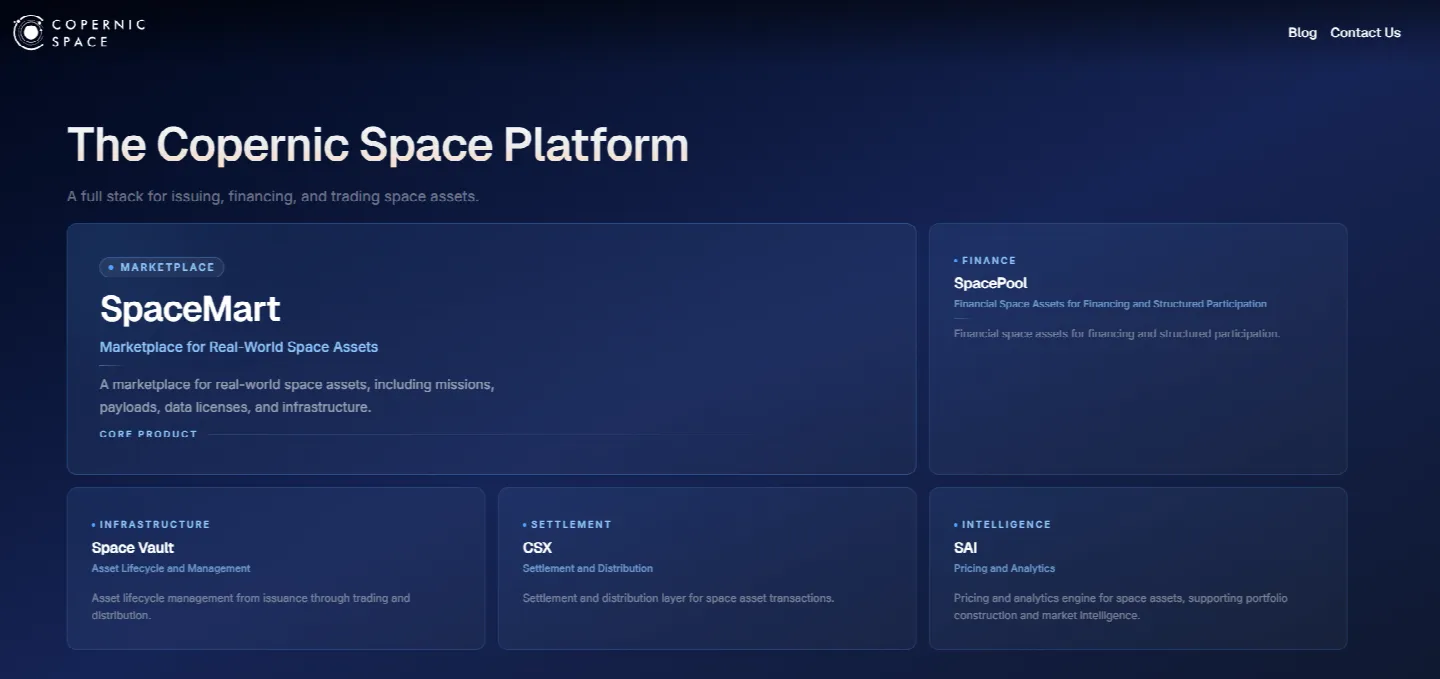
Certaines stations spatiales commerciales de nouvelle génération posent les bases pour faire de la production manufacturière en orbite une réalité potentielle à long terme. La microgravité permet d'obtenir certains produits — cristaux pharmaceutiques, fibres optiques aux propriétés impossibles à reproduire sur Terre, structures spécifiques de semi-conducteurs — de bien meilleure qualité que sous la gravité terrestre. Axiom Space, qui conçoit les premiers modules commerciaux appelés à s'amarrer à l'ISS, a signé des accords avec des industriels étudiant précisément ces cas d'usage. À l'instar des modèles de tokenisation satellitaire développés par des plateformes comme Copernic Space, la capacité de production en orbite pourrait être réservée et négociée grâce à la tokenisation de l'accès à l'environnement de microgravité.
Votre billet au-delà de l'atmosphère
Le changement majeur apporté par la blockchain à l'économie spatiale ne se situe pas sur le plan technologique. Il est participatif. Jusqu'à présent, la question de savoir qui détient les actifs et qui accepte de gérer les investissements était tranchée par des choix institutionnels par défaut : les agences étatiques et, ces dernières années, une poignée d'entreprises privées soutenues par des milliardaires. Le capital était centralisé, tout comme l'étaient les décisions.
La tokenisation redéfinit totalement le seuil du ticket d'entrée. Un instrument qui imposait autrefois un investissement minimum de 10 millions de dollars pour pouvoir y prétendre — qu'il s'agisse d'une part de propriété dans une constellation de satellites, de la réservation d'une capacité de production en orbite ou d'une fraction des revenus générés par un flux de données d'observation de la Terre — permet désormais, une fois tokenisé, d'acheter des fractions d'actifs. Il ne s'agit pas d'une promesse de rendement ou d'un conseil en investissement. C'est une garantie d'accès qui n'existait pas auparavant. Il y a cinq ans, vous pouviez investir dans un sous-traitant aérospatial coté en bourse — mais il s'agissait simplement d'une entreprise où l'espace ne représentait qu'une division parmi d'autres ; aujourd'hui, le citoyen ordinaire souhaitant s'engager financièrement dans le développement de l'économie spatiale — de manière directe, sur un actif purement spatial — dispose de l'infrastructure pour le faire.
La dimension de gouvernance compte tout autant. En inversant ce paradigme, un projet spatial tokenisé peut rassembler une communauté mondiale en accordant des droits de gouvernance (via des tokens) aux parties prenantes du projet sur les paramètres de la mission, l'allocation des ressources et/ou les plans d'expansion. La différence est qualitative par rapport à un public entretenant une relation très passive avec les programmes spatiaux gouvernementaux, où le seul levier réside dans une pression politique exercée au fil des cycles électoraux, sans corrélation directe avec le succès de la mission. Quelles que soient ses limites opérationnelles, un projet spatial gouverné par une DAO peut offrir à ses participants un lien plus direct entre leur investissement et la trajectoire des opérations.
Voici une vision concrète de ce qu'un participant actif peut accomplir dans l'économie spatiale émergente — sous forme de liste numérotée :
Acheter des tokens représentant une propriété fractionnée d'actifs spatiaux ou des droits sur leurs revenus sur des plateformes telles que Copernic Space.
Rejoindre des réseaux DePIN déployant des infrastructures terrestres pour relayer les données satellitaires et gagner des tokens en exploitant ces stations terrestres de réception.
Investir dans des créneaux de lancement ou des capacités satellitaires tokenisés, de sorte que la demande excédentaire de services puisse être facilement revendue.
Participer aux votes de gouvernance pour des projets de recherche spatiale ou d'infrastructure gérés par des DAO.
Prendre une exposition tarifaire bien avant que les marchés publics ne le permettent, en détenant des tokens d'entreprises développant des capacités d'exploitation minière ou de production manufacturière en orbite.
Rien de tout cela n'est sans risque. Tout au long de sa riche histoire, l'industrie spatiale a connu des projets techniquement remarquables mais économiquement désastreux, et la tokenisation n'a rien d'une formule magique capable de modifier les lois de la physique ou le taux d'échec des lancements. En revanche, elle transforme radicalement la structure du capital et son accessibilité. L'acquéreur d'une centaine de dollars de tokens d'un réseau de données satellitaires spécule sur une industrie naissante — la même spéculation, ou du moins une version à bien plus petite échelle, que les investisseurs institutionnels mènent depuis des décennies dans les entreprises spatiales traditionnelles. La version décentralisée est plus complexe, moins réglementée et bien plus accessible. Quant à savoir si cette formule débouchera sur de meilleurs résultats pour l'économie spatiale, seul l'avenir le dira. L'expérience est lancée.
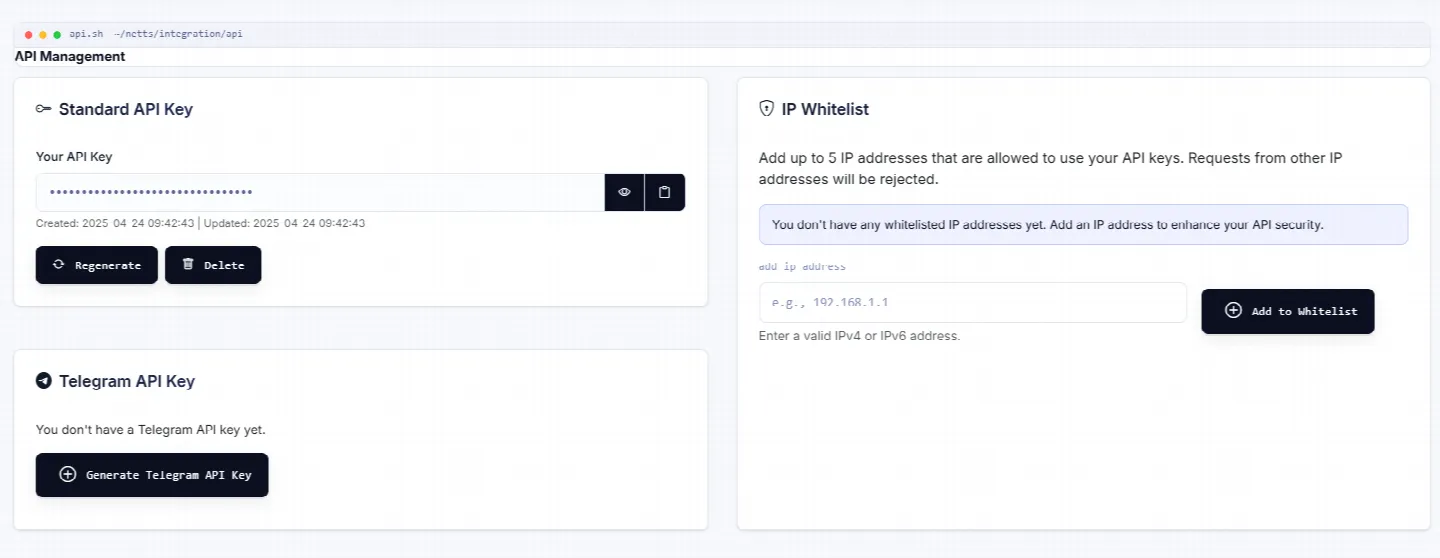
La charge opérationnelle constante liée à la gestion manuelle de l'Energy devient une contrainte majeure à grande échelle pour les projets construits sur TRON où des flux transactionnels volumineux sont requis, à l'image d'une marketplace d'actifs spatiaux tokenisés traitant de fréquentes microtransactions de données ou de l'automatisation des achats d'Energy nécessaires pour maintenir l'activité continue des smart contracts. C'est ici qu'intervient Netts Workspace avec une plateforme de niveau entreprise offrant une API pour l'Energy TRON. Elle permet aux équipes de développement réactives d'intégrer la délégation d'Energy directement dans leur infrastructure backend grâce à une gestion programmatique de l'Energy, des déclencheurs intelligents automatisés qui maintiennent les niveaux d'Energy requis sans intervention manuelle, ainsi qu'un suivi financier exhaustif des opérations (et des milliers d'adresses qu'elles mobilisent) — un niveau d'infrastructure professionnelle indispensable à toute application d'envergure, sur Terre comme au-delà.