คริปโตและเวนเจอร์แคปปิตอล: ใครคือผู้ให้ทุนสนับสนุน Bitcoin ตัวถัดไป
เวนเจอร์แคปปิตอลในโลกคริปโต: การเดิมพันระดับพันล้านดอลลาร์ ความล่มสลายครั้งประวัติศาสตร์ และเหตุผลที่เรื่องเล่า (narrative) มักชนะปัจจัยพื้นฐานอยู่เกือบตลอดเวลา
ภาษาอื่น: EnglishРусскийEspañol中文FrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog

สารบัญ
มีตำนานที่เล่าขานกันมาอย่างยาวนานในวงการสตาร์ตอัปว่า เวนเจอร์แคปปิตอล (VC) มีอยู่เพื่อคอยอุ้มชูผู้ประกอบการที่ล้มเหลว ผู้ซึ่งเผาผลาญเงินทุนไปกับไอเดียมากกว่าความทะเยอทะยาน เวอร์ชันที่มักเล่ากันในงานเลี้ยงค็อกเทลคือ: สิ่งที่คุณต้องมีก็แค่รู้จักคนถูกคน พูดยกแม่น้ำทั้งห้าในห้องประชุมกระจก แล้วเดินออกมาพร้อมเช็คก้อนโตพอที่จะเผาผลาญรันเวย์ไปได้อีกสามปี ตำนานนี้ยิ่งแฟนตาซีขึ้นไปอีกในโลกคริปโต ช่วงระหว่างปี 2020 ถึง 2022 ราวกับว่าใครก็ตามที่มีแค่ไวท์เปเปอร์กับเซิร์ฟเวอร์ Discord ก็สามารถคว้า Term Sheet ได้แล้ว และหากมองในภาพกว้างที่สุด ในช่วงเวลาหนึ่งมันก็แทบจะเป็นอย่างนั้นจริง ๆ
แต่ความเป็นจริงแตกต่างออกไปอย่างสิ้นเชิง นักลงทุน VC ไม่ใช่กลุ่มมหาเศรษฐีที่เบื่อหน่ายและเที่ยวหาที่โยนเงินเล่นแก้เซ็ง พวกเขาบริหารกองทุนที่มีภาระผูกพันอย่างแท้จริง — ทั้งต่อกองทุนบำเหน็จบำนาญ กองทุนเพื่อการศึกษาของมหาวิทยาลัย กองทุนความมั่งคั่งแห่งชาติ และสำนักงานครอบครัว (family office) ของมหาเศรษฐีที่คาดหวังผลตอบแทนตามกรอบเวลาที่กำหนดไว้ VC รายใดที่เอาแต่ลงเงินกับโปรเจกต์ที่ล้มเหลวก็ต้องปิดตัวไป สิ่งที่ดูเหมือนการเล่นพนันแบบไร้สติเมื่อมองจากระยะไกล ที่จริงแล้วในระดับที่ซับซ้อนที่สุด มันคือคณิตศาสตร์เชิงความน่าจะเป็น: วางเดิมพันในโปรเจกต์ที่มีโอกาสเติบโตสูง (upside) ให้มากพอ เข้าใจว่าส่วนใหญ่จะต้องล้มเหลว และทำให้มั่นใจว่าผู้ชนะจะสร้างผลตอบแทนได้มากพอที่จะชดเชยการสูญเสียทั้งหมดและยังเหลือกำไร
คริปโตเคยเป็นหนึ่งในสนามรบที่มีการแข่งขันด้านการคำนวณนี้ดุเดือดที่สุด สินทรัพย์ประเภทนี้สร้างทั้งผลงานระดับมาสเตอร์พีซและข้อผิดพลาดครั้งมโหฬารที่สุดของ VC ในประวัติศาสตร์ยุคใหม่ — บ่อยครั้งเกิดขึ้นภายในรอบการระดมทุนเดียวกัน เพื่อทำความเข้าใจว่าเหตุใดโครงการคริปโตบางโครงการจึงสามารถระดมทุนได้หลายร้อยล้าน ขณะที่บางโครงการกลับไม่สามารถแม้แต่จะขอนัดคุยได้ การมองข้ามตำนานเล่าขานแล้วตั้งคำถามตรง ๆ จึงเป็นประโยชน์อย่างยิ่ง: ไอเดียบล็อกเชนแบบไหนกันแน่ที่คุ้มค่าแก่การลงทุน?
การ Pitch ที่ได้ผลจริง
ประการแรก โครงการคริปโตที่จริงจังไม่จำเป็นต้องมีไอเดียที่ปฏิวัติโลกเสมอไป ไอเดียเป็นของหาง่าย แต่ท้ายที่สุดแล้ว สิ่งสำคัญคือกลไกการดึงดูดมูลค่า (value capture mechanism) ที่น่าเชื่อถือ และผู้ก่อตั้งที่สามารถโน้มน้าวใจนักลงทุนที่เต็มไปด้วยความสงสัยให้เชื่อได้ว่ากลไกนั้นจะใช้งานได้จริงเมื่อขยายขนาด (scale)
อย่างไรก็ตาม มีสิ่งหนึ่งที่แปลกใหม่อย่างแท้จริงในกรอบการลงทุนของ VC ที่คริปโตเคอร์เรนซีนำเข้ามา นั่นคือ โทเค็น แตกต่างจากส่วนของทุน (equity) ในสตาร์ตอัปแบบดั้งเดิม โทเค็นสามารถมียูทิลิตี้ภายในโปรโตคอล (เช่น ค่าแก๊ส) มีสิทธิในการกำกับดูแลเครือข่ายแบบกระจายอำนาจ หรือมีสิทธิโดยตรงในระบบเศรษฐกิจของแพลตฟอร์ม สิ่งนี้มอบ upside ในอีกรูปแบบหนึ่งให้กับ VC ในขณะที่การทำ IPO หรือการควบรวมกิจการอาจต้องใช้เวลาหลายปี การลงทุนในโทเค็นเหล่านี้สามารถมีสภาพคล่องได้ภายในเวลาไม่กี่เดือน พรีเมียมด้านสภาพคล่องนี้คือเหตุผลส่วนหนึ่งที่ทำให้คริปโตดึงดูดเงินทุนสถาบันได้เร็วกว่าที่เทคโนโลยีแบบดั้งเดิมมักทำได้
แต่สภาพคล่องก็เป็นดาบสองคม คุณสมบัติที่ทำให้โทเค็นดึงดูดนักลงทุน ก็เป็นสิ่งเดียวกันที่ดึงดูดกลุ่มมิจฉาชีพเช่นกัน โทเค็นที่เปิดโอกาสให้คนวงในเทขายได้ก่อนที่สาธารณชนจะรู้ตัวว่าโครงการนั้นไร้ค่า ไม่ใช่เครื่องมือในการลงทุน — แต่มันคือกลไกในการสูบเงิน นักลงทุนที่เจนจัดเข้าใจความแตกต่างนี้ดี บริษัทที่รอดพ้นจากการล่มสลายในปี 2022 ส่วนใหญ่คือบริษัทที่ได้ทำการบ้านอย่างละเอียดในการประเมินโทเคโนมิกส์ (tokenomics): การจัดสรรโทเค็นเป็นอย่างไร สัดส่วนที่คนวงในถือครองมีเท่าใด กำหนดเวลาการปลดล็อกเหรียญ (vesting schedule) ทำงานอย่างไร และการออกแบบสิ่งจูงใจทำให้ผู้ก่อตั้งมุ่งเน้นการสร้างมูลค่าระยะยาวจริงหรือไม่ หรือเป็นเพียงแค่การปั่นราคาในระยะสั้น
Andreessen Horowitz — ซึ่งเป็นที่รู้จักในวงการว่า a16z — ก้าวขึ้นมาเป็นผู้เล่นสถาบันที่โดดเด่นที่สุดในโลกคริปโต ส่วนหนึ่งเป็นเพราะพวกเขาได้สร้างทีมงานเฉพาะทางขึ้นมาเพื่อประเมินคำถามเหล่านี้โดยเฉพาะ กองทุนคริปโตแห่งแรกของพวกเขาเปิดตัวในปี 2018 ด้วยมูลค่า 300 ล้านดอลลาร์ และภายในปี 2022 พวกเขาก็ระดมทุนได้ถึง 4.5 พันล้านดอลลาร์ ซึ่งถือเป็นกองทุนร่วมลงทุนด้านคริปโตโดยเฉพาะที่ใหญ่ที่สุดเท่าที่เคยจัดตั้งมาในขณะนั้น พอร์ตโฟลิโอของพวกเขาประกอบด้วย Coinbase ซึ่งเข้าสู่ตลาดหลักทรัพย์ในเดือนเมษายน 2021 ด้วยมูลค่าเปิดตัวสูงกว่า 8.5 หมื่นล้านดอลลาร์; Solana ซึ่งระบบนิเวศกลายมาเป็นหนึ่งในสนามรบสำคัญในเวลาต่อมา; และ Uniswap ซึ่งปฏิวัติกลไกการทำงานของเว็บเทรดแบบกระจายอำนาจ สิ่งเหล่านี้ไม่ใช่การเดาสุ่มด้วยความโชคดี หากแต่เป็นผลลัพธ์จากกรอบการทำงาน: มุ่งเป้าไปที่โปรโตคอลที่มี Network Effect แข็งแกร่ง ทีมผู้ก่อตั้งที่น่าเชื่อถือ และระบบเศรษฐศาสตร์ของโทเค็นที่สอดคล้องพอที่จะผ่านบททดสอบของตลาดหมีได้
ไม่มีประโยชน์อันใดสำหรับบล็อกเชนที่ไม่มีใครใช้งาน บล็อกเชนที่มีกระเป๋าเงินที่ใช้งานอยู่ (active wallets) สิบล้านใบต่างหากที่คุ้มค่าแก่การแย่งชิง ตรรกะนี้คล้ายคลึงกับวิธีที่ VC แบบดั้งเดิมใช้พิจารณาแพลตฟอร์มโซเชียลมีเดียหรือธุรกิจมาร์เก็ตเพลส — ยิ่งมีผู้เข้าร่วมมากเท่าไร เครือข่ายก็ยิ่งมีประโยชน์ต่อผู้เข้าร่วมแต่ละรายมากขึ้นเท่านั้น ในโลกคริปโต นี่หมายถึงเมตริกต่างๆ เช่น Total Value Locked ในโปรโตคอล DeFi, จำนวนแอดเดรสที่มีการใช้งานรายวัน, ปริมาณธุรกรรม และกิจกรรมของนักพัฒนา นี่คือจุดที่ VC ซึ่งมองขาดให้ความสนใจ เพราะนี่คือสัญญาณของการมีผู้ใช้งานจริง (traction) ไม่ใช่แค่การโปรโมตที่ขับเคลื่อนด้วยเม็ดเงิน
ปัญหาของ “ผู้ก่อตั้งสายเผยแผ่ความเชื่อ”
นี่คือสิ่งที่กรอบการวิเคราะห์ของ VC ทั่วไปมักมองข้าม แต่มันกลับเป็นสาระสำคัญอย่างยิ่ง: ในโลกคริปโต บ่อยครั้งที่ตัวผู้ก่อตั้งนั่นแหละคือตัวผลิตภัณฑ์
Michael Saylor ไม่ได้สร้างโทเค็นหรือพัฒนาโปรโตคอลขึ้นมา สิ่งที่เขาทำคือการเปลี่ยน MicroStrategy ผู้ให้บริการซอฟต์แวร์วิเคราะห์ข้อมูลทางธุรกิจ ให้กลายเป็นผู้ซื้อ Bitcoin ในระดับสถาบันที่ดุดันที่สุดในประวัติศาสตร์ — และการทำเช่นนั้นอาจส่งผลกระทบต่อราคาของ Bitcoin ได้ยาวนานกว่าบริษัทขุดหรือเว็บเทรดใดๆ เสียอีก MicroStrategy ประกาศในเดือนสิงหาคม 2020 ว่าได้เข้าซื้อ 21,454 Bitcoin ด้วยมูลค่า 250 ล้านดอลลาร์ Saylor วางกรอบการซื้อครั้งนี้ว่าไม่ใช่การเก็งกำไร แต่เป็นความรับผิดชอบอย่างมีหลักการในการหลีกเลี่ยงการถือเงินสดที่เสื่อมมูลค่า: เงินดอลลาร์กำลังถูกลดทอนค่า Bitcoin มีเพดานอุปทานจำกัดที่แน่นอน และเหรัญญิกที่มีเหตุผลทุกคนควรเลือกทางเลือกที่ชัดเจนนี้ เหตุผลนี้ไม่ใช่เรื่องใหม่ แต่ขนาดและขอบเขตที่เขาลงมือทำอย่างเปิดเผยต่างหากที่เป็นเรื่องใหม่
การวางกรอบเรื่องเล่า (framing) นั้นมีความสำคัญไม่แพ้ตัวการเทรดเอง เขาได้กลายมาเป็นหนึ่งในผู้สื่อสารเรื่องคริปโตที่โดดเด่นและมีพลังที่สุดในยุคของเขา — เขาเผยแผ่ความเชื่ออย่างไม่รู้จักเหน็ดเหนื่อย ทำให้เหตุผลในการถือครอง Bitcoin กลายเป็นตรรกะที่กระจ่างชัดในตัวเอง บริษัทอื่นๆ เริ่มทำตาม มีการอ้างอิงรูปแบบของเขาเมื่อผู้จัดการสินทรัพย์เปิดตัวผลิตภัณฑ์ ETF เหรัญญิกขององค์กรต่างๆ เริ่มนำแผนปฏิบัติการของเขาไปปรับใช้ เมื่อถึงกลางปี 2025 บริษัทมหาชนถือครอง bitcoin รวมกันเกือบหนึ่งล้านเหรียญ คิดเป็นมูลค่ากว่าแสนล้านดอลลาร์ และ MicroStrategy เพียงรายเดียวถือครองไปแล้วมากกว่า 629,000 เหรียญ — คิดเป็นประมาณร้อยละสามของ bitcoin ทั้งหมดที่มีอยู่
บทเรียนสำหรับนักลงทุนเป็นความจริงที่กลืนไม่เข้าคายไม่ออกแต่ชัดเจนอย่างยิ่ง: เรื่องเล่าคือเงินทุน ผู้ก่อตั้งที่สามารถถ่ายทอดวิสัยทัศน์ได้อย่างทรงพลังและสม่ำเสมอ สามารถขับเคลื่อนตลาดและดึงดูดเงินทุนสถาบันในแบบที่คุณค่าทางเทคนิคเพียงอย่างเดียวไม่มีวันทำได้ ในโลกคริปโตที่ซึ่งสิ่งต่างๆ ส่วนใหญ่ที่กำลังสร้างกันอยู่นั้นเป็นโครงสร้างพื้นฐานที่จับต้องไม่ได้ สำหรับระบบที่จะยังไม่เกิดขึ้นในระดับที่ขยายขนาดได้ไปอีกหลายปี หรืออาจเป็นทศวรรษ ความสามารถของผู้ก่อตั้งในการรักษาศรัทธาผ่านช่วงเวลาแห่งความไม่แน่นอนอันยาวนาน บ่อยครั้งจึงเป็นสิ่งเดียวที่ช่วยพยุงโครงการให้อยู่รอด ในช่วงที่ความก้าวหน้าภายนอกวัดได้ทีละมิลลิเมตรเท่านั้น
Justin Sun เข้าใจเรื่องนี้ในอีกมิติหนึ่ง ขึ้นอยู่กับว่าคุณถามใคร ผู้ก่อตั้งเครือข่าย TRON ผู้นี้อาจเป็นได้ทั้งอัจฉริยะด้านการตลาด หรือตัวอย่างอุทาหรณ์เรื่องการโปรโมตที่เกินพอดี วิธีการที่ Sun ใช้สร้าง TRON ขึ้นมาคือการเลือกพาร์ตเนอร์กับคนดังอย่างรอบคอบ การประกาศข่าวตามจังหวะเวลาที่เหมาะเจาะ และสัญชาตญาณในการสร้างพาดหัวข่าวที่ทำให้โครงการยังคงถูกพูดถึงอยู่เสมอ แม้ว่าเทคโนโลยีเบื้องหลังจะไม่ได้ทำอะไรที่น่าประทับใจในสัปดาห์นั้นก็ตาม ราคาของ TRX พุ่งทะยานขึ้นมากกว่าหนึ่งร้อยเปอร์เซ็นต์ในเวลาไม่ถึงหนึ่งวัน เมื่อเขาอัดฉีดเงิน 30 ล้านดอลลาร์เข้าสู่โครงการ World Liberty Financial ของ Donald Trump ในช่วงปลายปี 2024 กลไกที่เกิดขึ้นอย่างแม่นยำเกี่ยวข้องกับไดนามิกของตลาดและรอบของความสนใจ แต่หลักการนั้นตรงไปตรงมา: Sun ได้สร้างแบรนด์ส่วนบุคคลที่แข็งแกร่งพอที่เพียงแค่การมีส่วนร่วมของเขาในสิ่งใดสิ่งหนึ่ง ก็เพียงพอที่จะขับเคลื่อนเม็ดเงินทุนได้แล้ว
ในปี 2023 ก.ล.ต. สหรัฐฯ (SEC) ได้กล่าวหา Sun ว่าละเมิดกฎหมายหลักทรัพย์และโปรโมตโดยไม่เปิดเผยผลประโยชน์ตอบแทน — ซึ่งเป็นข้อกล่าวหาที่เขาปฏิเสธ กรณีนี้เป็นตัวอย่างของทั้งพลังและความเสี่ยงของโมเดลนี้: หากตัวผู้ก่อตั้งคือผลิตภัณฑ์ ภัยคุกคามใดๆ ที่เกิดขึ้นกับผู้ก่อตั้งก็ย่อมกลายเป็นภัยคุกคามต่อการลงทุนไปด้วย ผู้ถือเหรียญ TRON ไม่ได้เพียงแค่วางเดิมพันกับบล็อกเชนเท่านั้น แต่ยังเดิมพันกับความสามารถของ Sun ในการเข้าถึงตลาดได้อย่างต่อเนื่อง นี่เป็นความเสี่ยงคนละประเภทกับการสนับสนุนโปรโตคอลที่มีการกำกับดูแลแบบกระจายศูนย์และไม่มีบุคคลสาธารณะเพียงคนเดียวคอยนำทัพ
ความโลภคือเครื่องยนต์ ไม่ใช่ข้อผิดพลาด
มีแนวคิดหนึ่ง — ซึ่งมักได้ยินกันในการอภิปรายเชิงนโยบายและในสื่อกระแสหลักหัวก้าวหน้า — ที่มองว่าการที่เวนเจอร์แคปปิตอลให้เงินทุนสนับสนุนโครงการคริปโตเชิงเก็งกำไร ถือเป็นความล้มเหลวทางศีลธรรมรูปแบบหนึ่ง ข้อโต้แย้งมีอยู่ว่า: คนเหล่านี้สามารถเข้าถึงกองเงินทุนมหาศาล แต่แทนที่จะนำไปลงทุนในเรื่องที่อยู่อาศัย ระบบสาธารณสุข หรือการปรับตัวต่อสภาพภูมิอากาศ พวกเขากลับเอาเงินไปประเคนให้กับ Stablecoin ตัวที่หนึ่งร้อย หรือของใหม่ที่กำลังฮิตใน Layer 2 rollups
คำตอบนั้นเรียบง่ายและไม่มีเรื่องของอารมณ์มาเกี่ยวข้อง: พวกเขาลงทุนเพราะพวกเขาคาดหวังว่าจะได้กำไร ไม่มีใครลงทุน 900 ล้านดอลลาร์ใน FTX ที่ระดับมูลค่า 1.8 หมื่นล้านดอลลาร์ในเดือนกรกฎาคม 2021 เพราะเชื่อว่า Sam Bankman-Fried จะมาขจัดความยากจนให้หมดไป Sequoia Capital ลงทุนใน FTX บนความเชื่อที่ว่ามันกำลังจะกลายเป็นเว็บเทรดคริปโตรายต่อไปที่ไม่มีใครหยุดยั้งได้ — มีรายได้ที่สม่ำเสมอ มีผู้ก่อตั้งที่มีเสน่ห์ดึงดูดซึ่งคอยเชื่อมสัมพันธ์กับหน่วยงานกำกับดูแล และมีตำแหน่งทางการตลาดที่ดูเหมือนยากจะมีใครโค่นลงได้ Sequoia ต้องตัดมูลค่าเงินลงทุนทั้งหมด 214 ล้านดอลลาร์ลงเหลือศูนย์เมื่อ FTX ล่มสลายลงในเดือนพฤศจิกายนปีนั้น หลังจากความจริงถูกเปิดเผยว่าเงินทุนของลูกค้าถูกนำไปใช้เป็นเงินทุนหมุนเวียนและช่วยจัดหาเงินทุนให้กับ Alameda Research ซึ่งเป็นบริษัทเทรดในเครือ SoftBank เองก็ต้องแบกรับผลขาดทุนไปราวหนึ่งร้อยล้านดอลลาร์ กองทุนบำเหน็จบำนาญครูแห่งออนแทรีโอ (Ontario Teachers’ Pension Plan) — ซึ่งเป็นกองทุนของครูในแคนาดาจริงๆ — ก็ต้องสูญเสียเงินลงทุนไปเช่นกัน
เรื่องราวนี้ไม่ได้เกี่ยวกับเรื่องที่ VC ประมาทเลินเล่อเป็นหลัก แต่เป็นเรื่องของการจงใจปกปิดข้อมูล สมมติฐานในการลงทุนนี้ถือว่าสมเหตุสมผลตามข้อมูลที่มีอยู่ในขณะนั้น — ซึ่งถูกจัดเตรียมมาอย่างแนบเนียนโดยมิจฉาชีพ กองทุนรวมทั้งหมดของ Sequoia ยังคงมีกำไรสุทธิเนื่องจากความสูญเสียถูกชดเชยด้วยผลกำไรจากส่วนอื่นๆ และนั่นคือการทำงานของคณิตศาสตร์ในการจัดพอร์ตโฟลิโอที่มีการกระจายความเสี่ยงจากการเดิมพันที่มีโอกาสเติบโตแบบก้าวกระโดด
Terra/Luna ก็สะท้อนเรื่องราวที่คล้ายกันแต่มีกลไกที่แตกต่างออกไป โครงการ Algorithmic Stablecoin นี้ระดมทุนได้ราว 200 ล้านดอลลาร์จากกลุ่มผู้สนับสนุนซึ่งรวมถึง Binance Labs, Coinbase Ventures, Galaxy Digital, Pantera Capital และ Polychain Capital ผู้ก่อตั้งโครงการอย่าง Do Kwon นำเสนอตัวเองด้วยความมั่นใจแบบดุดันซึ่งมักเป็นที่ชื่นชอบของตลาดกระทิง เมื่อราคาหลุด peg ของ UST เกิดขึ้นในเดือนพฤษภาคม 2022 มูลค่าตลาดราว 4.5-5.5 หมื่นล้านดอลลาร์ก็มลายหายไปในเวลาเพียงสัปดาห์เดียว นักลงทุนที่ให้การสนับสนุน Terraform Labs ประสบกับความสูญเสียตามสัดส่วนการลงทุนของตน แต่นักลงทุนรายย่อยที่ทุ่มเงินเก็บทั้งชีวิตลงไปในระบบนิเวศเพียงเพราะผลตอบแทน 20 เปอร์เซ็นต์ต่อปีฟังดูน่าดึงดูด กลับไม่มีเบาะรองรับแรงกระแทกแบบนั้นเลย ในเดือนธันวาคม 2025 Do Kwon ถูกตัดสินจำคุกสิบห้าปีในข้อหาฉ้อโกง ขณะที่บรรดาผู้สนับสนุนโปรโตคอลต่างก็มุ่งหน้าไปสู่การลงทุนครั้งต่อไปของพวกเขา
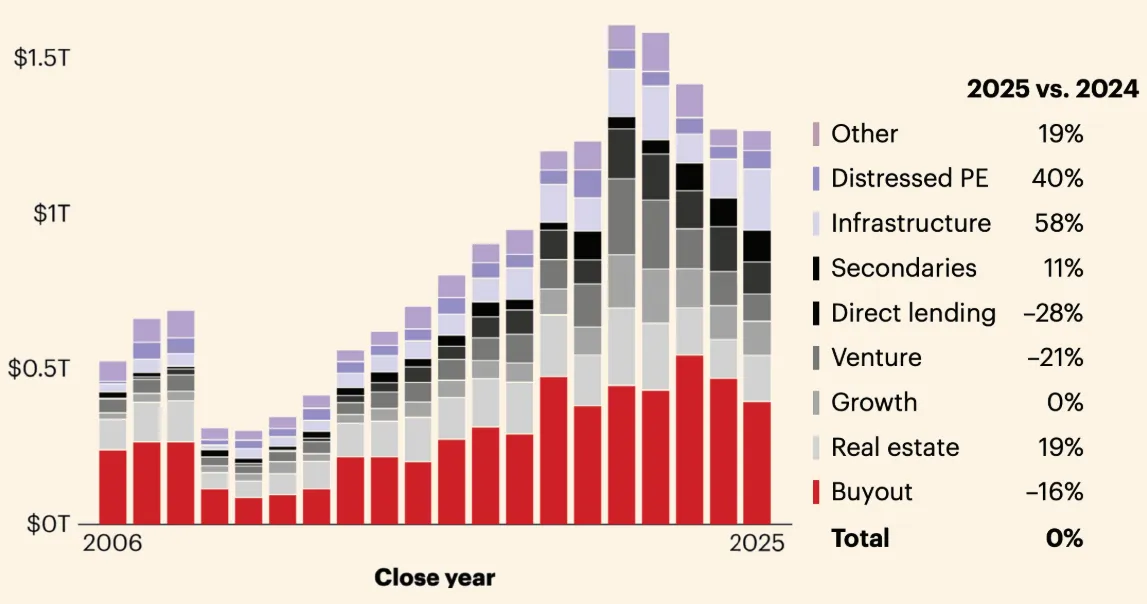
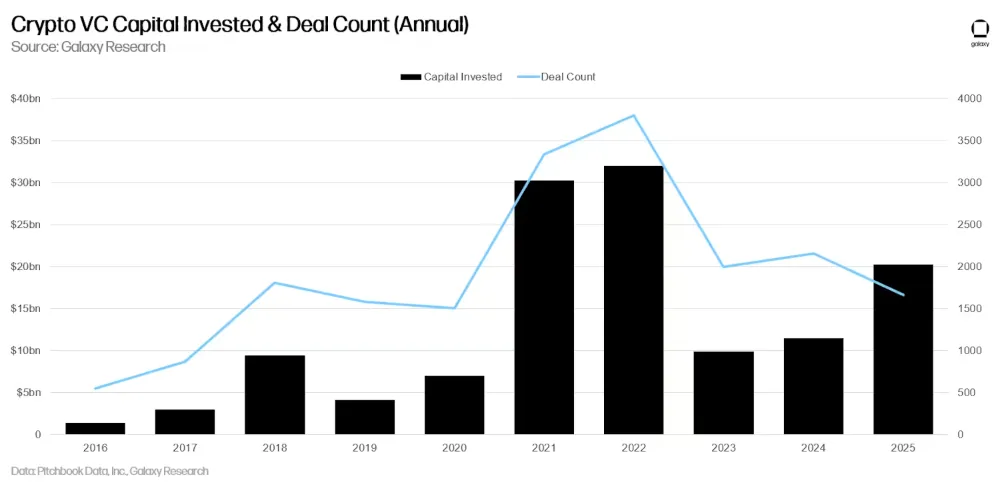
ตามมาตรวัดส่วนใหญ่ ปี 2021 ถือเป็นปีทองของเวนเจอร์แคปปิตอลในโลกคริปโต — โดยมีการจัดสรรเงินทุนไปประมาณ 2.9 หมื่นล้านดอลลาร์ เพิ่มขึ้นถึง 720 เปอร์เซ็นต์จากปีก่อนหน้า ในปี 2022 ตัวเลขดังกล่าวพุ่งสูงขึ้นแตะ 3.3 หมื่นล้านดอลลาร์ ก่อนที่คลื่นแห่งความล้มเหลวจะเริ่มซัดกระหน่ำ การล่มสลายของ Terra/Luna ในเดือนพฤษภาคมครั้งนั้นได้จุดชนวนความล้มเหลวเป็นลูกโซ่: Three Arrows Capital กองทุนเฮดจ์ฟันด์คริปโตขนาดใหญ่ที่ขึ้นชื่อเรื่องการเทรดอนุพันธ์ขั้นเซียน ต้องตกอยู่ในภาวะล้มละลาย Celsius Network — ซึ่งระดมทุนจาก VC ไปเกือบหนึ่งพันล้านดอลลาร์ — ต้องระงับการถอนเงินในเดือนมิถุนายนและยื่นล้มละลายในเดือนกรกฎาคม ในเดือนพฤศจิกายนก็ถึงคิวของ BlockFi ซึ่งได้รับการสนับสนุนจากบริษัทต่างๆ รวมถึง Valar Ventures ของ Peter Thiel, Tiger Global และ Bain Capital Ventures และ FTX ก็ล่มสลายลงในเดือนเดียวกัน เมื่อสิ้นปี 2022 มูลค่าตลาดประมาณ 2.2 ล้านล้านดอลลาร์ได้ถูกลบล้างไปจากระบบนิเวศคริปโต
การระดมทุนลดฮวบลงเหลือ 1.07 หมื่นล้านดอลลาร์ในปี 2023 — ลดลงถึงหกสิบแปดเปอร์เซ็นต์ ผู้ที่รอดชีวิตมาได้กลับมาพร้อมกับคำถามที่เข้มงวดยิ่งขึ้นและตัวกรองที่รัดกุมกว่าเดิม ส่วนผู้ที่ไม่รอดส่วนใหญ่มักเข้าลงทุนในโครงการต่างๆ โดยอาศัยสิ่งที่พวกเขาเรียกว่าโมเมนตัมของราคา มากกว่าการประเมินอย่างยั่งยืนว่าธุรกิจเบื้องหลังจะสามารถดำเนินต่อไปได้หรือไม่ในยามที่ตลาดไม่ได้อยู่ในช่วงขาขึ้น
ศาลแห่งความคิดเห็นของสาธารณชน
คงเป็นการไม่จริงใจนักหากเราพูดถึงเวนเจอร์แคปปิตอลในโลกคริปโตโดยไม่ยอมรับว่ามีความรู้สึกเป็นปรปักษ์อย่างแท้จริงจากสาธารณชนในวงกว้าง ความไม่พอใจนี้ไม่ได้ไร้เหตุผลโดยสิ้นเชิง ในปี 2021 และ 2022 ณ จุดสูงสุดของรอบการระดมทุน เงินหลายพันล้านไหลเข้าสู่โครงการบล็อกเชนที่มีประโยชน์การใช้งานอันน่ากังขา ในขณะที่ข่าวปัญหาการขาดแคลนที่อยู่อาศัย บริการสังคมที่ไม่เพียงพอ และโครงสร้างพื้นฐานสาธารณะที่ย่ำแย่ ต่างปรากฏอยู่เคียงคู่กับพาดหัวข่าวดังกล่าว คำถามที่ว่า — ทำไมคนเราถึงทุ่มเงินให้กับมาร์เก็ตเพลส NFT แห่งที่ห้าสิบ แทนที่จะเอาไปสร้างสิ่งที่เป็นประโยชน์จริงๆ? — เป็นคำถามที่แม้แต่ผู้สนับสนุนคริปโตตัวยงยังพบว่าเป็นเรื่องยากที่จะตอบในที่สาธารณะได้อย่างสง่างาม
วุฒิสมาชิก Elizabeth Warren กลายมาเป็นกระบอกเสียงทางการเมืองชั้นนำที่ดึงเอาความคับข้องใจนั้นมาใช้ วาทกรรมของเธอตีกรอบให้คริปโตเป็นเสมือนโครงข่ายสำหรับอาชญากร ผู้ฟอกเงิน และรัฐที่ถูกคว่ำบาตร คำตอบของอุตสาหกรรมนี้คือการทุ่มเงินหลายล้านเพื่อต่อต้านการเลือกตั้งใหม่ของเธอ — Ripple Labs, สองพี่น้อง Winklevoss และคนอื่นๆ ได้ร่วมกันระดมทุนผ่าน Super PAC ซึ่งได้เงินมากกว่าแคมเปญหาเสียงของคู่แข่งของเธอเสียอีก Warren ยังคงชนะการเลือกตั้ง แต่การปะทะกันในครั้งนี้ได้เปิดเผยบางสิ่ง: ตอนนี้คริปโตมีเงินหนาพอที่จะปกป้องผลประโยชน์ทางการเมืองของตนเองแล้ว ซึ่งสำหรับฝ่ายตรงข้าม สิ่งนี้พิสูจน์ให้เห็นอย่างชัดเจนถึงสิ่งที่พวกเขาเคยพูดไว้
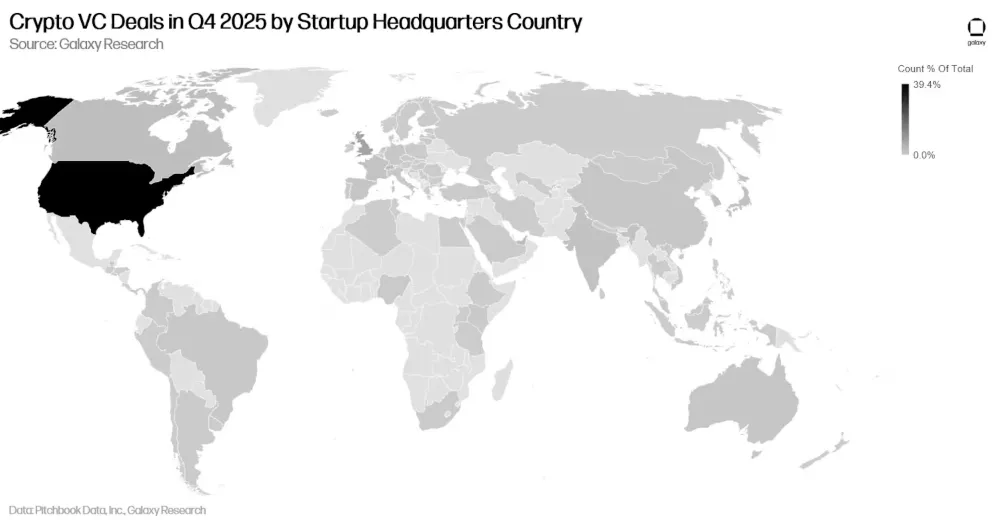
ประเด็นเรื่องสิ่งแวดล้อมก็ดำเนินไปในทิศทางที่ต่างออกไป ปริมาณการใช้พลังงานของกลไก Proof-of-Work ของ Bitcoin นั้นเทียบเท่ากับประเทศขนาดกลาง และกรอบความคิดนี้ครอบงำการอภิปรายกระแสหลักเกี่ยวกับเทคโนโลยีนี้มานานกว่าครึ่งทศวรรษ การเปลี่ยนไปใช้ Proof-of-Stake ช่วยลดทอนเสียงวิพากษ์วิจารณ์ไปได้บ้าง แต่ก็ไม่ใช่ทั้งหมด ข้อโต้แย้งที่ว่า — เวนเจอร์แคปปิตอลไม่ใช่เครื่องมือในการจัดสรรเงินการกุศล และไม่เคยอ้างตัวว่าเป็นเช่นนั้น — เป็นเรื่องที่มีเหตุผลในทางตรรกะ แต่มักไม่เป็นที่ยอมรับในสายตาสาธารณชน ความไม่สมมาตรที่ว่าใครเป็นผู้ได้รับผลประโยชน์เมื่อโครงการรุ่งเรือง และใครเป็นผู้แบกรับความสูญเสียเมื่อโครงการพังทลาย ไม่ได้เกิดขึ้นเฉพาะในคริปโตเท่านั้น แต่มันแค่ถูกทำให้มองเห็นได้อย่างชัดเจนจนเกินสัดส่วนปกติ
เงินทุนไหลไปทางไหนในปัจจุบัน
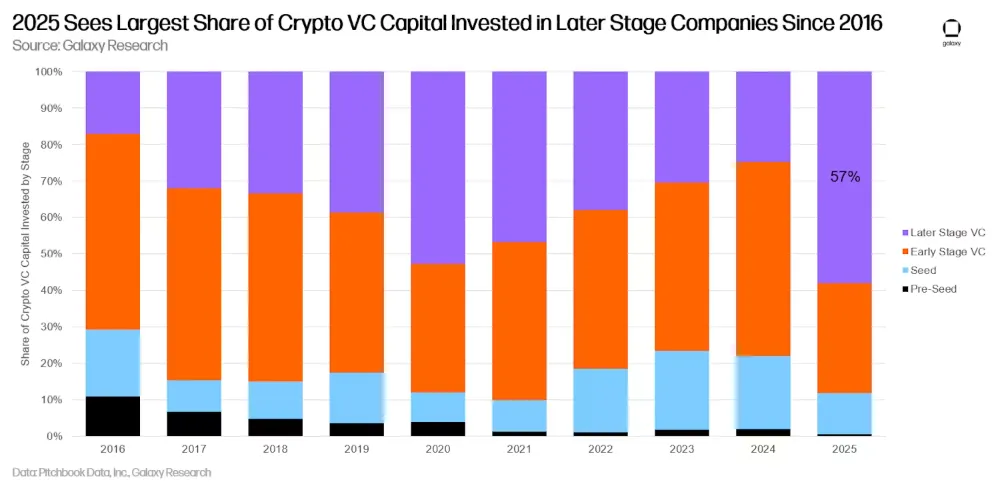
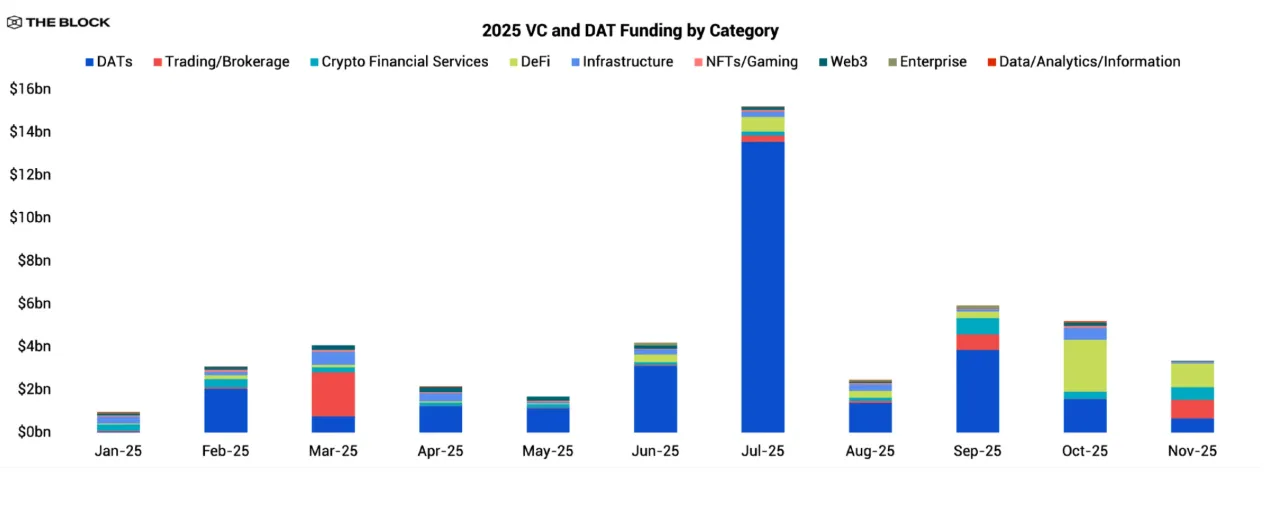
ภาพรวมของการลงทุน VC ในคริปโตปี 2025 แตกต่างจากช่วงจุดสูงสุดในปี ’21 อย่างมีนัยสำคัญ แม้ว่าจำนวนเงินทุนรวมที่จัดสรรจะเริ่มเข้าใกล้ตัวเลขที่ใกล้เคียงกันก็ตาม การลงทุนของ VC ในคริปโตเพิ่มขึ้นมากกว่าสองเท่าระหว่างปี 2024 ถึง 2025 — ซึ่งนับเป็นครั้งแรกตั้งแต่ปี 2022 ที่กระแสเงินทุนรายไตรมาสแตะระดับแปดพันล้านดอลลาร์อย่างสม่ำเสมอ — แต่องค์ประกอบของเงินทุนเหล่านั้นได้เปลี่ยนไปอย่างสิ้นเชิง
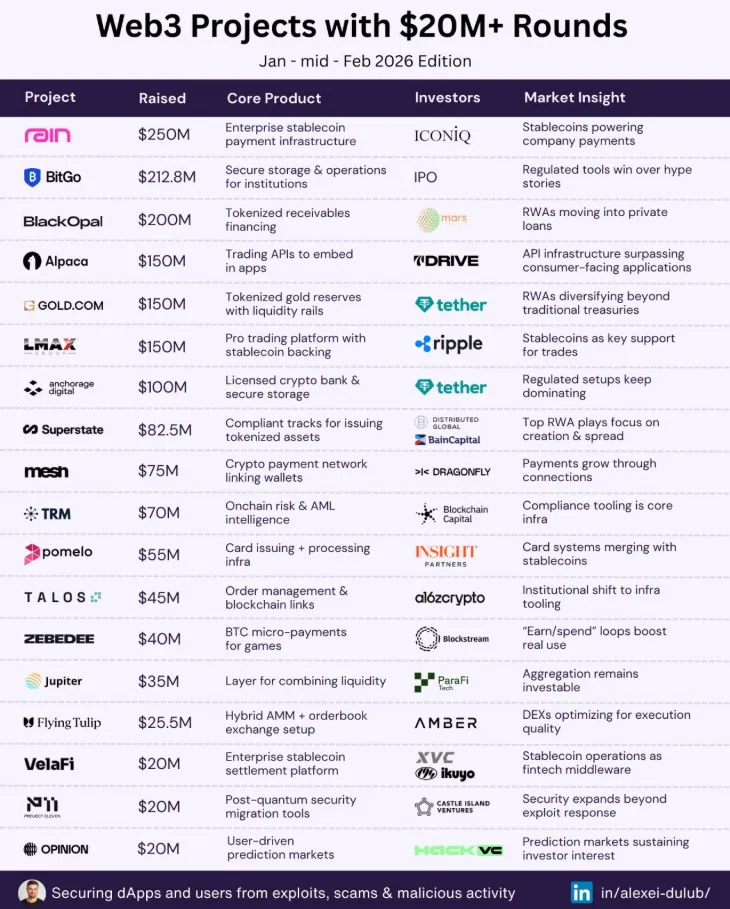
หมวดหมู่ที่มีการขยายตัวเร็วที่สุดเพียงหมวดเดียวคือการแปลงสินทรัพย์ในโลกจริงให้อยู่ในรูปโทเค็น (Tokenization of Real-World Assets หรือ RWA): การนำตราสารทางการเงินแบบดั้งเดิม — พันธบัตร อสังหาริมทรัพย์ สินเชื่อภาคเอกชน กองทุนรวมตลาดเงิน — เข้ามาสู่โครงสร้างพื้นฐานของบล็อกเชน หมวดหมู่นี้ดึงดูดเงินทุนไปมากกว่า 2.5 พันล้านดอลลาร์ในปี 2025 เพียงปีเดียว เมื่อมองอย่างตรงไปตรงมา สินทรัพย์ในโลกจริงที่ถูกแปลงเป็นโทเค็นนั้นเข้าใจได้ง่ายกว่ามากสำหรับนักลงทุนสถาบันที่เคยกังขาว่าคริปโตเป็นเพียงเรื่องของการเก็งกำไร จุดอ้างอิงของผลิตภัณฑ์เหล่านี้คือกระแสเงินสด อันดับความน่าเชื่อถือ และโครงสร้างทางกฎหมายที่สอดรับกับกรอบพอร์ตการลงทุนที่มีอยู่เดิมได้ทันที กองทุนตลาดเงินแบบแปลงเป็นโทเค็นของ BlackRock ซึ่งเปิดตัวบน Ethereum แล้วขยายไปยังเชนอื่นๆ ได้กลายมาเป็นโมเดลต้นแบบที่คู่แข่งหลายสิบรายพยายามลอกเลียนแบบ
เทรนด์หลักประการที่สองคือการผสานรวมระหว่างปัญญาประดิษฐ์ (AI) และโครงสร้างพื้นฐานบล็อกเชน โครงการ AI แบบกระจายศูนย์ — เครือข่ายที่ผู้เข้าร่วมนำทรัพยากรการประมวลผลมาแบ่งปันเพื่อแลกกับรางวัลเป็นโทเค็น — ระดมทุนได้มากกว่าห้าร้อยล้านดอลลาร์ในช่วงครึ่งแรกของปี 2025 ข้อโต้แย้งมีใจความประมาณว่า ตอนนี้ขีดความสามารถในการประมวลผล AI กำลังถูกผูกขาดโดยผู้ให้บริการคลาวด์เพียงไม่กี่ราย และการประสานงานผ่านบล็อกเชนจะสามารถสร้างตลาดที่เปิดกว้างและเสรีมากกว่าได้ สิ่งนี้จะเป็นไปตามนั้นจริงหรือไม่ ยังคงเป็นการเดิมพันประเภทที่นิยามความเป็นไปของกองทุน VC ในยุคนี้
บริษัทที่สามารถเอาชีวิตรอดจากการล่มสลายในปี 2022 ไม่ได้ตัดสินใจว่าคริปโตเป็นการเดิมพันที่ไม่ดี แต่พวกเขาตัดสินใจว่าจำเป็นต้องมีกรอบการทำงานที่ดีกว่าเดิมเพื่อประเมินว่าการเดิมพันใดในคริปโตที่คุ้มค่าแก่การลงทุน ภายในปี 2025 Paradigm ซึ่งมีสินทรัพย์ภายใต้การบริหารจัดการมูลค่า 1.27 หมื่นล้านดอลลาร์ ได้ประกาศขยายขอบเขตการลงทุนไปยัง AI หุ่นยนต์ และเทคโนโลยีชายขอบ (frontier technology) ขณะที่มีรายงานว่า a16z กำลังเตรียมการสำหรับกองทุนคริปโตเฉพาะทางกองที่ห้าด้วยมูลค่าราว 2 พันล้านดอลลาร์
คำถามคัดกรองที่ VC ด้านคริปโตที่จริงจังนำมาใช้เป็นตัวกรองพื้นฐานในปัจจุบันดูเหมือนจะเป็นเรื่องธรรมดาสามัญเมื่อมองย้อนกลับไป:
1. โปรโตคอลนี้มีรายได้ที่จะยังคงทำกำไรได้อยู่หรือไม่หากราคาโทเค็นดิ่งลงอย่างรุนแรง?
2. หนทางที่เป็นไปได้จริงในการเข้าถึงผู้ใช้งานประจำสิบล้านคนคืออะไรอย่างเฉพาะเจาะจง — และผู้ใช้เหล่านั้นคือใคร?
3. ทีมผู้ก่อตั้งสามารถรับมือกับการตรวจสอบอันยาวนานของหน่วยงานกำกับดูแลโดยที่โครงการไม่แตกสลายได้หรือไม่?
4. การกระจายโทเค็นมีความไม่สมมาตรและมีลักษณะคล้ายแชร์ลูกโซ่ที่ให้ผลประโยชน์แก่คนวงในโดยเอาเปรียบคนภายนอกหรือไม่?
5. ในความเป็นจริงแล้ว โครงการนี้ยากที่จะถูกลอกเลียนแบบโดยคู่แข่งที่มีทุนหนาซึ่งเข้าถึงเทคโนโลยีเดียวกันได้หรือไม่?
คำถามเหล่านี้แทบจะไม่ใช่เรื่องแปลกใหม่เลยในการประเมินการลงทุนในซอฟต์แวร์แบบดั้งเดิมตลอดช่วงสองทศวรรษที่ผ่านมา ความจริงที่ว่าสิ่งเหล่านี้ได้กลายมาเป็นตัวกรองมาตรฐานในโลกคริปโต — ไม่ใช่ข้อยกเว้นอีกต่อไป — บอกให้เรารู้ว่าอุตสาหกรรมนี้ได้เรียนรู้อะไรบ้างจากความล้มเหลว แต่ไม่ใช่ทุกบริษัทที่จะเรียนรู้ด้วยความเร็วเท่ากัน บริษัทที่ยังคงดำเนินกองทุนขนาดใหญ่ได้ในปี 2025 ส่วนใหญ่คือบริษัทที่ทำได้
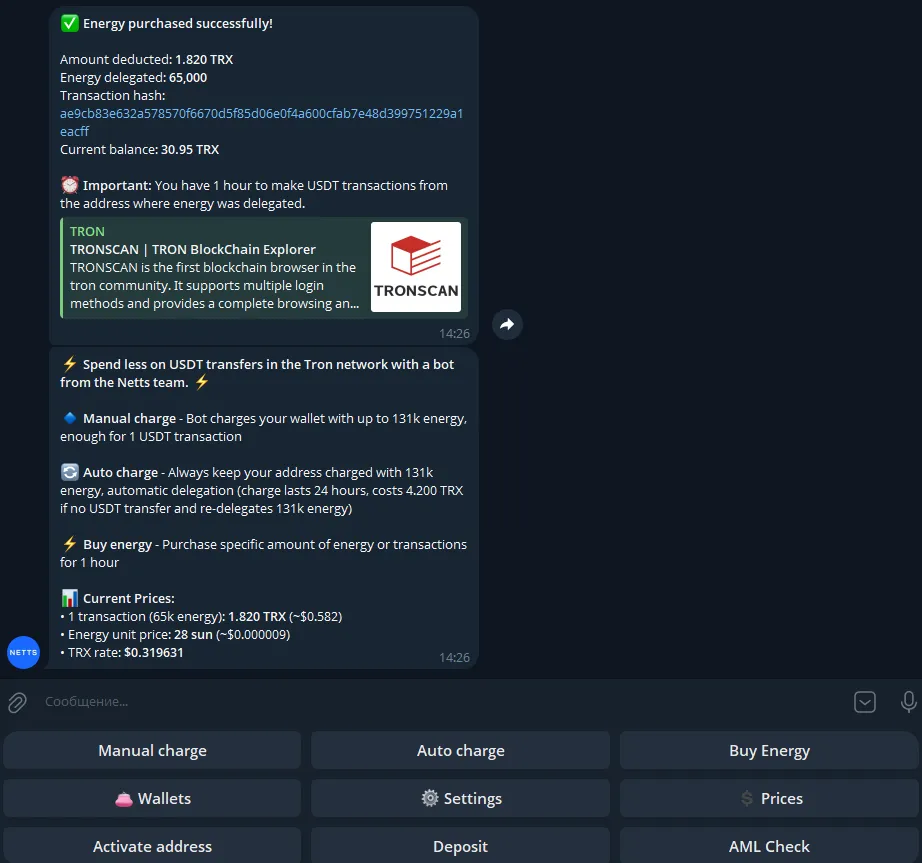
ความท้าทายที่เร่งด่วนกว่าในปัจจุบันนั้นเรียบง่ายกว่ามาก: นั่นคือการลดต้นทุนการทำธุรกรรมลง นั่นคือเหตุผลที่บอท Telegram สำหรับ TRON Energy ถือกำเนิดขึ้นมา และ Netts Energy Charge Bot ก็เป็นหนึ่งในการนำไปใช้งานที่มีประโยชน์สูงสุดในปัจจุบัน ผู้ใช้เพียงแค่ป้อนแอดเดรสกระเป๋าเงินของตน ทำการฝาก TRX และระบบจะทำการจัดสรร Energy ให้ (ตามความต้องการใช้งาน) ก่อนการโอน USDT แต่ละครั้ง — โดยผู้ใช้จะถูกเรียกเก็บค่าธรรมเนียมตามปริมาณการใช้งานจริงเท่านั้น สำหรับผู้ที่มีความจำเป็นต้องโอนเงินบ่อยครั้งและต้องการ Energy โดยไม่ต้องการนำ TRX ไปสเตกหรือ 'เผาทิ้ง' ให้สูญเปล่า สามารถใช้บอท Netts จัดการงานนี้ได้ง่ายๆ ผ่าน Telegram ซึ่งรองรับกระเป๋าเงินมาตรฐานของ TRON เช่น TronLink หรือ Trust Wallet