Krypto und Risikokapital: Wer finanziert das nächste Bitcoin
Risikokapital im Kryptobereich: Die Milliardenwetten, die spektakulären Zusammenbrüche und warum Narrative fast immer über Fundamentaldaten siegen.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog

Inhalt
In der Startup-Welt hält sich hartnäckig der Mythos, Risikokapital sei primär dazu da, gescheiterte Gründer aufzufangen, deren Ausgaben zwar ihre Ideen, nicht aber ihre Ambitionen überstiegen haben. Die Anekdote, die man sich auf Networking-Partys erzählt, geht etwa so: Man muss nur jemanden kennen, der jemanden kennt, hinter den Glaswänden eines Konferenzraums die richtigen Worte finden und verlässt den Raum mit einem Scheck, der die Burn-Rate der nächsten drei Jahre deckt. Im Krypto-Sektor nahm diese Legende noch extremere Ausmaße an. Zwischen 2020 und 2022 schien es, als könne sich buchstäblich jeder mit einem Whitepaper und einem Discord-Server ein Term Sheet sichern. Und für eine gewisse Zeit stimmte das im weitesten Sinne beinahe auch.
Die Realität sieht jedoch anders aus. Risikokapitalgeber sind keine Schar gelangweilter Milliardäre, die aus purer Neugier nach einer Beschäftigung für ihr Geld suchen. Sie verwalten Fonds mit handfesten Verbindlichkeiten – gegenüber Pensionskassen, universitären Stiftungsfonds, Staatsfonds und vermögenden Family Offices, die Renditen innerhalb eines festgelegten Zeitrahmens erwarten. Ein VC, der fortwährend Fehlinvestitionen tätigt, scheidet aus dem Markt aus. Was von außen wie rücksichtsloses Zocken wirkt, ist auf seinem höchsten Niveau pure Wahrscheinlichkeitsrechnung: Man setzt auf genügend Wetten mit hohem Renditepotenzial, kalkuliert fest ein, dass die Mehrheit scheitern wird, und stellt sicher, dass die Gewinner genug abwerfen, um die Gesamtkosten mehr als auszugleichen.
Krypto war eines der am härtesten umkämpften Terrains für diese Kalkulation. Diese Anlageklasse brachte in jüngster Zeit sowohl die größten VC-Erfolge als auch die katastrophalsten Fehltritte hervor – oft innerhalb desselben Fondszyklus. Um zu verstehen, warum manche Kryptoprojekte Hunderte von Millionen einsammeln konnten, während andere nicht einmal ein Erstgespräch bekamen, lohnt es sich, hinter die Mythen zu blicken und die direkte Frage zu stellen: Was muss eine Blockchain-Idee wirklich mitbringen, damit sich ein Investment lohnt?
Ein Pitch, der tatsächlich funktioniert
Zunächst einmal benötigt ein seriöses Krypto-Projekt keine revolutionäre Idee. Ideen sind billig. Letztlich kommt es auf einen plausiblen Mechanismus zur Wertschöpfung an sowie auf einen Gründer, der einen Raum voller skeptischer Investoren davon überzeugen kann, dass dieser Mechanismus skalierbar ist.
Allerdings brachte Krypto ein grundlegend neues Element in die Welt der Wagniskapitalinvestitionen ein: den Token. Anders als Unternehmensanteile bei einem traditionellen Startup kann ein Token einen echten Nutzen innerhalb des Protokolls erfüllen (z. B. Gas-Gebühren), Governance-Rechte über ein dezentrales Netzwerk gewähren oder einen direkten Anspruch auf die Wirtschaftsleistung der Plattform darstellen. Dies eröffnet einem VC ein ganz anderes Aufwärtspotenzial. Während ein Börsengang oder ein Exit über eine Akquisition viele Jahre in Anspruch nehmen kann, sind solche Token-basierten Investments oft innerhalb weniger Monate liquide. Diese Liquiditätsprämie ist ein wesentlicher Grund, warum Krypto institutionelles Kapital schneller anzog, als es im traditionellen Tech-Sektor üblich war.
Doch Liquidität ist ein zweischneidiges Schwert. Genau das Merkmal, das Token für Investoren attraktiv machte, zog auch Betrüger an. Ein Token, der es Insidern ermöglicht abzuverkaufen, bevor die Öffentlichkeit merkt, dass ein Projekt wertlos ist, ist kein Anlagevehikel – er ist ein Werkzeug zur Kapitalabschöpfung. Professionelle Investoren verstanden diesen Unterschied. Die Fonds, die den Kollaps von 2022 überstanden, waren größtenteils diejenigen, die sich der mühsamen Bewertung der Tokenomics gewidmet hatten: Wie werden Token verteilt? Welchen Prozentsatz des Angebots halten Insider? Wie sehen die Vesting-Pläne aus und schafft das Anreizsystem wirklich eine Bindung der Gründer an einen langfristigen Wertzuwachs statt an kurzfristige Kurssprünge?
Andreessen Horowitz – in der Branche als a16z bekannt – wurde unter anderem deshalb zum führenden institutionellen Akteur im Kryptosektor, weil die Firma ein eigenes Team für genau diese Fragestellungen aufbaute. Ihr erster Kryptofonds wurde 2018 mit 300 Millionen US-Dollar aufgelegt. Bis 2022 hatten sie bereits einen 4,5-Milliarden-Dollar-Fonds geschlossen – der damals größte dezidierte Krypto-VC-Fonds aller Zeiten. Zu ihrem Portfolio zählten Coinbase, das im April 2021 mit einer Bewertung von über 85 Milliarden US-Dollar an die Börse ging; Solana, dessen Ökosystem zu einem der prägenden Schauplätze der folgenden Jahre wurde; und Uniswap, das die Funktionsweise dezentraler Börsen revolutionierte. Das waren keine Glückstreffer. Sie waren das Resultat eines klaren Bewertungsrahmens: Investiere in Protokolle mit starken Netzwerkeffekten, glaubwürdigen Gründerteams und einer Token-Ökonomie, die so solide ist, dass sie auch einem Bärenmarkt standhält.
Eine Blockchain, die niemand nutzt, hat keinen Wert. Ein Netzwerk mit zehn Millionen aktiven Wallets ist dagegen hart umkämpft. Die Logik ähnelt der Art und Weise, wie klassische VCs soziale Netzwerke oder Marktplätze analysieren – je mehr Teilnehmer, desto nützlicher wird das Netzwerk für jeden einzelnen von ihnen. Im Kryptobereich bedeutet dies Kennzahlen wie der Total Value Locked (TVL) in DeFi-Protokollen, täglich aktive Adressen, Transaktionsvolumen und Entwickleraktivität. Genau darauf konzentrierten sich die VCs, die den Trend frühzeitig erkannten; es war der Indikator für echte Traktion und nicht nur für marketinggetriebenen Hype.
Das Problem mit den evangelistischen Gründern
Hier ist ein Aspekt, den klassische Risikoanalysen gern übersehen, der aber von entscheidender Bedeutung ist: Im Kryptobereich ist der Gründer oft selbst das Produkt.
Michael Saylor hat weder einen Token kreiert noch ein Protokoll entwickelt. Stattdessen hat er MicroStrategy, einen Anbieter von Business-Intelligence-Software, in den aggressivsten institutionellen Bitcoin-Käufer der Geschichte verwandelt – und damit den Bitcoin-Kurs womöglich nachhaltiger beeinflusst als jede Mining-Firma oder Krypto-Börse. MicroStrategy gab im August 2020 bekannt, 21.454 Bitcoin für 250 Millionen US-Dollar gekauft zu haben. Saylor begründete den Schritt nicht mit Spekulation, sondern als pflichtbewusstes Handeln gegenüber entwerteten Barbeständen: Der Dollar verliere an Wert, Bitcoin besitze eine strikte Angebotsobergrenze und jeder rationale Finanzvorstand müsse diesen logischen Schritt gehen. Das Argument an sich war nicht neu. Die Tragweite, mit der er es öffentlich in die Tat umsetzte, hingegen schon.
Das Narrativ war genauso wichtig wie der eigentliche Trade. Saylor avancierte zu einem der wortgewaltigsten Krypto-Botschafter seiner Zeit – unermüdlich missionierend, die Logik hinter Bitcoin als schlichte Selbstverständlichkeit darstellend. Andere Unternehmen zogen nach. Sein Modell diente als Vorlage für die Einführung von Krypto-ETFs durch Vermögensverwalter. Corporate Treasuries übernahmen seine Strategie. Mitte 2025 hielten börsennotierte Unternehmen zusammen fast eine Million Bitcoin im Wert von über einhundert Milliarden Dollar, wobei MicroStrategy allein mehr als 629.000 Einheiten besaß – rund drei Prozent aller jemals existierenden Bitcoin.
Für Investoren ergab sich daraus eine unbequeme, aber unübersehbare Erkenntnis: Ein Narrativ ist pures Kapital. Ein Gründer, der eine Vision mit ausreichend Nachdruck und Konsequenz vermitteln kann, vermag Märkte zu bewegen und institutionelles Kapital anzuziehen, wie es die reine technische Exzellenz niemals könnte. Im Kryptobereich, wo so vieles auf immaterielle Infrastrukturen für Systeme ausgelegt ist, die erst in Jahren oder gar Jahrzehnten im großen Maßstab Realität werden, war die Überzeugungskraft des Gründers in Zeiten der Unsicherheit oft das Einzige, was ein Projekt über Wasser hielt, während messbare Fortschritte nur im Millimeterbereich stattfanden.
Justin Sun verstand dies auf ganz andere Weise. Je nachdem, wen man fragt, gilt der Gründer des TRON-Netzwerks entweder als Marketing-Genie oder als Paradebeispiel für überzogene Promotion. Sun baute TRON durch gezielt gewählte Partnerschaften mit Prominenten, punktgenaue Ankündigungen und ein feines Gespür für Schlagzeilen auf. So hielt er das Projekt stets im Gespräch, selbst wenn die Technologie dahinter in einer Woche einmal keine Neuerungen vorzuweisen hatte. Die TRX-Preise schossen in weniger als einem Tag um über einhundert Prozent in die Höhe, als er Ende 2024 rund 30 Millionen Dollar in Donald Trumps Projekt World Liberty Financial pumpte. Die genauen Mechanismen dahinter waren von Marktdynamiken und Aufmerksamkeitswellen getrieben, das Prinzip jedoch war denkbar einfach: Sun hatte eine so starke Personenmarke etabliert, dass allein sein Engagement genügte, um enorme Kapitalströme in Gang zu setzen.
Im Jahr 2023 warf die SEC Sun Wertpapierverstöße und nicht offengelegte bezahlte Werbemaßnahmen vor – Vorwürfe, die er stets bestritt. Der Fall illustriert die Macht und das Risiko dieses Modells: Wenn der Gründer das Produkt ist, wird jede Gefahr für den Gründer automatisch zu einer Gefahr für die gesamte Investition. TRON-Halter vertrauten nicht bloß auf eine Blockchain, sondern auf Suns Fähigkeit, stets neue Märkte zu erschließen. Das ist eine gänzlich andere Risikoklasse als das Engagement in einem Protokoll mit dezentraler Governance und ohne prominente Führungsfigur.
Gier ist der Motor, kein Systemfehler
In politischen Debatten und progressiven Medien begegnet man häufig dem Argument, die Wagniskapitalfinanzierung spekulativer Kryptoprojekte sei eine Art moralisches Versagen. Die Argumentation lautet wie folgt: Da gibt es Akteure mit gigantischen Kapitalmengen, und statt diese in bezahlbaren Wohnraum, das Gesundheitswesen oder den Klimaschutz zu investieren, stecken sie das Geld in den hundertsten Stablecoin oder das nächste gehypte Layer-2-Rollup.
Die Antwort darauf ist simpel und unromantisch: Sie investieren, weil sie Renditen erwirtschaften wollen. Niemand hat im Juli 2021 bei einer 18-Milliarden-Dollar-Bewertung 900 Millionen US-Dollar in FTX gesteckt, weil er dachte, Sam Bankman-Fried würde die weltweite Armut beseitigen. Sequoia Capital investierte in FTX im festen Glauben, hier entstehe die nächste marktbeherrschende Krypto-Börse – stabile Umsätze, ein charismatischer Gründer, der Brücken zu Regulierungsbehörden baute, und eine Marktposition, die uneinholbar schien. Sequoia schrieb seinen gesamten Anteil von 214 Millionen Dollar auf null ab, als FTX im November implodierte, nachdem aufgedeckt worden war, dass Kundengelder als operatives Kapital und zur Finanzierung des Schwester-Handelsunternehmens Alameda Research missbraucht worden waren. SoftBank musste einen Verlust von rund einhundert Millionen Dollar hinnehmen. Sogar der Ontario Teachers’ Pension Plan – ein Pensionsfonds für kanadische Lehrkräfte – verlor seine gesamte Einlage.
Bei dieser Geschichte ging es im Kern nicht um leichtfertige VCs. Es ging um gezielte Täuschung. Die Investitionsthese war auf Basis der vorliegenden Informationen – die akribisch von einem Betrüger manipuliert worden waren – absolut rational. Sequoias Gesamtfonds blieb dennoch in den schwarzen Zahlen, da die Ausfälle durch Gewinne an anderer Stelle ausgeglichen wurden. Genau so funktioniert die Mathematik eines diversifizierten Portfolios aus potenziell explosiven Wachstumsanlagen.
Bei Terra/Luna spielte sich eine ähnliche Geschichte ab, nur mit anderer Dynamik. Das algorithmische Stablecoin-Projekt sicherte sich rund 200 Millionen US-Dollar von Unterstützern wie Binance Labs, Coinbase Ventures, Galaxy Digital, Pantera Capital und Polychain Capital. Der Gründer des Projekts, Do Kwon, trat mit jener forschen Selbstsicherheit auf, die in Bullenmärkten typischerweise belohnt wird. Als der Peg des UST im Mai 2022 brach, wurden innerhalb einer einzigen Woche 45 bis 55 Milliarden Dollar an Marktwert vernichtet. Investoren, die Terraform Labs den Rücken gestärkt hatten, erlitten Verluste, die ihrem Exposure entsprachen. Kleinanleger jedoch, die ihre Ersparnisse in das Ökosystem gesteckt hatten, weil zwanzig Prozent Jahresrendite verlockend klangen, verfügten über keinerlei vergleichbare Polster. Im Dezember 2025 wurde Do Kwon wegen Betrugs zu fünfzehn Jahren Haft verurteilt. Die Kapitalgeber des Protokolls wandten sich währenddessen ihren nächsten Projekten zu.
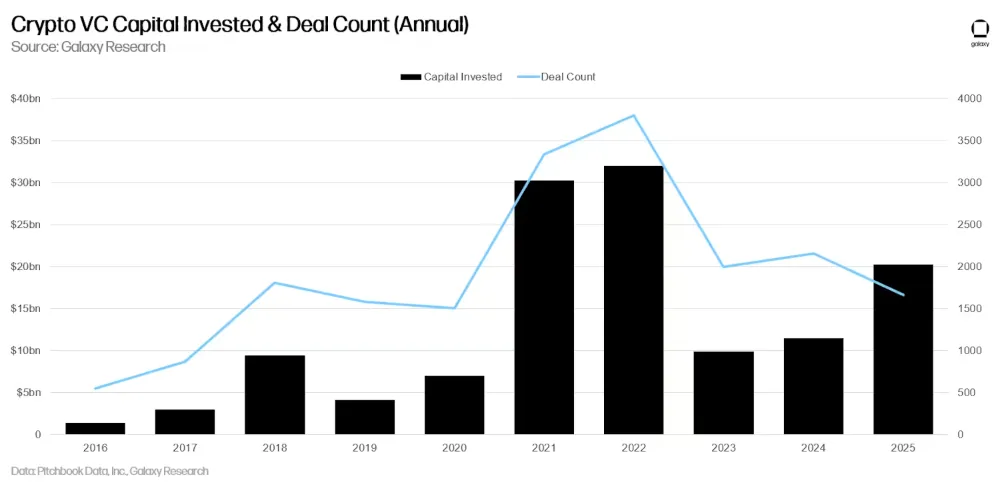
Nach den meisten Maßstäben war 2021 das Rekordjahr für Krypto-Risikokapital – rund 29 Milliarden US-Dollar wurden investiert, ein Plus von 720 Prozent gegenüber dem Vorjahr. Im Jahr 2022 kletterte diese Zahl auf 33 Milliarden Dollar, bevor die Welle der Zusammenbrüche einsetzte. Der Zusammenbruch von Terra/Luna im Mai löste Dominoeffekte aus: Three Arrows Capital, ein großer Krypto-Hedgefonds, der für riskante Derivategeschäfte bekannt war, wurde zahlungsunfähig. Celsius Network – das fast eine Milliarde Dollar an Wagniskapital eingesammelt hatte – fror im Juni Auszahlungen ein und meldete im Juli Insolvenz an. Im November folgte BlockFi, gestützt von Schwergewichten wie Peter Thiels Valar Ventures, Tiger Global und Bain Capital Ventures. Im selben Monat ging FTX unter. Bis Ende 2022 waren dem Krypto-Ökosystem rund 2,2 Billionen Dollar an Marktkapitalisierung entzogen worden.
Im Jahr 2023 brach das Finanzierungsvolumen auf 10,7 Milliarden US-Dollar ein – ein Rückgang von 68 Prozent. Die verbliebenen Marktteilnehmer stellten nun härtere Fragen und legten strengere Kriterien an. Diejenigen, die die Krise nicht überstanden, hatten Projekte meist nur aufgrund von Kursmomentum finanziert, anstatt nachhaltig zu prüfen, ob die zugrunde liegenden Geschäftsmodelle auch ohne dauerhafte Kursrallyes tragfähig waren.
Im Kreuzfeuer der öffentlichen Meinung
Es wäre unaufrichtig, über Krypto-Risikokapital zu sprechen, ohne die offene Ablehnung zu erwähnen, die ihm in weiten Teilen der Gesellschaft entgegenschlägt. Dieser Frust kommt nicht von ungefähr. Als 2021 und 2022 Milliarden in Blockchain-Projekte mit zweifelhaftem Nutzen flossen, dominierten gleichzeitig Berichte über Wohnungsknappheit, marode Sozialsysteme und unzureichende Infrastruktur die Schlagzeilen. Die Frage, warum Investoren Millionen in den fünfzigsten NFT-Marktplatz stecken, anstatt gesellschaftlich nützliche Werte zu schaffen, fällt selbst überzeugten Krypto-Befürwortern in der Öffentlichkeit schwer zu verteidigen.
US-Senatorin Elizabeth Warren profilierte sich als führende Stimme dieses Unmuts. In ihrer Rhetorik stellte sie Krypto weitgehend als Infrastruktur für Kriminelle, Geldwäscher und sanktionierte Staaten dar. Die Branche reagierte darauf, indem sie Millionenbeträge in Kampagnen gegen ihre Wiederwahl investierte – unter anderem finanzierten Ripple Labs und die Winklevoss-Zwillinge ein Super-PAC, das mehr Geld mobilisierte als Warrens direkter Gegenkandidat. Warren gewann die Wahl dennoch, doch der Schlagabtausch machte eines deutlich: Krypto verfügte mittlerweile über ausreichend Kapital, um eigene politische Interessen durchzusetzen – was Kritikern wiederum als Beweis für ihre Vorwürfe diente.
Die Umweltdebatte lief auf einer anderen Ebene ab. Der Energieverbrauch des Proof-of-Work-Mechanismus von Bitcoin entsprach dem mittlerer Industrie-Nationen, was den Mainstream-Diskurs über ein halbes Jahrzehnt lang beherrschte. Der Wechsel zu Proof-of-Stake räumte Teile dieser Kritik aus, jedoch längst nicht alle. Das Gegenargument, dass Wagniskapital kein Instrument für wohltätige Zwecke ist und diesen Anspruch auch nie erhoben hat, ist zwar logisch schlüssig, stößt in der Öffentlichkeit jedoch auf wenig Verständnis. Das asymmetrische Verhältnis – wer profitiert im Erfolgsfall und wer trägt den Schaden bei einem Kollaps – ist kein reines Krypto-Phänomen, trat hier jedoch besonders deutlich zutage.
Wohin das Kapital heute fließt
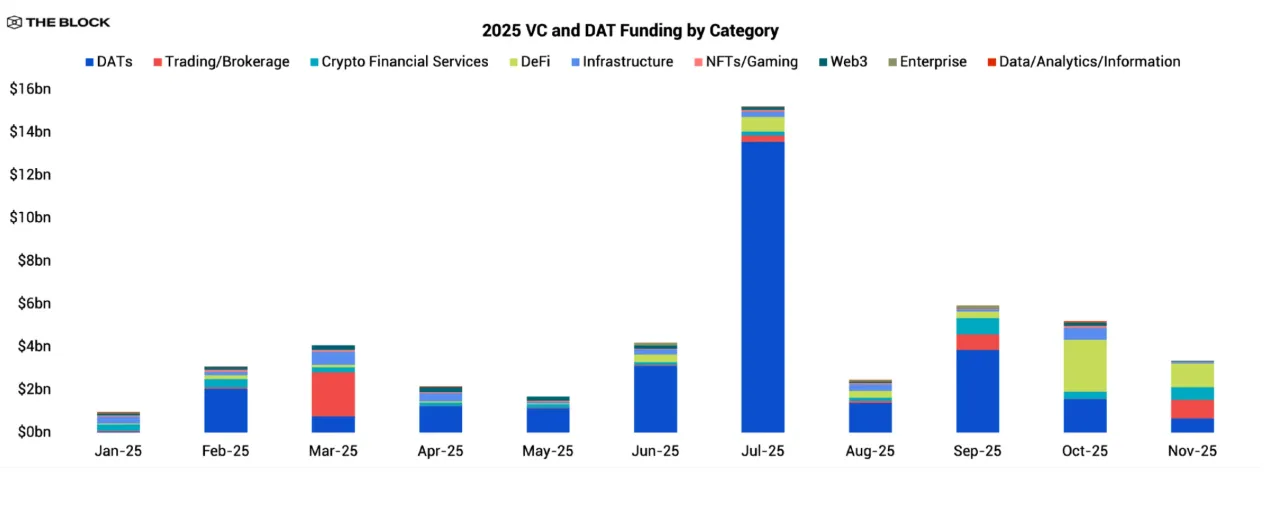
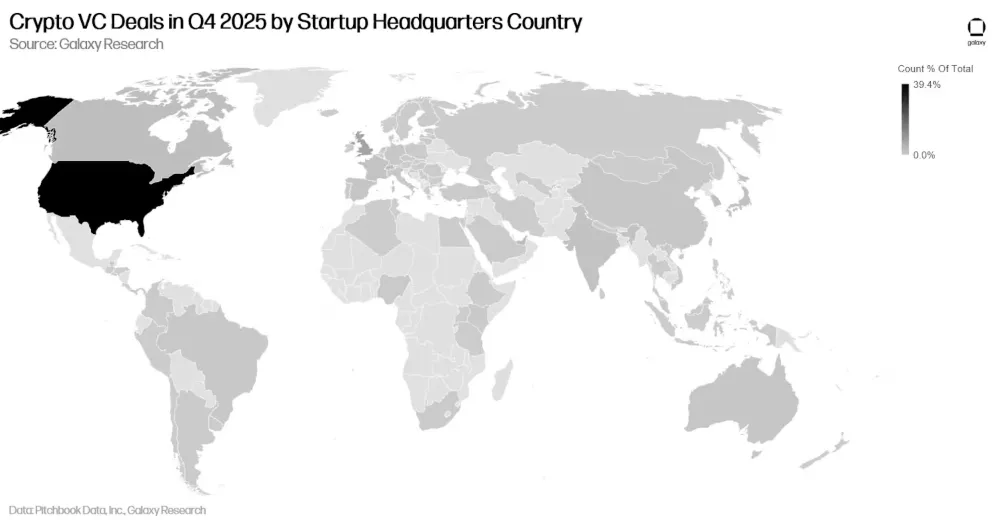
Die Krypto-Venture-Landschaft im Jahr 2025 unterscheidet sich fundamental von der Hochphase im Jahr 2021, auch wenn das investierte Gesamtkapital wieder in ähnliche Dimensionen vorstößt. Die VC-Investitionen in Krypto verdoppelten sich zwischen 2024 und 2025 mehr als – das erste Mal seit 2022, dass die vierteljährlichen Zuflüsse konstant über acht Milliarden Dollar lagen –, die Zusammensetzung dieses Kapitals hat sich jedoch radikal verändert.
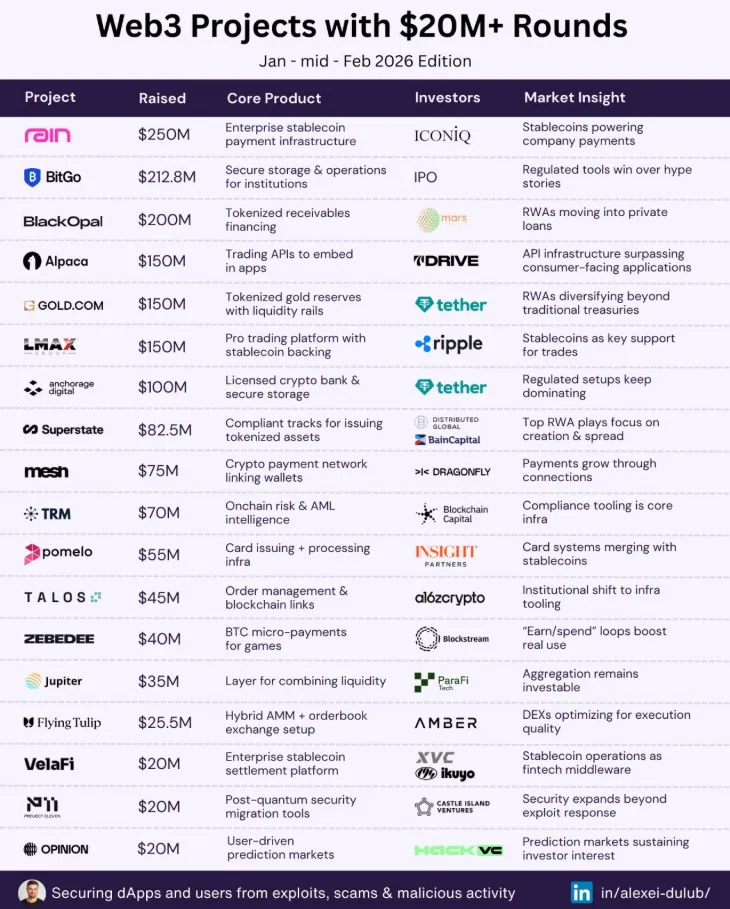
Das am schnellsten wachsende Segment war die Tokenisierung von Real-World Assets (RWA): die Übertragung traditioneller Finanzinstrumente – wie Anleihen, Immobilien, Private Credit und Geldmarktfonds – auf Blockchain-Infrastrukturen. Allein im Jahr 2025 flossen über 2,5 Milliarden Dollar in diesen Bereich. Die Tokenisierung realer Vermögenswerte erwies sich als weitaus greifbarer für institutionelle Investoren, die Krypto bislang als reine Spekulation abgetan hatten. Dahinter standen konkrete Cashflows, Bonitätsratings und rechtliche Rahmenbedingungen, die sich nahtlos in bestehende Portfoliostrukturen einfügen ließen. Der tokenisierte Geldmarktfonds von BlackRock, der zunächst auf Ethereum startete und anschließend auf weitere Blockchains ausgeweitet wurde, entwickelte sich zur Blaupause für Dutzende Nachahmer.
Der zweite große Trend war die Verschmelzung von künstlicher Intelligenz und Blockchain-Infrastruktur. Dezentrale KI-Projekte – Netzwerke, in denen Teilnehmer Rechenkapazitäten im Austausch gegen Token-Belohnungen bereitstellen – sicherten sich im ersten Halbjahr 2025 über eine halbe Milliarde Dollar. Dahinter stand die These, dass KI-Rechenkapazitäten zunehmend von wenigen Cloud-Anbietern monopolisiert werden und Blockchain-Netzwerke hier offenere Märkte schaffen könnten. Ob sich diese Annahme bewahrheitet, bleibt eine jener strategischen Wetten, die ganze Fondsgenerationen prägen.
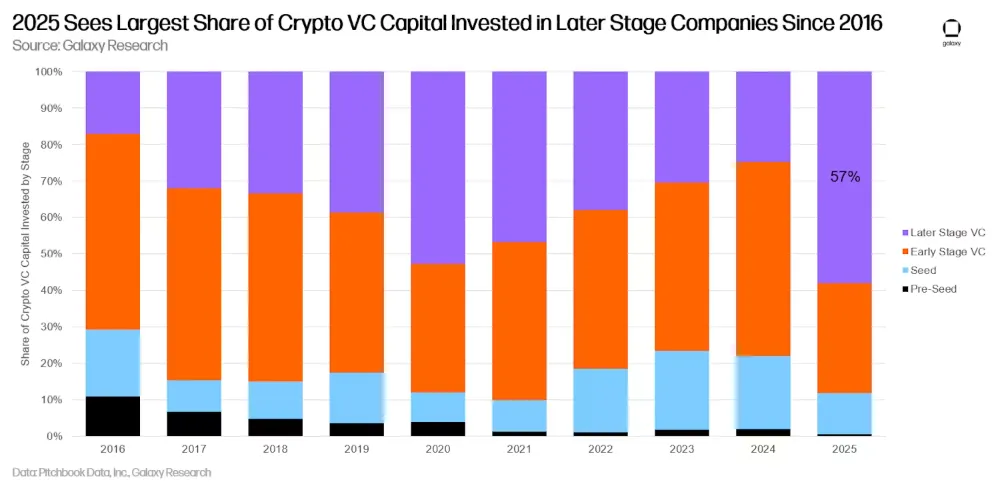
Die Firmen, die die Krise von 2022 überstanden hatten, zogen nicht den Schluss, dass Krypto ein schlechtes Investment sei. Sie erkannten vielmehr, dass sie fundiertere Kriterien benötigten, um die wirklich tragfähigen Projekte herauszufiltern. Bis 2025 gab Paradigm, das 12,7 Milliarden US-Dollar an Assets under Management verwaltete, bekannt, seine Aktivitäten auf KI, Robotik und Zukunftstechnologien auszuweiten. a16z bereitete Berichten zufolge seinen fünften dezidierten Krypto-Fonds mit einem Volumen von rund 2 Milliarden Dollar vor.
Die Kernfragen, die professionelle Krypto-VCs heute als standardmäßige Filter anwenden, wirken im Rückblick fast selbstverständlich:
1. Erwirtschaftet das Protokoll Einnahmen, die es auch bei einem massiven Einbruch des Tokenpreises profitabel halten?
2. Wie genau sieht der realistische Pfad zu zehn Millionen aktiven Nutzern aus – und wer sind diese Nutzer?
3. Verfügt das Gründerteam über die nötige Stabilität, um eine langwierige behördliche Untersuchung zu überstehen, ohne dass das Projekt zerbricht?
4. Ist die Token-Verteilung asymmetrisch und schneeballsystemartig aufgebaut, indem sie Insider auf Kosten externer Anleger begünstigt?
5. Bietet das Projekt hinreichende Markteintrittsbarrieren gegenüber finanzstarken Wettbewerbern mit identischer Technologie?
Solche Kriterien gehörten bei klassischen Software-Investments in den letzten zwei Jahrzehnten zum Standard. Dass sie nun auch im Krypto-Sektor zum Standardfilter wurden und nicht mehr die Ausnahme darstellen, zeigt, was die Branche aus ihren Fehlern gelernt hat. Allerdings haben nicht alle Marktteilnehmer diese Lehren gleich schnell gezogen. Diejenigen, die 2025 immer noch große Fonds verwalten, größtenteils schon.
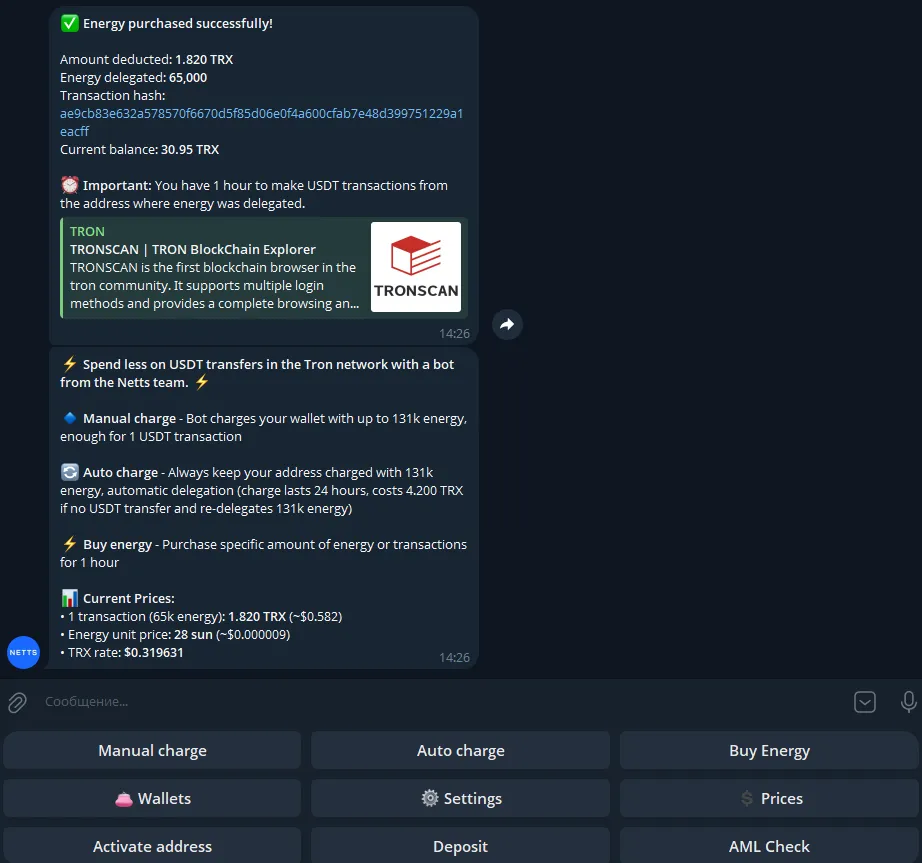
Die unmittelbare Herausforderung ist jedoch noch banaler: die Senkung von Transaktionskosten. Genau aus diesem Grund haben sich TRON Energy Telegram-Bots etabliert, und der Netts Energy Charge Bot zählt bislang zu den nützlichsten Lösungen. Nutzer geben einfach ihre Wallet-Adresse ein, hinterlegen eine TRX-Einzahlung, und das System stellt vor jedem USDT-Transfer flexibel Energy (on demand) bereit – abgerechnet wird nur der tatsächliche Verbrauch. Wer regelmäßig Transaktionen durchführt, Energy benötigt und kein TRX staken oder durch Verbrennung vergeuden will, kann den Netts-Bot direkt über Telegram nutzen; er ist kompatibel mit gängigen TRON-Wallets wie TronLink oder Trust Wallet.