Криптовалюта и математика: можно ли обыграть рынок?
Джим Саймонс доказал, что математика находит рыночные преимущества. Сегодня кванты переносят эти идеи в ончейн-данные, модели и ограничения, где ни одна формула не гарантирует победу.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog

Содержание
История Джима Саймонса — это не просто история управляющего капиталом, хотя он и стал одним из самых успешных финансистов в мире. Это рассказ о человеке, который заглянул в хаотичный, тревожный мир Уолл-стрит и увидел в нем не беспорядок, а закономерность — математический порядок в виде загадочных и прекрасных паттернов. Саймонс, признанный математик и бывший криптограф АНБ, основал хедж-фонд Renaissance Technologies в 1982 году.
Его флагманский, закрытый от посторонних фонд Medallion Fund позже станет самым прибыльным в истории, демонстрируя ошеломляющую среднегодовую доходность более 60% на протяжении трех десятилетий. В то время как другие полагались на интуицию, чутье и классический анализ, Саймонс и его армия обладателей докторских степеней по математике, физике и статистике верили только двум вещам: самим данным — электронному шепоту Уолл-стрит, оцифрованному на их компьютерах, — и моделям, построенным для их интерпретации. Он был человеком, взломавшим код Уолл-стрит; его звали «Король квантов». Однако от других Renaissance отличала именно корпоративная культура — она напоминала не столько агрессивную фирму с Уолл-стрит, сколько университетскую кафедру математики.
Саймонс создал атмосферу глубокого сотрудничества и любознательности, целенаправленно нанимая специалистов с минимальным опытом в финансах или вовсе без него. Он считал, что лучшие идеи рождаются тогда, когда на рынок смотрят свежим взглядом, свободным от стереотипов Уолл-стрит. Этот нестандартный подход сполна окупился: он позволил им на годы опередить индустриальные стандарты в области статистического арбитража и высокочастотной торговли.
Биография самого Саймонса была далека от классического пути титана с Уолл-стрит. Задолго до того, как совершить революцию в инвестициях, он был признанным ученым. Его вклад в геометрию и топологию способствовал открытию формы Черна — Саймонса, которая позже стала важнейшим математическим объектом для теории струн и квантовой теории поля. Эта способность к абстрактному многомерному мышлению выделяла его среди прочих. Он видел рынок не как совокупность отдельных компаний, а как динамическую систему, подчиняющуюся фундаментальным законам, подобно силам в физике. Саймонс подходил к инвестициям как к научной задаче, полагая, что ее можно решить, собрав достаточно данных и применив верные алгоритмы для отделения сигнала от шума.
Его команда собирала колоссальные массивы данных — от исторических котировок акций до погодных сводок, — выискивая любые предсказуемые, неслучайные закономерности для торговли. Они создавали сложнейшие алгоритмы, способные совершать сделки в автоматическом режиме, извлекая выгоду из мимолетных микронеэффективностей, которые человеческий глаз не в силах даже заметить. Они не стремились предсказывать долгосрочный тренд рынка; они лишь находили крошечные, надежные преимущества и эксплуатировали их миллионы раз подряд.
Такой подход требовал кристально чистых данных и мощной инфраструктуры — компонентов, которых традиционным фондам в массе своей критически не хватало. Главная идея заключалась в том, что при достаточном объеме данных обязательно проявятся едва уловимые паттерны поведения участников рынка — пусть даже микроскопические, но способные приносить колоссальную прибыль при масштабном применении плеча.
Старая стратегия на новых рубежах
Разумеется, сегодняшний финансовый мир разительно отличается от того, который Саймонс покорил десятилетия назад. Рынки стали быстрее, глобальнее и бесконечно сложнее. Простые неэффективности, на которых некогда зарабатывал Medallion Fund, давно исчезли — их устранили орды квант-трейдеров, последовавших по стопам Саймонса.
Его ранние модели сегодня могли бы показаться наивными или неприменимыми в реалиях стремительного алгоритмического трейдинга. Однако обесценивать его наследие по этой причине было бы фундаментальной ошибкой. Подлинный гений заключался не в конкретной математической модели, а в самом подходе: рынки — абсолютно любые рынки, даже кажущиеся совершенно эффективными — полны трещин и швов. «Суть в том, чтобы создать математическую оптику с разрешением, достаточным, чтобы их разглядеть».
И сегодня этот же подход находит применение на самом передовом и непредсказуемом финансовом рубеже — в криптовалютах. Благодаря заоблачной волатильности, стремительному развитию и изначальной цифровой природе (за исключением закрытых экосистем централизованных бирж) крипторынок стал настоящим раем для эконометристов. Это среда, целиком построенная на данных, где каждая транзакция навсегда фиксируется в неизменяемом публичном реестре. Для математиков и исследователей данных это неисчерпаемый источник ценной информации.
Эти ончейн-данные включают объемы транзакций, балансы кошельков, активность смарт-контрактов и комиссии сети, предоставляя прозрачный обзор всей рыночной инфраструктуры в режиме реального времени. К этому добавляется непрерывный поток оффчейн-данных: глубина биржевых стаканов и шумное — порой хаотичное — влияние настроений в социальных сетях, таких как Twitter и Reddit. Задача невероятно масштабна, но принцип остается неизменным.
Цель состоит не в том, чтобы угадать, пробьет ли Bitcoin новый исторический максимум в следующем году, а в выявлении тонких, пригодных для монетизации паттернов в ежедневном хаосе рынка. Речь идет о поиске структурных неэффективностей — будь то в ценообразовании деривативов, перетоках капитала между биржами или механике транзакционных систем блокчейнов. Охота за альфой переместилась из торговых залов Уолл-стрит в децентрализованный мир блокчейна.
Современный математический арсенал
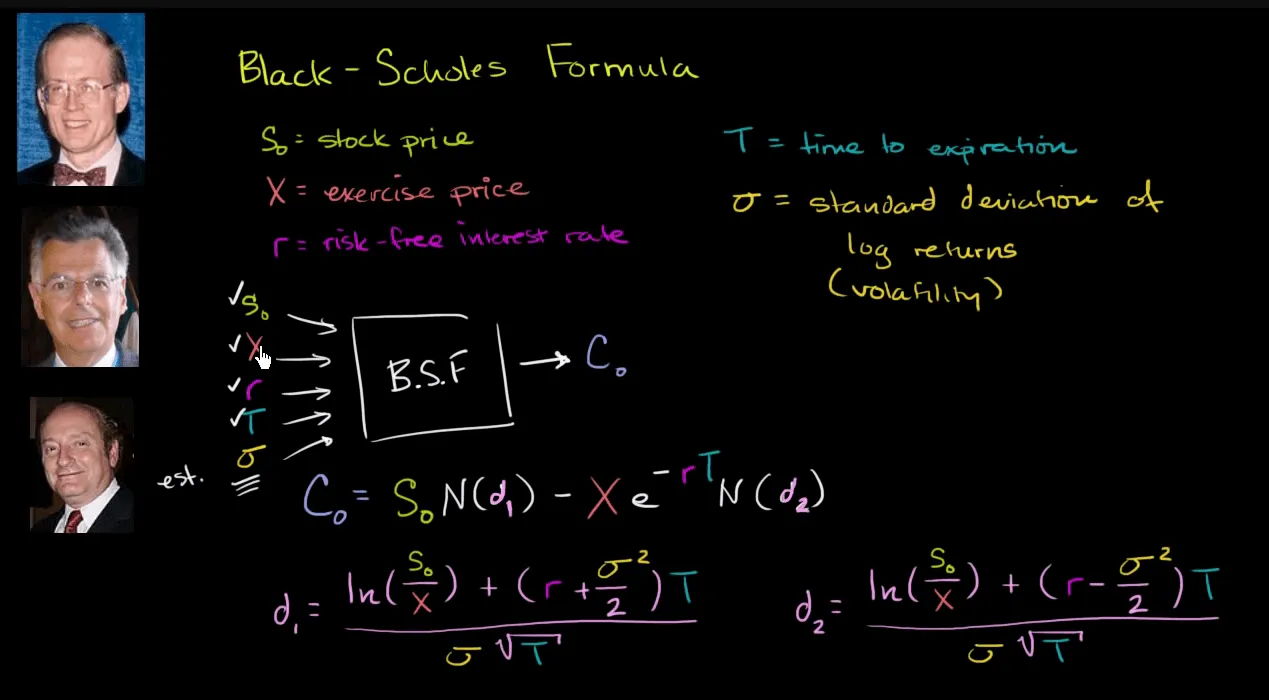
Для навигации по этому новому ландшафту сегодняшние кванты вооружены обширным арсеналом математических моделей, позволяющих структурировать и интерпретировать рыночные события под разными углами. Диапазон широк: от модифицированных версий классических финансовых теорий до абсолютно новых разработок, учитывающих специфику цифровых активов. Одной из фундаментальных концепций, пришедших из традиционных финансов, остается модель Блэка — Шоулза. По своей сути это формула для расчета справедливой стоимости опционных деривативов.
Она опирается на ряд идеализированных допущений: рынки абсолютно эффективны, цены активов совершают предсказуемое случайное блуждание (геометрическое броуновское движение), а волатильность постоянна. И хотя криптовалютный рынок бесконечно далек от идеала, модель Блэка — Шоулза по-прежнему служит базовым теоретическим ориентиром для оценки криптодеривативов. Однако ее жесткие предпосылки часто терпят крах в криптоиндустрии, где волатильность ничем не сдержана, а события с «тяжелыми хвостами» — то есть экстремальные ценовые скачки — происходят регулярно.
Чтобы обойти эти ограничения, исследователи используют более гибкие инструменты. Один из таких классов — модели стохастической волатильности со скачками (Stochastic Volatility Jump Models). Они появились как ответ на слабые места формулы Блэка — Шоулза. Эти модели учитывают два ключевых рыночных фактора: волатильность непостоянна и меняется случайным (стохастическим) образом во времени, а цены могут испытывать внезапные резкие скачки (например, из-за громких новостей или массовых ликвидаций). Математически описывая динамическую волатильность и ценовые разрывы, подобные модели дают более реалистичное (хотя и более сложное) представление о динамике активов, что критически важно в турбулентном мире криптовалют.
Еще один важный класс инструментов — методы Монте-Карло. Вместо одного строгого уравнения, как у Блэка — Шоулза, Монте-Карло опирается на вычислительную мощь. Метод генерирует тысячи или даже миллионы случайных сценариев будущего движения рынка на основе входных параметров — текущей цены и расчетной волатильности.
Анализируя итоговое распределение смоделированных исходов, трейдер формирует вероятностное понимание стоимости дериватива или масштаба рисков портфеля. Такая гибкость незаменима в криптовалютах, где у активов зачастую нет многолетней истории котировок, необходимой для классических моделей, и где все популярнее становятся сложные, зависимые от траектории деривативы.
Именно здесь находят применение современные подходы к управлению капиталом, такие как стохастическая портфельная теория (Stochastic Portfolio Theory, SPT). Концепция SPT, сформулированная Робертом Фернхольцем, носит дескриптивный, а не директивный характер. Она не исходит из гипотезы об абсолютной эффективности рынков; вместо этого она базируется на наблюдаемом поведении реальных рыночных цен как непрерывных случайных процессов. Это коренным образом отличает ее от классической теории портфеля, где инвестор минимизирует дисперсию при заданной ожидаемой доходности.
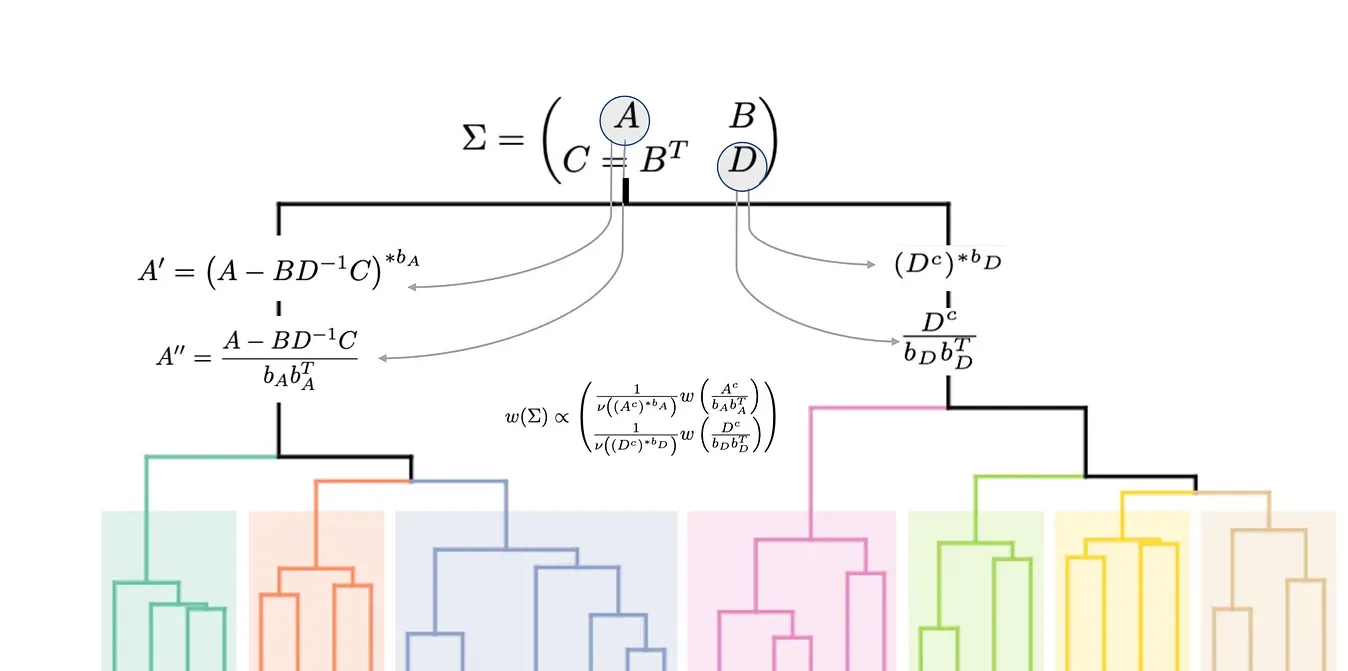
Это открывает путь к стратегиям, стремящимся опередить рынок в целом не за счет угадывания направления тренда, а через регулярную ребалансировку портфеля с использованием разницы в темпах роста отдельных активов. Такой подход более гибок и значительно лучше адаптирован к многообразию и динамике корреляций в криптоиндустрии.
Их органично дополняет вторая волна методов, созданных специально для цифровой эпохи. В квант-лабораториях ценовые колебания моделируются с использованием байесовских фреймворков, где котировки рассматриваются подобно частицам в динамическом нелинейном потенциале. Суть байесовской статистики элегантна: у вас есть априорное суждение о вероятности, которое вы обновляете по мере поступления новых данных. В динамичном криптомире это мощное преимущество. Байесовская модель непрерывно пересчитывает прогнозы при появлении новых тиков цены, объемов транзакций или показателей настроений в соцсетях, оперативно адаптируясь к смене рыночных условий в отличие от статичных моделей.
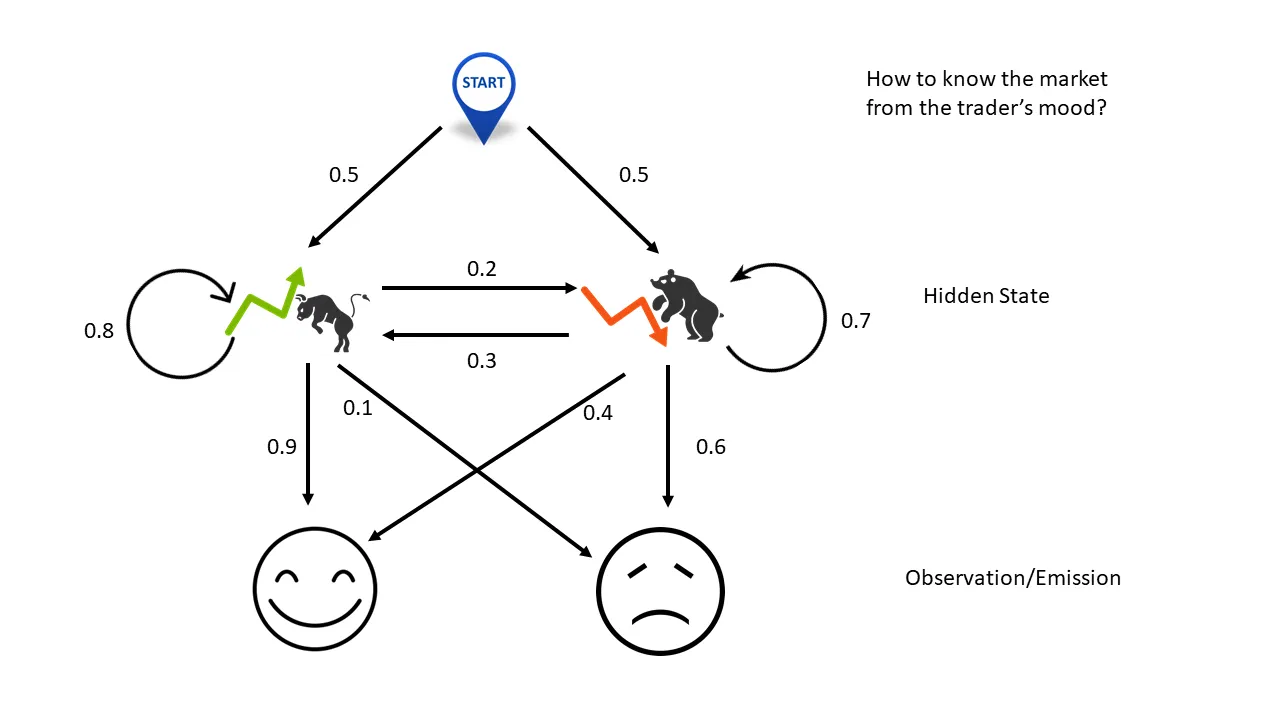
Другой проверенный инструмент — скрытые марковские модели (Hidden Markov Models, HMM). HMM исходит из предпосылки, что рынок находится в одном из нескольких ненаблюдаемых «режимов» (состояний): например, «бычий тренд» с высокой доходностью и низкой волатильностью, «медвежий тренд» с падением цен и высокой турбулентностью или состояние боковой консолидации. Алгоритм оценивает ценовую динамику, определяет текущий рыночный режим и оценивает вероятность перехода в следующее состояние. На рынке, где настроения качаются от эйфории к панике за считанные часы, HMM помогают вовремя заметить смену фазы и перестроить торговые стратегии.
Наконец, модели векторной авторегрессии (VAR) помогают распутать сложную паутину взаимосвязей между различными альткоинами. На рынке с тысячами взаимозависимых токенов наивно анализировать активы изолированно. VAR-модели решают эту задачу, рассматривая группу активов как единую систему. С их помощью можно изучить, как ценовой импульс крупного актива, например Ethereum, распространяется по всей экосистеме, влияя на десятки котировок в сегментах DeFi и NFT. Модель визуализирует причинно-следственные связи и системные эффекты заражения, показывая, какие токены ведут рынок за собой, а какие следуют в фарватере, что дает комплексную картину рисков и торговых возможностей.
Сила и подводные камни оцифрованного рынка
Использование столь сложного математического аппарата на крипторынках открывает грандиозные горизонты, но несет в себе и серьезные риски. Преимущества очевидны: наличие четкой аналитической карты для навигации по откровенно спекулятивной территории. Однако каждый квант помнит: любая модель — лишь абстрактное упрощение реальности, и чрезмерное слепое доверие к формулам ведет к финансовому краху. Необходим постоянный баланс: потенциальную доходность нужно строго соотносить с рисками, присущими количественным фондам — чтобы не повторить чужих ошибок.
Основные преимущества и недостатки сведены к следующим пунктам:
1. Плюсы: главное преимущество — способность выделять полезный рыночный сигнал из колоссального массива шума. Количественные алгоритмы выявляют тончайшие корреляции и скрытые закономерности в океане из тысяч активов и миллионов сделок, что человеку не под силу физически. Это закладывает базу для дисциплинированного управления рисками, где убытки поддаются точной оценке и контролю. Кроме того, такие модели служат ядром алгоритмического трейдинга: они исполняют ордера на субсекундных интервалах, забирая арбитражную прибыль за миллисекунды. Эта способность мгновенно улавливать возможности критически важна в сложных инфраструктурных секторах, таких как рынок TRON Energy, где ставки и доступные объемы меняются молниеносно. Системность исключает эмоции — страх и жадность, гарантируя точность и хладнокровие при исполнении торгового плана.
2. Минусы: фундаментальной угрозой остается так называемый «риск модели». Надежность расчетов не может превышать надежность заложенных в них предпосылок. Если допущения ошибочны или рыночная парадигма изменилась непредсказуемым образом, модель терпит сокрушительное фиаско. Крах фонда LTCM служит хрестоматийным примером того, к чему приводит слепая вера в формулы вкупе с жадностью и чрезмерным кредитным плечом. Качество исходных данных — еще одно уязвимое место: ошибки или рыночные искажения неизбежно влекут неверные расчеты и катастрофические убытки. Наконец, математические модели бессильны перед событиями категории «черный лебедь». Резкие регуляторные запреты, масштабные взломы ключевых бирж или внезапные технологические сбои лежат вне рамок исторической статистики и способны в одночасье обнулить самые продвинутые стратегии.
В конечном счете модели — это лишь инструменты, а не магические шары предсказателей. Они дают инвестору вероятностный перевес — возможность слегка склонить математическое ожидание в свою пользу на дистанции в тысячи сделок. Сильнейшие квант-фонды не считают свои алгоритмы истиной в последней инстанции; для них это инструмент управления неизбежной неопределенностью. Они непрерывно модифицируют модели, калибруют параметры и без колебаний выбрасывают устаревшие идеи, помня, что карта — это еще не сама местность. Высокодинамичные сегменты, такие как аренда Energy в сети TRON, наглядно иллюстрируют потребность в адаптации: появление новых поставщиков и изменение механизмов ценообразования мгновенно трансформируют рынок. Успешный квант-фонд занимается контролем рисков ничуть не меньше, чем прогнозированием котировок.
В поисках нового Саймонса
История Джима Саймонса и Medallion Fund масштабна не только фантастической прибылью — это манифест принципиально нового мышления. Он доказал: даже в сфере, традиционно завязанной на человеческих эмоциях и интуиции, строгий научный эмпиризм побеждает. Он показал, что под хаотичным рыночным шумом скрыта строгая математическая гармония движений цен. И пусть она не всегда гарантирует стопроцентный прогноз, она создает надежную основу для прибыльных сделок. Его наследие изменило всю индустрию, став живым доказательством: код финансового рынка поддается расшифровке. Он перевернул представления о возможном и завершил эпоху публичных звезд-трейдеров, уступивших место непубличным командам математиков.
Сегодня, когда новое поколение исследователей штурмует криптовалютный рубеж, вопрос повторения его триумфа — лишь дело времени. Крипторынок с его абсолютной прозрачностью данных, круглосуточным режимом работы и глобальной доступностью представляет собой безупречный плацдарм для количественной революции XXI века. Математический инструментарий стал мощнее, объемы данных выросли на порядки, а структурные неэффективности встречаются повсеместно. Это среда, где нестандартное мышление и математическая смелость вознаграждаются щедрее всего.
Однако будущему Саймонсу придется преодолеть куда более жесткие преграды. Конкуренция несравнимо выше: сотни квантовых фондов непрерывно сканируют крипторынок в поисках альфы. Кроме того, рынок рефлексивен: чем больше алгоритмов эксплуатируют конкретную неэффективность, тем быстрее она исчезает. Это непрерывная гонка вооружений, требующая все более сложных моделей и минимальных задержек исполнения. Это рискованный путь, изобилующий вызовами, но опыт Джима Саймонса напоминает: обыграть рынок вполне реально — если за вашей спиной стоят математический гений и колоссальные вычислительные мощности. И здесь сервис Netts Energy Market поможет получить выгодную стоимость Energy ровно в тот момент, когда это требуется: