Cripto y matemáticas: ¿Es posible vencer al mercado?
Jim Simons demostró que las matemáticas pueden encontrar ventajas en el mercado; hoy los quants trasladan esas ideas a datos on-chain, modelos y límites donde ninguna fórmula garantiza ganar.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog

Contenido
La historia de Jim Simons no es la de una persona que gestiona dinero, aunque sea uno de los gestores monetarios más exitosos del mundo. Es el relato de un hombre que miró dentro del agitado e inquieto mundo de Wall Street y no vio caos, sino orden: orden matemático en forma de patrones misteriosos y hermosos. Simons, un renombrado matemático y antiguo descifrador de códigos de la NSA, fundó el fondo de cobertura Renaissance Technologies en 1982.
Su fondo insignia, el hermético Medallion Fund, surgiría más tarde como el más lucrativo de la historia, arrojando rendimientos anuales medios alucinantes de más del 60% durante tres décadas. Mientras otros confiaban en su intuición, en sus corazonadas y en análisis estándar, Simons y su ejército de doctores en matemáticas, física y estadística confiaban únicamente en dos cosas: los propios datos —susurros electrónicos de Wall Street replicados en sus ordenadores— y los modelos que crearon para interpretarlos. El hombre que descifró el código de Wall Street fue bautizado como el “Rey Quant”. Lo que distinguió a Renaissance, sin embargo, fue su cultura: menos parecida a una firma de Wall Street de altos vuelos y más a un departamento universitario de matemáticas.
Simons cultivó una atmósfera de colaboración de alto nivel y curiosidad, empleando célebremente a expertos que apenas tenían o no tenían ninguna experiencia en finanzas. Pensaba que las mejores ideas surgían al llegar al mercado con una mirada fresca, libre de los prejuicios de Wall Street. Fue un estilo poco convencional que dio sus frutos; les permitió desarrollar prácticas de arbitraje estadístico y trading de alta frecuencia muy por delante de la norma de la industria durante años.
La propia biografía de Simons distaba mucho de ser la de un titán de Wall Street. Mucho antes de revolucionar la inversión, fue un académico muy respetado. Sus contribuciones en geometría y topología contribuirían al descubrimiento de las formas de Chern-Simons, que más tarde se considerarían un objeto matemático complejo fundamental para la teoría de cuerdas y la teoría cuántica de campos. Esta capacidad de pensamiento abstracto y multidimensional lo distinguió. No veía el mercado como un conjunto de empresas individuales, sino como un sistema dinámico regido por principios subyacentes, semejante a una fuerza física. Abordaba la inversión como un problema científico, como si pudiera resolverse recopilando suficientes datos y aplicando los algoritmos adecuados para separar la señal del ruido.
Su equipo aspiró enormes cantidades de datos, desde precios históricos de acciones hasta patrones meteorológicos, buscando cualquier efecto predecible y no aleatorio del que pudieran beneficiarse. Crearon algoritmos sofisticados capaces de ejecutar operaciones automáticamente para obtener beneficios a partir de ineficiencias minúsculas y fugaces que el ojo humano jamás podría detectar. No predecían la dirección del mercado a largo plazo; simplemente encontraban pequeñas ventajas fiables y luego las explotaban millones de veces.
Este enfoque dependía en gran medida de datos limpios y de una infraestructura sólida, aspectos de los que los fondos tradicionales, por lo general, carecían gravemente. La convicción clave residía en que, con suficientes datos, surgirían patrones sutiles que predecían los comportamientos de los consumidores; y esos patrones podían ser minúsculos, pero aun así generar ganancias masivas al ser apalancados a gran escala.
Una estrategia antigua, pero ante una nueva frontera
Por supuesto, el mundo financiero de hoy es una bestia distinta a la que Simons conquistó hace tanto tiempo. Los mercados son más rápidos, están más globalizados y son infinitamente más complejos. Los frutos maduros de la ineficiencia que cosechó el Medallion Fund hace tiempo que desaparecieron del mercado, eliminados mediante arbitraje por hordas de traders cuantitativos que siguieron la estela de Simons.
Sus modelos originales, de revelarse hoy, podrían parecer pintorescos o irrelevantes ante el vertiginoso trading algorítmico actual. No obstante, tomar eso como motivo para renegar de su legado sería una lección equivocada. El verdadero genio no residía en ningún modelo en particular, sino en el planteamiento básico: que los mercados —todos los mercados, incluso los que parecen perfectamente eficientes— están llenos de grietas y fisuras. «La idea es construir una lente matemática lo bastante nítida como para observarlas».
Y ahora, este mismo enfoque se está utilizando en la frontera financiera más nueva y disruptiva: las criptomonedas. Con su volatilidad por las nubes, desarrollos acelerados y su naturaleza nativamente digital (con los únicos jardines vallados representados por los exchanges centralizados), los economistas encuentran en las cripto un paraíso. Es un mundo basado en datos, donde todas las transacciones quedan registradas en un libro contable público inmutable. Esto ofrece a matemáticos y científicos de datos una mina de oro por explorar.
Estos datos on-chain engloban volúmenes de transacciones, saldos de monederos, actividad de contratos inteligentes y tarifas de red, ofreciendo una visión transparente y en tiempo real de los entresijos del mercado. A esto se suma una avalancha de datos off-chain, como la profundidad del libro de órdenes de los exchanges o la ruidosa —y a veces caótica— influencia del sentimiento en redes sociales como Twitter y Reddit. La tarea es formidable, pero el principio es directo.
El objetivo no radica en predecir si Bitcoin alcanzará un nuevo máximo histórico el próximo año, sino en descubrir los patrones sutiles y explotables dentro del caos cotidiano del mercado. Se trata de hallar qué ineficiencias estructurales existen, ya sea en la fijación de precios de derivados, el flujo de capital entre exchanges o incluso la mecánica fundamental del sistema de transacciones de una blockchain. La búsqueda de alpha ha pasado de los parqués de Wall Street al universo descentralizado de la blockchain.
Arsenal matemático moderno
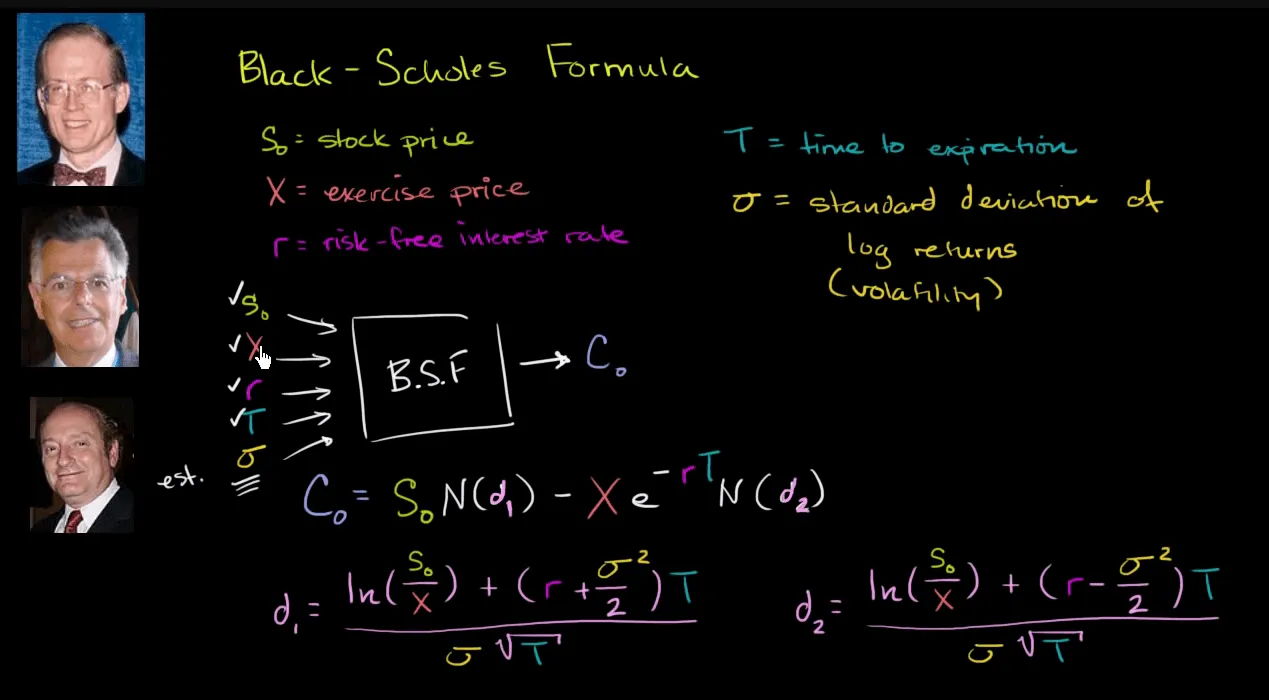
Para ayudarse a recorrer este nuevo paisaje, los quants de hoy están armados con un arsenal amplio y sofisticado de modelos matemáticos que ofrecen diferentes formas de estructurar y comprender lo que ocurre en los mercados. Estos van desde versiones adaptadas de teorías financieras clásicas hasta modelos completamente nuevos concebidos para abordar las idiosincrasias únicas de los activos digitales. Una de las ideas más elementales, derivada de las finanzas tradicionales, es el modelo de Black-Scholes. En esencia, se trata de una fórmula para calcular el precio de derivados.
Bajo un conjunto de supuestos idealizados: los mercados son perfectamente eficientes, los precios de los activos siguen un camino aleatorio y predecible conocido como movimiento browniano geométrico y la volatilidad es constante. Y aunque el mercado cripto dista mucho de ser perfecto, Black-Scholes sigue siendo una base intelectual imprescindible con la que comparar la fijación de precios de opciones en este floreciente sector de derivados cripto. Pero sus rígidos supuestos a menudo se desmoronan en el ecosistema cripto, donde la volatilidad es notoriamente desbocada y los eventos de "cola ancha" (es decir, variaciones extremas de precio) son una constante habitual.
Para superar estas limitaciones, los quants recurren frecuentemente a métodos más refinados. Una de estas categorías son los denominados Modelos de Saltos con Volatilidad Estocástica. Estos modelos surgen en respuesta a las carencias de Black-Scholes. Reconocen dos realidades clave del mercado: que la volatilidad no es constante, sino que cambia con el tiempo de forma aleatoria (estocástica); y que los precios pueden experimentar saltos o sacudidas repentinas considerables (por ejemplo, debido a noticias de gran repercusión o liquidaciones). Al emplear términos matemáticos que contemplan tanto la volatilidad fluctuante como los saltos bruscos de precios, tales modelos proporcionan una visión más realista (aunque compleja) sobre la dinámica del valor de los activos, resultando particularmente valiosos en el convulso mercado cripto.
Otro conjunto fundamental de herramientas son los métodos de Monte Carlo. En lugar de limitarse a una única fórmula elegante como en Black-Scholes, Monte Carlo funciona como un enfoque de fuerza bruta. Opera realizando miles o millones de simulaciones aleatorias sobre la trayectoria futura del mercado en función de parámetros iniciales como el precio actual y cierta estimación de volatilidad esperada.
Al examinar la distribución completa de estos resultados simulados, un trader puede desarrollar una intuición probabilística sobre el valor de un derivado de opciones o sobre el nivel de riesgo presente en una cartera. Esa flexibilidad es inestimable en cripto, donde los activos a menudo carecen del amplio historial necesario para los modelos más tradicionales, y donde los derivados complejos dependientes de la trayectoria resultan cada vez más habituales.
Aquí es precisamente donde pueden entrar visiones más modernas sobre la construcción de carteras, como la Teoría Estocástica de Carteras (SPT). La SPT, formulada por E. Robert Fernholz, es descriptiva antes que prescriptiva. No parte del supuesto de que los mercados sean perfectamente eficientes; en su lugar, se basa en el comportamiento hipotético de precios de mercado reales y observables como procesos aleatorios de tiempo continuo. Esto contrasta con la teoría clásica de carteras, en la que un inversor minimiza el valor esperado de los rendimientos periódicos con un nivel constante de varianza.
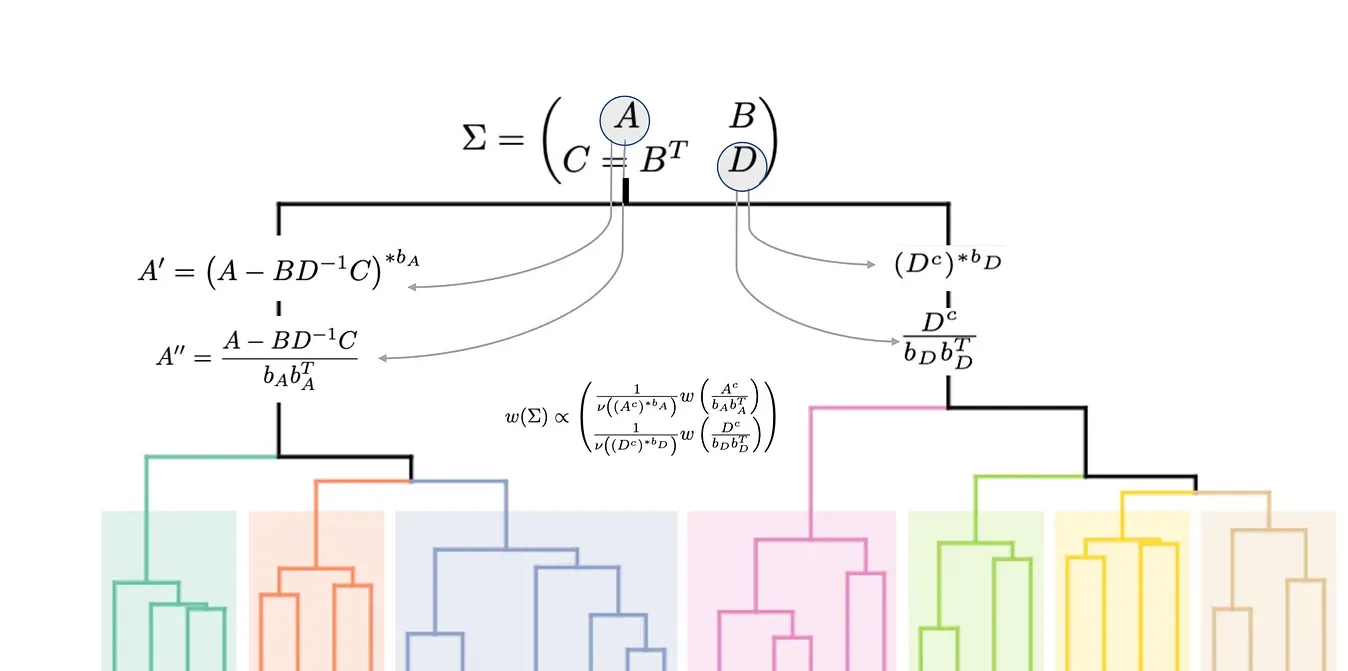
Esto, a su vez, habilita estrategias que buscan superar al mercado en su conjunto, no intentando adivinar hacia dónde irá, sino reequilibrando periódicamente la cartera para aprovechar las diferentes tasas de crecimiento de sus componentes. Es una perspectiva más matizada, mejor adaptada a la multiplicidad y a la falta de correlación que se observa en el universo cripto.
Todo esto se complementa con una segunda oleada de métodos desarrollados expresamente para la era digital. En las salas de diseño técnico, los precios cripto se modelan utilizando enfoques prestados de marcos bayesianos, tratándolos como partículas sometidas a un potencial dinámico no lineal. La idea clave de la estadística bayesiana destaca por su sencillez: sostienes una creencia previa sobre algo y vas actualizando esa creencia a medida que recopilas nueva evidencia. En el acelerado entorno cripto, este concepto cobra tremenda fuerza. Un modelo bayesiano puede actualizar sus previsiones de forma continua a medida que llegan nuevos datos de precios, volúmenes de transacciones o incluso métricas de sentimiento en redes sociales, lo que le permite reaccionar en tiempo real conforme cambian las condiciones del mercado, algo que los modelos estáticos no consiguen.
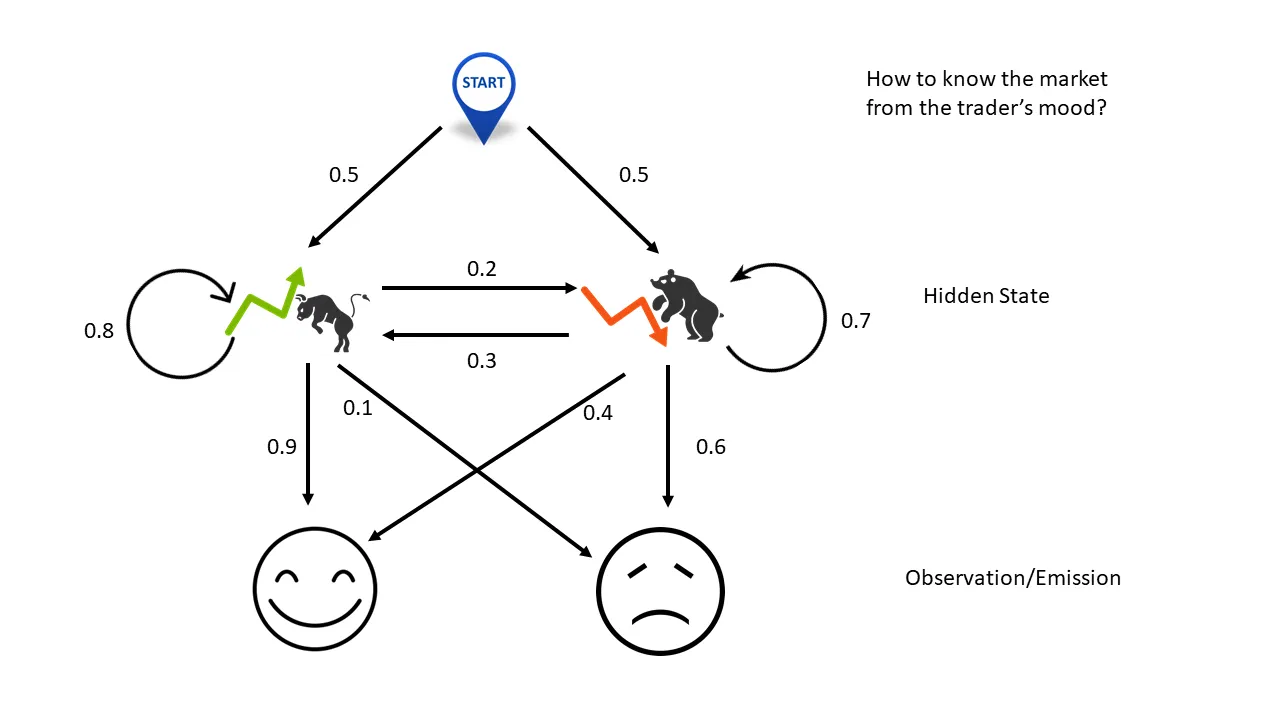
Otra poderosa herramienta son los Modelos Ocultos de Markov (HMM). Un HMM presupone que el mercado puede encontrarse en varios "regímenes" o estados ocultos distintos: por ejemplo, una fase alcista con altos rendimientos y baja volatilidad, un régimen bajista con rendimientos negativos y alta volatilidad o una fase de consolidación lateral. El modelo analiza el precio e intenta discernir en qué estado del mercado se encuentra y cuál es su siguiente estado más probable. En un mercado tan expuesto a oscilaciones pendulares y bruscas del sentimiento como el de las criptomonedas, donde el ánimo puede pasar de la euforia al pánico de una hora a otra, los HMM arrojan luz sobre estos cambios de régimen y dotan a los operadores de capacidades para adaptarse a tiempo.
Por último, los modelos de Autorregresión Vectorial (VAR) ayudan a desentrañar la intrincada red de relaciones que une a las distintas criptomonedas. En un mercado con miles de tokens interconectados, sería ingenuo analizar cualquiera de ellos de forma aislada. El modelo VAR afronta esto considerando múltiples activos como un sistema integral. Es capaz de examinar cómo un choque de precios en un activo principal como Ethereum repercute en todo el ecosistema, impactando en las cotizaciones de decenas de tokens dentro de DeFi y NFT. Traza el mapa de la red causal y los efectos de contagio del mercado, mostrando qué monedas marcan la pauta y cuáles las siguen, ofreciendo así una visión más exhaustiva del riesgo y las oportunidades sistémicas.
Poder y trampas de un mercado codificado
El uso de estos avanzados modelos matemáticos para estudiar los mercados de criptomonedas ofrece un gran potencial, pero no está exento de peligros. Las ventajas son evidentes: una hoja de ruta guiada por datos a través de lo que habitualmente es un terreno de pura especulación. Pero todo quant sabe también que sus modelos son una abstracción de la realidad, y fiarse en exceso de ellos puede acarrear la ruina. Es decir, se requiere un continuo juego de equilibrios: las ventajas potenciales deben sopesarse frente a la vulnerabilidad intrínseca de los fondos cuantitativos, evitando acabar como otros predecesores.
Las principales ventajas y desventajas se resumen a continuación:
1. Pros: La ventaja principal reside en la capacidad de extraer señales con verdadero sentido a partir de masas colosales de datos. Los modelos cuantitativos pueden captar correlaciones sutiles y patrones ocultos en un océano de miles de activos y millones de operaciones que ningún humano alcanzaría a ver. Esto conduce, a su vez, a un enfoque más disciplinado y metódico en la gestión del riesgo, donde las pérdidas pueden cuantificarse y controlarse. En otro plano, estos modelos constituyen el motor del trading algorítmico: permiten ejecutar estrategias de forma automatizada a una velocidad idónea para exprimir oportunidades efímeras que duran milisegundos. Esta capacidad de rastreo resulta vital en subsectores complejos como el mercado de TRON Energy, donde las tarifas y la disponibilidad oscilan a velocidad vertiginosa. Elimina el miedo y la codicia de la operativa al ceñirse a un método sistemático, propiciando ejecuciones mucho más consistentes.
2. Contras: El mayor riesgo es el conocido como «riesgo de modelo». Cualquier modelo es tan bueno como los supuestos sobre los que se sustenta. Cuando esas premisas fallan, o cuando las condiciones del mercado cambian de forma imprevista para el diseño del modelo, este puede quebrar estrepitosamente. Los casos como el de LTCM deberían servir de lección imperecedera de lo que ocurre cuando se arruina todo por culpa de la codicia a corto plazo. La calidad de los datos de entrada constituye otro punto flaco fundamental; los datos defectuosos o «sucios» pueden desembocar en decisiones erróneas y costosas equivocaciones operativas. Por último, los modelos numéricos son especialmente deficientes pronosticando «cisnes negros». Ataques regulatorios imprevistos, hackeos masivos de exchanges o saltos tecnológicos disruptivos representan fenómenos ajenos a los patrones estadísticos de los datos históricos, capaces de convertir en obsoletos a los modelos más punteros de la noche a la mañana.
Al fin y al cabo, estos modelos son herramientas, no bolas de cristal. Brindan a los inversores lo que podría llamarse una ventaja probabilística, una forma de inclinar ligeramente la balanza a su favor a lo largo de multitud de operaciones. Las firmas cuantitativas más destacadas no los toman como una verdad absoluta, sino como un medio para entender y sobrellevar la incertidumbre inherente a los mercados. Trabajan continuamente ajustando modelos, perfeccionándolos y descartándolos cuando el mercado evoluciona; comprenden que el mapa no es el territorio. La interacción altamente dinámica de sistemas como el mercado de alquiler de Energy en TRON es un ejemplo de esta adaptación, ya que la entrada de nuevos proveedores y mecanismos de precios altera el entorno sin cesar. Una firma quant exitosa es tanto una firma de gestión de riesgos como una firma predictiva.
A la caza del próximo Simons
La historia de Jim Simons y del Medallion Fund trasciende las colosales fortunas que generó: es el testimonio de una forma diferente de pensar. Demostró que, incluso en una disciplina gobernada por la emoción humana y la intuición, un método empírico y riguroso podía imponerse. Reveló que, bajo el estruendo y la furia de los mercados, subyace una lógica matemática en el movimiento de los precios que, si bien no siempre deriva en predicciones certeras, permite forjar oportunidades de inversión sólidamente fundamentadas. Su legado planea sobre el mundo financiero como un reproche vivo al sistema, recordando que el código del mercado, en efecto, se puede descifrar. Redefinió lo alcanzable y cambió el paradigma que enfrentaba a los analistas estrella frente a equipos anónimos de científicos.
A medida que una nueva generación de talentos vuelca su ingenio en la frontera digital de las criptomonedas, la cuestión no es si alguien repetirá su éxito, sino cuándo ocurrirá. El mercado cripto —abierto a una audaz ciencia de datos, completamente digital y sin descanso diario— representa quizá el ecosistema perfecto para una revolución cuantitativa del siglo XXI. Las herramientas son más sofisticadas, los datos resultan más copiosos y las ocasiones para localizar y explotar ineficiencias abundan por doquier. Es un terreno donde la innovación y la experimentación matemática reciben grandes recompensas.
Sin embargo, el próximo Simons tendrá un desafío mayúsculo por delante. La competencia es muy superior, con cientos de fondos cuantitativos de todos los tamaños rastreando los mercados cripto en busca de alpha. El propio mercado es reflexivo: cuantos más quants aprovechan una ineficiencia, más rápido tiende esta a desvanecerse. Se trata de una carrera armamentística perpetua, que exige modelos cada vez más complejos y tiempos de ejecución progresivamente más veloces. Es un viaje arriesgado, sembrado de desafíos colosales, pero si algo enseña Jim Simons es que, tal vez, tú también puedas vencer al mercado, siempre que cuentes con suficiente destreza matemática y potencia de cálculo a tus espaldas. Ahí es donde Netts Energy Market puede ayudarte a encontrar una tarifa competitiva de Energy justo cuando la necesitas: