高频交易与加密货币:利与弊
微秒级市场永不眠——探究高频交易(HFT)如何为加密市场注入流动性并收窄价差,以及为何散户交易者在盘口上看到的往往只是“幽灵数据”。
其他语言: EnglishРусскийEspañolไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog

在金融市场中,“速度即价值”从来不是什么新鲜概念,尽管我们用来实现这一目标的工具早已从飞鸽传书变成了光纤通信。然而,尽管高频交易常被视为21世纪机房服务器的产物,但其精神鼻祖却可以追溯到遥远的过去。你可能会想到19世纪初,据传罗斯柴尔德家族的成员曾通过信鸽或快船,抢在所有竞争对手之前获悉了滑铁卢战役的结果。传言不论真假,其背后的逻辑却毫无破绽:信息就是金钱,谁先获得谁就是赢家。随后,电报彻底颠覆了跨越远距离传输价格的方式,使金融信息的传递速度超越了最快的船只与骏马,从而缩小了世界版图,催生出最早的“有线”市场。
但最关键的转折点——也就是现代高频交易的真正诞生——发生于20世纪末。确切来说,是在1987年华尔街股市崩盘之后。崩盘发生后,纳斯达克推出了一套名为SOES的强制性小额委托执行系统,要求做市商必须严格按照接收顺序执行订单。其初衷是为了确保在市场陷入混乱、做市商可能拒接电话时,普通中小散户依然能够完成交易。
然而,正是这套系统自身的缺陷孕育了所谓的“SOES强盗”(SOES Bandits)。这群个人交易者发现,电子系统的撮合速度远远快于做市商手动更新报价的速度。通过蹲守在终端机前并对突发新闻或价格异动作出毫秒级响应,这些“强盗”能够直接“点杀”那些报价更新不及时的做市商。这在历史上尚属首次:决定胜负的核心优势不再是内幕消息、深度的基本面分析或长期宏观经济预测,而是纯粹的“速度”。游戏规则自此被彻底改写。从那时起,一场速度竞赛正式拉开帷幕:从手动输入到算法脚本,从普通网络到专用光纤专线,直至今天为了省去几微秒传输时间而架设的微波塔与激光通信网络。SOES强盗所信奉的逻辑——“唯快不破,快比聪明更重要”——已经深深根植于现代市场微观结构的核心准则之中。
时机重于标的
在传统的投资世界中,有一条亘古不变的金科玉律:低买高卖。那时的重点全在“买什么”(What),而非“怎么买”(How)。哪家公司的财报最亮眼?哪项资产被低估了?什么商品最为稀缺?当然,买入时机(When)也很重要,但它通常是以天、周甚至月为单位来衡量的。考虑到至少十年的持仓周期,某只股票早买几天或晚买几天根本无关紧要。然而,高频交易的到来彻底颠覆了这一逻辑。在现代交易的计算化世界中,“何时买”往往比“买什么”更重要得多。
这种转变是极其深刻的。如果你在市场中发现了一个价格错位——某项资产在一家交易所的价格短暂低于另一家交易所,你是否知道这一点其实并不重要,你是否买得起也不重要,你判断得是否“正确”同样不重要。如果你无法在该价差出现的微秒瞬间完成交易,那就相当于你根本没有任何机会。“买什么”完全由“何时买”来主导,因为该资产作为投资机会的窗口期甚至只有极其微小的时间碎片。如果你哪怕慢了一秒钟,价格就会迅速自我修正,该资产也就不再是一笔划算的买卖。这意味着,你决定购买某物的唯一前提,完全取决于你是否能在那个特定时间点买到它。这导致了市场的两极分化:一边是按人类正常时间尺度运作的人类世界,另一边则是由机器人以接近光速的速度、在一眨眼便消失殆尽的微薄利润碎片中进行搏杀的隐形战场。
在加密货币领域,这种极端现象表现得更为淋漓尽致。与有固定交易时间和工作日限制的传统股票市场不同,加密市场是一只永不休眠的巨兽,连周末也不停歇。它永不休市,且高度分散在数百家交易所和数千种资产之中。这种碎片化催生了海量的套利机会——比特币在某家交易所的价格可能比另一家便宜50美元。在这样的世界里,华尔街最具威力的跨国巨头化身为了高频交易算法。它们能同时扫视数千个订单簿,在人类点一下鼠标的时间内跨越多个平台完成交易。对普通交易者而言,这意味着当你看到屏幕上闪烁的价格时,它往往早已失效——那不过是一种“幽灵”,是价格曾经停留的历史痕迹,而非此时此刻的真实价格。仅凭这一事实,即便只是尝试转账 USDT 或在不同交易所之间调度资金,都成了一种战略性行为;如果你的交易速度慢于“市场”(即我们人类)对某种资产形成共识所需的时间,那么你在策略上就已经一败涂地了。
高频交易的积极面:在混乱中建立秩序
尽管高频交易饱受诟病——常被视为由操控机制的机器人从散户手中掠夺财富的游戏——但不可否认的是,当它处于结构健全的环境中时,确实带来了相当显著的优势。最显而易见的优势便是流动性。在任何市场的早期阶段,卖家想要找到买家(反之亦然)都是十分困难的。买卖价差(即你买入一种货币所支付的价格与卖回给经纪商时所得价格之间的差距)可能非常大,这意味着你仅仅为了开仓就已经身陷亏损。而大量高频交易者正是充当了做市商的角色。通过不断在订单簿两侧挂出密集的限价单,他们汇聚成了供散户资金畅游的流动性海洋。当你想要即时买入 Ethereum 或 Solana 时,你通常都是从某个乐于收取微薄溢价的高频交易机器人手中接盘。
这些算法对价格发现也做出了巨大贡献。在加密市场这种碎片化环境中,用“健康”与否来形容某项资产在不同交易所之间存在巨大价差其实并不恰当,这种价差是由市场割裂造成的,它会带来混乱与低效。在这种情况下,HFT 充当了市场“免疫系统”的角色,能够即时消弭这些低效现象。如果亚洲某家交易所的报价高于欧洲某家交易所,机器人就会自动在高价平台卖出并在低价平台买入,迅速抹平全球范围内的价差。这一过程发生得如此之快,以至于普通观察者看来,全球价格仿佛是在统一步调变动。与此同时,它也降低了所有人的交易成本。这意味着,当你发起一笔 USDT 转账或进行一笔交易时,你所看到的价格很可能是“公允的”全球市场价格,而非由你本地交易所孤立产生的失真报价。
另一个较少被提及的优势是,它在常规市场行情下平抑了波动性。虽然闪崩往往是 HFT 的副产物,但在正常交易时段内,订单簿上往往存在极其庞大的流动性缓冲。那些原本可能会彻底砸穿流动性匮乏市场的巨额抛单,会被来自高频算法的成千上万笔微型买单所吸收消化。它们抚平了波折,使走势图从类似心脏病发作患者的心电图变成了更加连续平滑的曲线。这对于机构投资者而言至关重要。如果大资金无法在不引起10%价格剧烈波动的情况下完成建仓与平仓,它们就不会进军加密领域。正是 HFT 提供了必不可少的流动性,才让“大资金”得以入场博弈,并推动整个生态系统向前发展。
潜藏的危机:人类沦为多余者的修罗场
然而,绝不能盲目乐观地看待这一切。高频交易带来的危险是极其现实的,而且对于普通人来说,往往令人十分沮丧。首当其冲的威胁便是:普通散户完全无法与之竞争。至少在现代世界中,除非你百分之百确信某种代币在长期应用落地中必定胜出——或者除非你掌握了某些未公开信息——否则,在一个对手的反应速度远远突破人类生理极限的战场上(即便只考虑合规合法的机器人),与其正面对抗无异于自认倒霉。它们不仅是速度飞快的计算机,更是被直接托管在与交易所服务器同一数据中心内的设备,以此最大限度缩短延迟(即信号穿透铜线所需的时间)。它们甚至依赖微波通信塔,因为无线电波在空气中的传播速度比光在玻璃光纤中的速度还要快。
这直接造就了一个双轨制体系,散户群体永远只能根据“昨天的旧闻”做出反应。当一条头条新闻出现在你的推特动态中,或者你的手机因大豆期货价格暴涨而弹出推送警报时,高频算法早已读取了数据,分析了其中的情绪,执行了数千笔交易并完成了平仓。你所接盘的,不过是它们吃剩下的残羹冷炙。这种残酷的事实足以让普通人彻底放弃这一过程。明知在牌桌上面对的对手不仅能看穿你的手牌,还能在你伸手抓牌之前就把筹码推出去,你又何苦还要去日内交易呢?这种时刻被“抢先交易”(即机器人察觉到你的订单即将到达并抢先下单)的心理折磨,足以将真实的交易参与者彻底挤出市场。
此外,部署这类交易的成本极其昂贵。为了部署一台服务器,往往需要耗费数百万美元的硬件、软件以及机房场地租金。这导致利润高度集中在极少数庞大财团的手中,极大地侵蚀了加密货币本应具备的去中心化与普惠潜力。随之而来的还有系统性风险。虽然 HFT 能在平稳市况下平抑波动,但在极端风暴中却往往会成倍放大波动。算法的核心设计是自我保全。一旦察觉到系统异常或突发暴跌,它们可能会同时收缩战线、抽走全部流动性——也就是所谓的“流动性瞬间蒸发”。
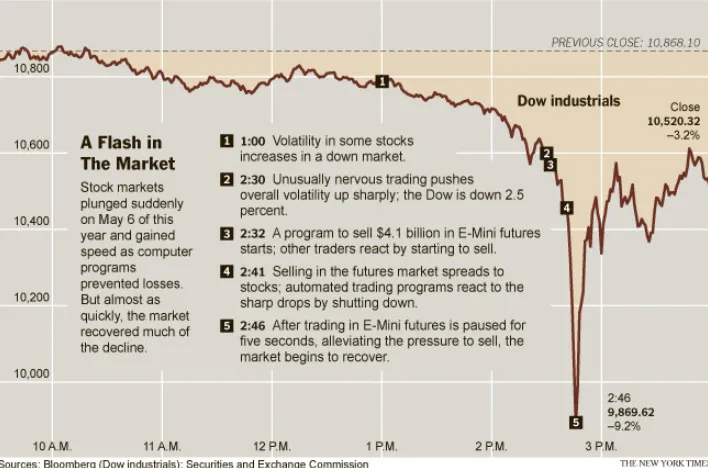
这种风险的一个令人心有余悸的案例,是2010年5月6日传统股票市场发生的臭名昭著的“闪电崩盘”(Flash Crash)——这对加密市场而言是一个严厉的警钟。在短短几分钟内,道琼斯工业平均指数暴跌近1,000点,蒸发的市值远远超过许多小国一年的GDP——然而大部分跌幅又在不久后奇迹般收复。这绝非源于宏观经济基本面的转变,而是由于高频算法机器人在相互交易过程中引发了“混沌反馈”的连锁反应。在缺乏监管、熔断机制少之又少的加密世界中,发生此类事件的风险甚至更高。在如此巨大的杠杆效应下,哪怕只是一个代码漏洞或一次猎杀算法的启动,都能触发连锁清算,在几秒钟内吞噬数十亿美元——而人类交易者只能惊恐万状地看着屏幕,在甚至还没来得及摸到“卖出”按钮之前,仓位就已经归零了。
人类视角依然不可替代
尽管如此,机器尚未主宰一切。幸运的是,高频交易自身也存在缺陷、瓶颈和特定应用场景的局限。F-35战斗机并非随时随地都能印钱的万能魔杖。首先,面对“黑天鹅”(即百年一遇的极端)事件时,HFT 显得脆弱不堪。算法完全基于历史数据和概率统计,它们认定历史总会以相似的韵律重演。而一旦发生前所未见的重大变故——全球性疫情、大规模战争,或是某种史无前例的监管禁令——机器人往往会陷入混乱失控。它们缺乏“常识”。对于人类一眼就能识破的异常情况,它们可能会因为误判而在一瞬间蒙受数千万美元的巨额亏损。
其次,HFT 的应用范围其实非常受限。它必须依赖极高的成交量和充沛的流动性才能运转。在微型市值币种或鲜为人知的去中心化金融代币领域,由于交易量完全随机波动,高频交易往往派不上用场。在这些“缺乏流动性的原始丛林”中,人类交易者依然是无可争议的丛林之王。在单笔大单就能让价格波动50%的市场里,高频网格根本无法生存。机器人也无法感知一个社区的文化凝聚力、开发者团队内心的澎湃热忱,抑或是某个冷门代币在模因文化中的病毒式传播潜力。这些富有人性色彩的特质,唯有身为人类才能深刻理解。
最后,还有“策略拥挤”的困局。随着越来越多的公司涌入高频交易赛道,利润空间被急剧压缩。它们开始为了日益缩小的蛋糕互相蚕食,直至引发策略失效与亏损。这种行业内卷意味着 HFT 轻松躺赚的暴利时代已基本宣告终结,唯有技术最顶尖的玩家才能存活下来。这反倒为其他维度的策略留出了巨大生存空间。这不仅仅是一个追求极致速度的问题,更关乎时间跨度(Duration)。机器人在毫秒级竞争中或许一骑绝尘,但在以十年为尺度的长周期博弈中,它可能才是最迟钝的那个。
结语:在无情冰冷的机器边界之外
归根结底,市场不过是人类群体心理状态的映射。驱动这些市场的,始终是恐惧与贪婪、希望与绝望。只要市场仍受情绪摆布,冰冷无情的机器人就永远无法做出完全通晓人性的决策——不论这些决策的执行速度有多快。机器人能够进行复杂的数学演算并计算出移动平均线,但它永远无法嗅出弥漫在空气中的恐慌氛围,也无法在牛市顶峰体会到极致的癫狂。它无法理解为什么某个特定叙事能引发大众心理的强烈共鸣。它处理的是冰冷的数据,而不是叙事与信仰。而在本质上,货币就是全人类共同默契相信的一个故事。
人类交易者并未被时代淘汰。只是如今,我们承担了不同的分工。我们不再是赛道上的短跑冲刺手,我们是掌舵的领航员。我们必须学会穿透微秒级 K 线图中的杂音,将目光投向远方的地平线。当机器人在为再平衡带来的面包屑争得头破血流时,人类完全可以聚焦于真正的饕餮盛宴:资产的基本面价值,以及技术变革改变世界所带来的长期落地周期。通过这种方式,我们与机器和谐共存——借由它们提供的流动性在需要时从容避险或获利了结,并专注于践行属于我们自己的长期信仰。
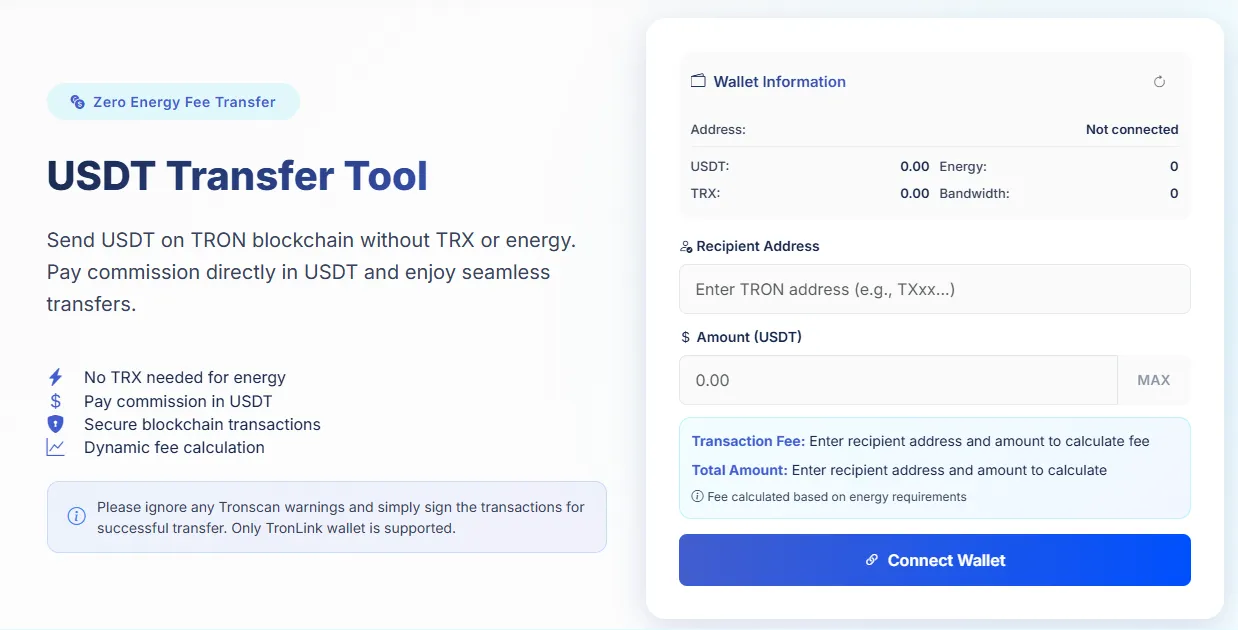
说到资产的进出调度,我们用来在这个快节奏世界中进行交互的基础工具,其重要性丝毫不亚于任何战术策略本身。在资金转账的那一刻,速度与效率是决定性的命脉。这正是 Netts 转账工具大显身手的地方。该工具支持“零 Energy 手续费转账”,能够帮助用户轻松绕过 TRON 网络上最普遍的痛点——“Energy 之墙”。在 TRON 上发送 USDT 时,如果我们没有足够的 TRX 来支付 Energy,交易就会直接失败,抑或消耗掉惊人的燃烧手续费。这无疑陷入了一种“明明手里有钱却动弹不得”的死循环窘境。Netts 彻底屏蔽了这一技术复杂性,允许你直接使用 USDT 支付手续费,完全无需再为 TRX 或 Energy 储备而分心烦恼。它竭尽全力让资金转移的“方式”如其“时机”一般丝滑无阻,确保你的 USDT 转账体验再也不会被繁琐的技术摩擦所困扰。