کریپتو و قانونگذاریها: مرز زیادهروی کجاست؟
خزش تدریجی KYC، مسئولیت حقوقی توسعهدهندگان کد، و گلوگاههای دیفای (DeFi)؛ بررسی اینکه نظارت بیش از حد تا چه اندازه نوآوری را خفه میکند، در حالی که کاربران مسیر خود را از کندترین موانع جدا میکنند.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog

فهرست مطالب
تاریخچه ارزهای دیجیتال، روایتی از یک نبرد مداوم است. این جریان به عنوان زمزمهای در حواشی اینترنت آغاز شد؛ فناوری کاملاً نوینی که راه خود را به جریان اصلی باز کرد و بزرگترین چالشهای جامعه را، درست زمانی که حلشده به نظر میرسیدند، عریان ساخت. در واقع، برای بیش از یک دهه، باور «کد همان قانون است» حکمفرما بود؛ این باور که ریاضیات میتواند جایگزین حکمرانی خطاپذیر و پر از فساد و شکست انسانی شود.
اما اکنون در اوایل سال 2026 ایستادهایم و چشمانداز بازی برای همیشه دگرگون شده است. آن زمزمههای آرام جای خود را به غرش چکشهای قانونگذاری و کشیده شدن قلمهای بوروکراتیک دادهاند. دنیای امروز ما دیگر غرب وحشیِ رمزارزها نیست، بلکه عصر اهلیسازی گسترده داراییهای دیجیتال است. سوال بزرگی که اکنون از راهروهای بروکسل تا اتاقهای جلسات واشنگتن بر کل صنعت سایه افکنده، دیگر این نیست که «آیا باید کریپتو را قانونگذاری کنیم؟»، بلکه این است: «آیا زیادهروی نکردهایم؟»
برای درک آنچه امروز رخ میدهد، باید نگاهی به مقیاس چارچوبهای نظارتی سنگینی بیندازیم که بر پیکره این زیستبوم آوار شدهاند. اینها دستاندازهای ساده مسیر نیستند؛ بلکه ساختارهای پیچیده و عظیمی هستند که شیوه گردش ارزش در سراسر اینترنت را بازتعریف میکنند. اهداف معمولاً با عناوینی چون «حمایت» توجیه میشوند: حمایت از سرمایهگذار، حفاظت از ارز ملی، و صیانت از حاکمیت کشورها. اما نحوه اجرا اغلب بیشتر به مهار و کشیدن دندان شیری شباهت دارد که نهادهای مالی سنتی بیم دارند نتوانند دیگر از آن پیشی بگیرند.
معیار اروپا: چارچوب MiCA
نخستین و شاید تاریخیترینِ این سازوکارها، مقررات بازارهای داراییهای دیجیتال در اتحادیه اروپا، موسوم به MiCA است. زمانی که این چارچوب به طور کامل اجرایی شد، قواعد بازی را تغییر داد. پیش از آن هرگز یک بلوک اقتصادی بزرگ تا این حد تلاش نکرده بود تا کل فضای کریپتو را زیر چتر قانون درآورد.
MiCA مخفف Markets in Crypto-Assets است. زمینه پیدایش MiCA تشتت و چندپارگی بازار اروپا بود. پیش از تصویب آن، هر شرکت کریپتویی برای ادامه فعالیت ناچار بود هزارتویی از 27 دفترچه قانون مختلف ملی را پشت سر بگذارد. فرانسه الزامات ثبت نام خود را داشت، آلمان شرایط مجوزدهی ویژه خود را مطالبه میکرد و کشورهای کوچکتر هیچ چشمانداز مشخصی نداشتند. MiCA وعده یکپارچگی داد و یک سازوکار «پاسپورتینگ» ایجاد کرد؛ بدین ترتیب که دریافت مجوز از یک کشور، دسترسی به تمام بازارهای اتحادیه اروپا را تضمین میکرد. شعار تبلیغاتی آن ساده بود: صنعت رمزارز به بلوغ رسیده و لباس رسمی بر تن کرده است.
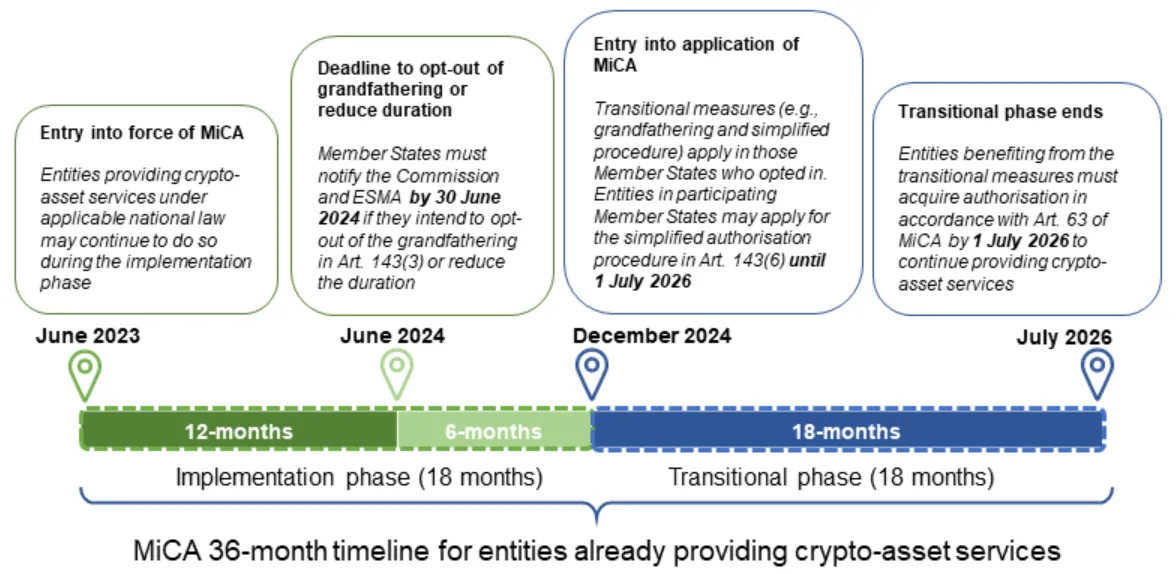
با این حال، معایب و هزینههای MiCA بیش از همه برای نوآورانی که در خط مقدم کار میکنند آشکار شده است. بزرگترین پیامد منفی، سنگینی هزینهها و بار سنگین انطباق قانونی (Compliance) است. این چارچوب نیازمند حداقل سرمایه اولیه بالا، استانداردهای سختگیرانه برای نگهداری داراییها و تعهدات گزارشدهی مداوم است؛ شرایطی که شرکتهای بزرگ و مستقر به راحتی تاب میآورند اما استارتاپهای نوپا را به زانو درمیآورد. این امر «خندقی عمیق» دور بازار کشیده است و صرافیها و بانکهای سنتی را تثبیت میکند، زیرا آنها تنها بازیگرانی هستند که توان مالی لازم برای همگام شدن با قوانین پرهزینه را دارند.
علاوه بر این، محدودیتهای شدید روی استیبلکوینها — بهویژه موانع سر راه توکنهای بدون پشتوانه یورو — بازار اروپا را از گردش نقدینگی جهان، که عمدتاً بر پایه دلار است، جدا میسازد. این امر موجب اصطکاک و افت نقدینگی در اروپا و افزایش فاصله قیمت خرید و فروش (اسپرد) نسبت به بازارهای آسیایی شده است.
با وجود این، از جنبه مثبت میتوان گفت که MiCA اعتبار این صنعت را در غرب احیا کرد. برای سرمایهگذاران، تعیین قواعد شفاف درباره مسئولیت حقوقی ارائهدهندگان خدمات دارایی رمزارزی (CASP)، خطر کلاهبرداریهای ناگهانی دوران صعودی بازار در اوایل سالهای 2020 را به شدت کاهش داد. صندوقهای پوشش ریسک و نهادهای مالی بزرگی که نگران ریسک حیثیتی بودند، بالاخره به میدان آمدند. صندوقهای بازنشستگی و شرکتهای غولپیکر بیمه خواهان قطعیت قانونی بودند و MiCA این نیاز را به طور کامل برآورده کرد؛ بدین شکل کریپتو در اروپا از فضایی شبیه به قمارخانه به یک طبقه دارایی قانونمند تبدیل شد.
واکنشها به MiCA دوگانه بوده است. نهادهای سنتی و صرافیهای بزرگ متمرکز از آن استقبال کردند؛ زیرا آن را تاییدی بر مدل تجاری خود و سدی در برابر رقبای نوپا دیدند. در نقطه مقابل، جریان وفادار به آرمانهای سایفرپانک آن را نوعی خیانت و از بین بردن پتانسیل انقلابی این فناوری تعبیر کردند. پیامدهای این تحولات هنوز ادامه دارد، اما یک روند مشهود است: اروپا به لنگرگاهی آرام برای نهادهای محافظهکار و شرکتی کریپتو بدل شده، در حالی که نوآوریهای پرریسک با پاداشهای چشمگیر عمدتاً به دیگر مناطق مهاجرت کردهاند.
چشمانداز آمریکا: نظارت از مسیر پیگرد قضایی
در آن سوی اقیانوس اطلس، در ایالات متحده داستانی کاملاً متفاوت در جریان است. به جای یک چارچوب قانونی جامع و مدون همچون MiCA، بازار کریپتو در آمریکا سالها در نوعی بلاتکلیفی قانونی به سر برده و از طریق رویهای اداره شده که فعالان صنعت به آن «نظارت از طریق پیگرد قضایی» میگویند. این رویکرد که عمدتاً توسط کمیسیون بورس و اوراق بهادار (SEC) هدایت میشد، مبتنی بر تطبیق قوانین مصوب دهه 1930 با فناوریهای نوین سالهای 2010 بود.
محور اصلی این اختلاف، جنگ بر سر صلاحیت قانونی بود: آیا یک توکن اوراق بهادار است، کالا محسوب میشود یا در دستهای کاملاً نو قرار میگیرد؟ در غیاب یک قانون مشخص از سوی کنگره، نهادهای ناظر این خلاء را با تشکیل پروندههای قضایی پر کردند. این روند منجر به حمایت از طرحهای قانونی همچون قانون نوآوری مالی و فناوری برای قرن بیست و یکم (FIT21) شد تا مرز مشخصی میان اختیارات SEC و CFTC (کمیسیون معاملات آتی کالا) ترسیم شود.
پیامدهای منفی رویکرد آمریکا ضربهای مهلک به پویایی نوآوری داخلی زد. سالها سردرگمی و عدم شفافیت به «فرار مغزها» منتهی شد. توسعهدهندگان به دلیل ابهامات حقوقی ترجیح دادند پروژههای خود را به حوزههایی مانند دوبی، سنگاپور یا هنگکنگ منتقل کنند. برخورد قهرآمیز با سرویسهای استیکینگ و ابزارهای حفظ حریم خصوصی نیز باعث شد بسیاری از بلاکچینهای نسل جدید، دسترسی کاربران آمریکایی را به ابزارهای پیشروی امور مالی غیرمتمرکز مسدود (Geoblock) کنند.
صرف انرژی و زمان برای در امان ماندن از هشدارهای نظارتی (مانند اطلاعیه ولز)، منابع شرکتها را که باید صرف توسعه محصول میشد، در جیب وکلای مدافع سرازیر کرد. این وضعیت باعث تضعیف پیشرفت در بزرگترین اقتصاد جهان شد و فضایی سرشار از محافظهکاری و احتیاط به جای آزمایش و ابتکار ایجاد کرد.
با این همه، نباید نیمه پر لیوان را نادیده گرفت. پس از فروپاشیهای سنگین سالهای 2022 و 2023، موضع سختگیرانه نهادهای ناظر آمریکایی بیتردید بخش مهمی از پروژههای مخرب و متقلب را از دور خارج کرد. با وجود اینکه قوانین سنگین حضانت دارایی و شفافسازی بسیار دستوپاگیر بودند، پروژهها را ملزم ساختند درباره توکنومیکس و سهم افراد پشتپرده رویکردی شفاف در پیش بگیرند. برای یک کاربر عادی خرد، بازار آمریکا — هرچند محدودتر — به یکی از سختترین بسترها برای پیادهسازی طرحهای پانزی بیپایان تبدیل شد.
واکنشها در آمریکا عمیقاً دستخوش قطببندیهای سیاسی شد؛ اتفاقی که برای هر فناوری نوظهوری آسیبزا است. گروهی اقدامات سرکوبگرایانه را برای حفاظت از حقوق مصرفکنندگان ضروری میدانند، در حالی که دستهای دیگر آن را لابی نظام بانکداری سنتی برای از میان بردن رقیب ارزیابی میکنند. حاصل این مناقشه، یک بازار جهانی دوگانه بوده است: بازاری منطبق بر ضوابط سنتی که شباهت زیادی به نظام مالی کلاسیک دارد، و بازاری برونمرزی که روح اصیل تمرکززدایی در آن زنده است، گرچه شهروندان آمریکایی از دسترسی به آن محروم شدهاند.
قاعده سفر جهانی (Travel Rule)
فراتر از مرزهای جغرافیایی، قاعده سفر جهانی است که از سوی کارگروه اقدام مالی (FATF) مطرح شده است. این الزام شاید از لحاظ فنی یکی از پیچیدهترین و از منظر ساختاری، یکی از چالشبرانگیزترین تدابیر نظارتی به شمار رود.
محور اصلی این قاعده، مقابله با پولشویی و تامین مالی تروریسم است. نظام بانکداری سنتی سالهاست که الزام میکند انتقال پول از بانکی به بانک دیگر همراه با مشخصات هویتی کامل فرستنده و گیرنده صورت گیرد. نهادهای بالادستی اکنون از ارائهدهندگان خدمات داراییهای مجازی (VASP) خواستهاند که همین رویه را پیاده کنند.
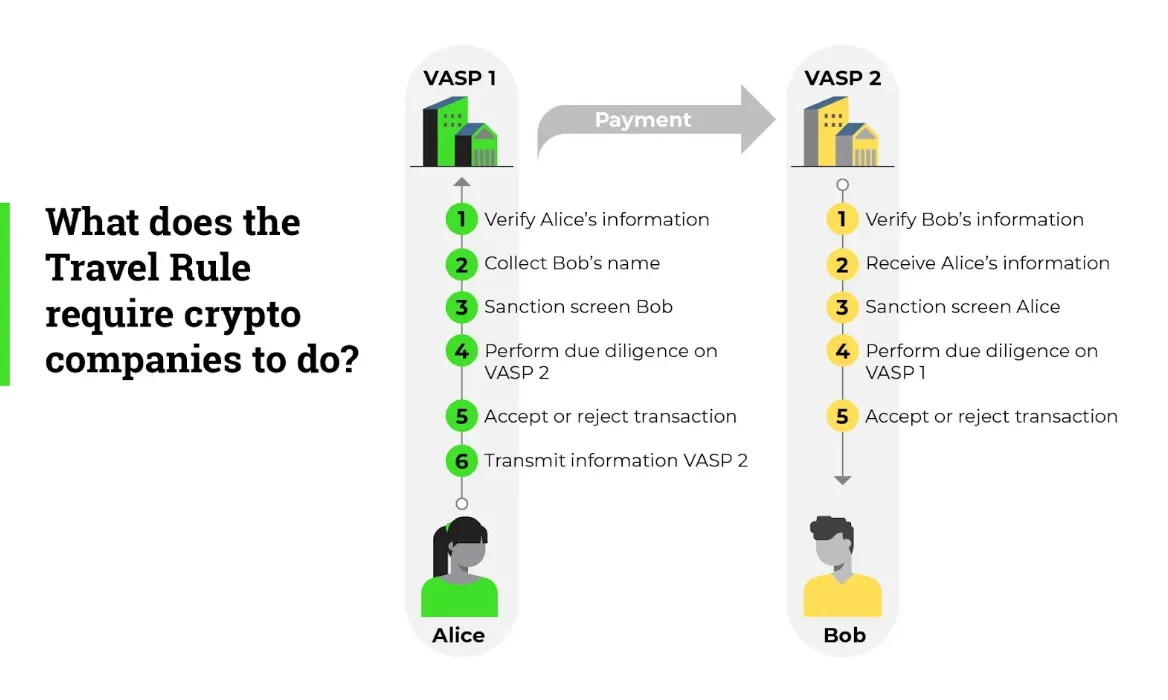
نقصهای اساسی قاعده سفر، فنی و ماهیتی هستند. بلاکچینها ذاتاً با اسامی مستعار کار میکنند. الحاق دادههای هویتی واقعی به تراکنشهای آنچین، به منزله ساختن اهدافی بزرگ و جذاب از اطلاعات خصوصی کاربران برای هکرها است. هر بار که صرافیها هک میشوند — که رخ دادن آن کم هم نیست — صرفاً پولها به سرقت نمیروند؛ بلکه سوابق مالی و هویت فردی میلیونها کاربر درز پیدا میکند.
همچنین مسئله ناهماهنگی در زمانبندی اجرای قانون (Sunrise Issue) که به دلیل تفاوت در سرعت قانونگذاری کشورهاست، باعث لغو تراکنشها و مسدود شدن سرمایهها شده است. یک صرافی قانونمند در ژاپن نمیتواند با یک صرافی نامنطبق در برزیل تسویه کند، که نتیجه آن قفل شدن داراییها و نارضایتی شدید کاربران است.
از سوی دیگر، مزیت این ابزار در حوزه جلوگیری از جرائم مالی مطرح میشود. نهادهای مجری قانون بر این باورند که بدون وجود قاعده سفر، ارزهای دیجیتال به ابزاری بینقص برای باجگیری و فرار از تحریمها بدل خواهند شد. اجبار صرافیها به تبادل دادهها ردپایی مالی میسازد که تبدیل درآمدهای نامشروع به پول فیات را برای خلافکاران به مراتب دشوارتر میکند.
واکنش صرافیهای متمرکز به این امر نوعی پذیرش اجباری همراه با استیصال بوده و آن را صرفاً هزینهای افزوده برای بقا قلمداد میکنند؛ در مقابل، مدافعان حریم خصوصی به شدت به آن اعتراض دارند. پیامد این رویه، اقبال فزاینده به استفاده از کیفپولهای غیرامانی یا شخصی به عنوان رویکردی واکنشی بوده است. کاربرانی که به حریم خصوصی اهمیت میدهند، ترجیح دادهاند پلتفرمهای متمرکز را رها کرده و برای دوری از نظارتهای گسترده، کلیدهای خصوصی خود را شخصاً مدیریت کنند.
معمای امور مالی غیرمتمرکز (دیفای)
این مباحث ما را به مناقشهبرانگیزترین مرز نظارتی میرساند: تلاش برای کنترل دیفای (DeFi) و کیفپولهای شخصی. اینجا دقیقاً نقطهای است که اقتدارگرایی سنتی دولتها با منطق تغییرناپذیر کدهای غیرمتمرکز شاخبهشاخ میشود.
دغدغه اصلی نهادها، ترس از شکلگیری یک «نظام مالی در سایه» است. قانونگذاران به اکوسیستم دیفای — صرافیهای غیرمتمرکز، الگوریتمهای معاملاتی خودکار و استیبلکوینهای الگوریتمی — به عنوان گردابی نگاه میکنند که کنترلهای سرمایهای در آن بلعیده میشوند. در همین راستا، پیشنهادهایی چون گنجاندن درهای پشتی (Backdoors) یا الزامات احراز هویت در سطح قراردادهای هوشمند، و یا تلقی کردن توسعهدهندگان متنباز به عنوان واسطههای مالی مسئول پاسخگویی به کاربرد کدهایشان، مطرح شده است.
تلاش برای تنظیمگری دیفای از این مسیر، تهدیدی موجودیتی برای آن به شمار میآید. اگر یک برنامهنویس به خاطر نرمافزاری که عرضه کرده و دیگر کنترلی روی آن ندارد مسئول شناخته شود، انگیزهای برای تولید کد باقی نمیماند. در لحظهای که یک قرارداد هوشمند برای اجرا متوقف اسکن پاسپورت شود، دیگر با یک DApp واقعی روبرو نیستیم؛ بلکه صرفاً با یک پایگاه داده مرسوم سر و کار داریم که نام فینتک را یدک میکشد.
تحمیل چنین رویههایی اصل بنیادین و ارزش اصلی فناوری بلاکچین — یعنی ماهیت بدون نیاز به مجوز (Permissionless) — را به نابودی میکشاند. این تلاشها همچون فرمان دادن به موج دریا برای بازایستادن است؛ تحمیل سازوکاری متمرکز بر بستری کاملاً غیرمتمرکز. پیامد سنگین این قبیل فشارهای قضایی بر جامعه توسعهدهندگان متنباز غیرقابلانکار است.
در سمت مزایا، استدلال مدافعان بر پایه مدیریت ریسک سیستمی است. اگر مقیاس دیفای بسیار بزرگ شود، سقوط یک پروتکل بزرگ میتواند نظام اقتصادی فراتر از خود را نیز دچار بحران کند. نهادهای ناظر اصرار دارند که نمیتوان اجازه داد ساختاری موازی با بانکداری، بدون حفاظهای ایمنی، تعهدات بیمهای یا ذخایر سرمایهای به کار خود ادامه دهد.
این میدان شدیدترین تقابلها را شاهد بوده است. بدنه اصیل کاربران کریپتو به سمت راهاندازی سازمانهای خودگردان غیرمتمرکز (DAO) حرکت کرده تا با تشکیل لابیهای قدرتمند، در دادگاهها با این محدودیتها مبارزه کند. نتیجه این امر رقابتی تسلیحاتی در حوزه فناوری است: در حالی که ناظران تلاش میکنند دیوارهایی بسازند، توسعهدهندگان سراغ ابزارهای پیشرفتهتری نظیر اثباتهای با دانش صفر (ZKPs) میروند تا انطباق قوانین را بدون افشای دادههای شخصی به صورت ریاضی اثبات کنند — یعنی دور زدن قانون با ابزار خودِ کد نویسی.
هزینه انطباق و اهمیت بهرهوری
در سایه این فضای نظارتی دستوپاگیر، شرایط مالی برای کاربران عادی تغییر کرده است. پایبندی به قوانین نیازمند صرف بودجههای سنگین است. صرافیها این بار مالی را با بالا بردن کارمزد معاملات، افزایش هزینه برداشت و تحمیل شکافهای قیمتی بازخرید، به دوش کاربران منتقل میکنند. در نتیجه، بخش بزرگی از فعالان بازار به دنبال راهکارهایی برای کاهش حداکثری هزینهها هستند. هزینه پایه تراکنش در شبکههایی که انطباق شدید دارند افزایش یافته و همین موضوع، نیاز به بلاکچینهای پرسرعت با توان عملیاتی بالا و هزینه ارزان را بیش از پیش پررنگ کرده است.
در این فضای بهشدت رقابتی بر سر مدیریت هزینهها، ماندگاری و نقش تعیینکننده شبکههایی مانند TRON برجستهتر میشود. در شرایطی که Ethereum و راهکارهای لایه 2 آن درگیر چالشهای مقیاسپذیری و تمرکززدایی از مرتبسازها (Sequencers) هستند، شبکه TRON در سکوت جایگاه اول خود را به عنوان شریان اصلی انتقال استیبلکوینها حفظ کرده است. با این حال، تکرار مداوم تراکنشها — حتی در بستر چنین شبکههای کارآمدی — اگر با سوزاندن مستقیم توکن بومی برای هر اقدام انجام گیرد، در طول زمان مبالغ هنگفتی را شامل میشود. این چالش، بازاری تخصصی و ثانویه را با هدف بهینهسازی منابع پدید آورده است.
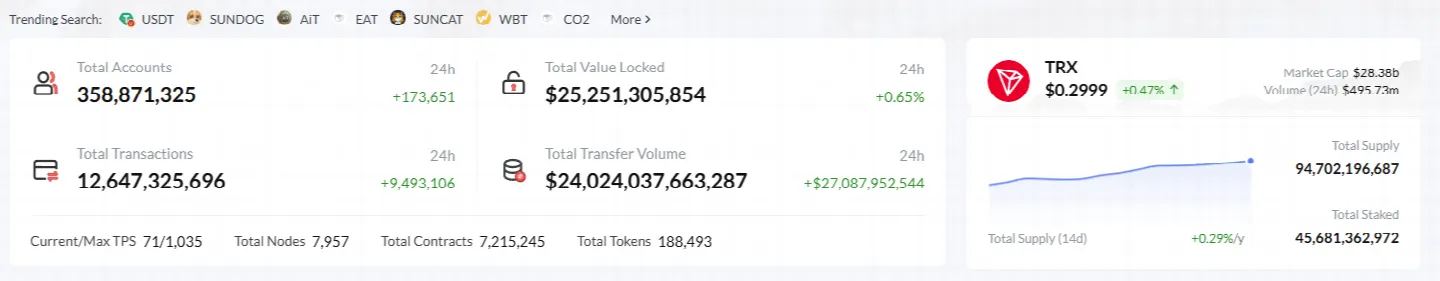
کاربران و برنامهنویسان هوشمند خیلی زود پی میبرند که سوزاندن TRX برای کارمزد گس در تکتک تراکنشها، چیزی شبیه پرداخت بالاترین تعرفه اسمی برای اقامت در هتل است. در عوض، بازاری فعال برای دسترسی به این منابع به وجود آمده است. اجاره Energy در شبکه TRON برای هر نهاد یا فردی که حجم قابل توجهی تراکنش انجام میدهد به یک الزام تبدیل شده است. چه یک شرکت تجاری باشید که روزانه هزاران مبادله آربیتراژ پردازش میکند و چه یک درگاه پرداخت که فاکتورهای مشتریان را تسویه مینماید، منطق ریاضی ساده است: چرا باید با سوزاندن 100% منابع از جیب هزینه کنید، وقتی میتوانید با استفاده از فرآیند اجاره، هزینههای جاری را تا سطح چشمگیری کاهش دهید؟
در این بازارها، دارندگان مبالغ بالای TRX میتوانند با فریز یا استیک کردن توکنهای خود Energy تولید کرده و آن را در اختیار کاربرانی قرار دهند که نیازمند مصرف آن هستند. این یک بازی برد-برد است؛ دارنده توکن بدون فروش دارایی خود به سودآوری میرسد و مصرفکننده نیز برای انجام تراکنشهای خود به منابع ارزان TRON Energy دست مییابد. این مزیت کارایی نه یک حفره در شبکه، بلکه از ویژگیهای ذاتی پروتکل اجماع اثبات سهام واگذارشده (DPoS) است که TRON از آن بهره میبرد؛ مدلی که انگیزه تعهد بلندمدت دارایی (فریز/استیکینگ) را افزایش داده و در نتیجه هزینه استفاده عملیاتی را کاهش میدهد.
1. تشدید نظارت و سختگیری بر درگاههای متمرکز، تمایل به فعالیتهای روی زنجیره (on-chain) را به شدت افزایش میدهد.
2. فعالیت مستقیم در شبکه، مصرف پیوسته Energy (محاسبات) و Bandwidth (پهنای باند) را ضروری میسازد.
3. تأمین این منابع به طور مستقیم و از طریق سوزاندن سرمایه در خود پروتکل، بالاترین هزینه ممکن را تحمیل میکند.
4. اینجاست که بازار اجاره ثانویه نقش کلیدی پیدا میکند و با تخفیفهای قابل توجه خود، مدلهای کسبوکار مختلف را توجیهپذیر میسازد.
حضور پررنگ چنین بازارهایی نشاندهنده خطای محاسباتی قانونگذاران درباره ماهیت رفتار مخاطبان نهایی است. نهادهای حاکمیتی مدام بر متغیر «چه کسی» متمرکز هستند: چه کسی ارسال میکند، چه کسی دریافت میکند و چه کسی صادرکننده توکن است. حال آنکه دغدغه اصلی کاربران، پرسش درباره «چگونگی» و «هزینه» آن است: اینکه با چه سرعتی و با چه هزینهای میتوانند ارزش را منتقل کنند. قوانین سختگیرانه پاسخ به پرسش اول را کندتر و پرهزینهتر میسازند و در نهایت عاملی که حیات یا زوال یک شبکه را رقم میزند، متغیر «هزینه تمامشده» است.
با تحلیل جهتگیری این چارچوبها از MiCA گرفته تا قاعده سفر، تمایلی مشهود به محدودسازی دشتهای باز کریپتو در حصار مناطقی انحصاری به چشم میخورد. مضرات این جریان همواره حاشیهنشینی کاربران و تحمیل هزینهها بوده، در حالی که منافع آن بر محوریت امنیت و کسب مشروعیت قرار دارد. با این وجود، برای کاربری عادی در نیجریه که میخواهد از طریق USDT سرمایه خود را در برابر تورم حفظ کند، یا برنامهنویسی در ویتنام که مشغول طراحی یک بازی است، مباحث نظری پیرامون ثبات سیستمی در برابر کارمزدی که بر صفحه نمایشگرش نقش میبندد رنگ میبازد.
از این روست که هر سازوکاری که بتواند پیچیدگیها و هزینهها را مدیریت کند، به سنگ بنایی ارزشمند برای زیرساختهای نسل بعد تبدیل خواهد شد. در بستری که انتقال ارزش ممکن است نیازمند پاسخگویی به الزامات متعدد باشد، لایه انتقال باید در کارآمدترین و ارزانترین فرم خود حفظ شود. از این منظر، بازار مبادله منابعی همچون انرژی و پهنای باند صرفاً یک ابزار مشتقه حاشیهای نیست، بلکه ابزاری ضروری برای تضمین بهرهوری اقتصادی در برابر اصطکاکهای ناشی از انطباقهای قانونی است.
جمعبندی: دستیابی به توازن
بنابراین، مرز زیادهروی کجاست؟ هنگامی که وضع قوانین موجب میشود فناوری بدون اصطکاک ماهیتی کند و پرمانع پیدا کند، میتوان گفت زیادهروی رخ داده است. وقتی سازوکارها کاربران را ناگزیر به سوی همان واسطههایی سوق میدهند که در پی استقلال از آنها بودند، سیاستگذاریها به ضد خود بدل شدهاند. با این حال، توانمندی اکوسیستم ارزهای دیجیتال در انعطافپذیری فوقالعاده آن ریشه دارد. هر بار که مانع سنگینی از هزینهها و تشریفات اداری در ورودی را مسدود میکند، جامعه کاربران راههای جدیدی بر پایه بهینهسازی و بهبود کارایی طراحی میکند.
نمونه برجسته این تطبیقپذیری، شبکه رو به گسترش مدل توزیع منابع در TRON است. یافتن مقرونبهصرفهترین قیمت برای تامین منابع مورد نیاز در میان ارائهدهندگان مختلف کار سادهای نیست، چرا که نرخها بر اساس تغییرات نقدینگی و میزان تقاضای شبکه جابهجا میشوند. اینجاست که راهکار Netts اهمیت خود را نشان میدهد.
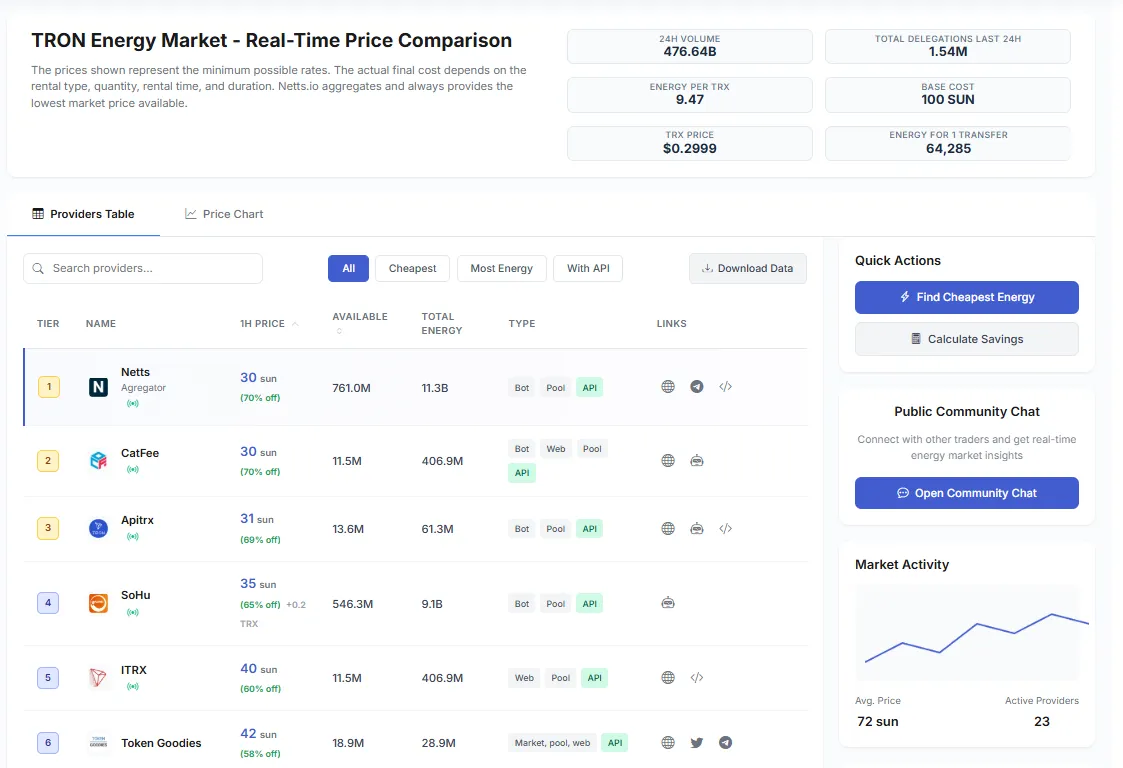
پلتفرم Netts با فراهم کردن یک بستر تجمیعکننده همهجانبه، امکان مقایسه آنی قیمتها در شبکه TRON و دسترسی به رصد لحظهای نرخ Energy (با مقایسه بیش از 20 ارائهدهنده) را ایجاد کرده است. با استفاده از Netts، فعالان میتوانند بلافاصله ارزانترین منابع در دسترس را پیدا کرده — که غالباً تا 90% کمهزینهتر از سوزاندن مستقیم TRX است — و تنها با یک کلیک عملیات اجاره را تکمیل نمایند. چه هدف انجام یک تراکنش تکی باشد و چه تسویهحسابهای پرتکرار ماهانه، Netts.io این اطمینان را ایجاد میکند که تعاملات آنچین شما همیشه بهینهترین مسیر را میپیمایند تا حتی در پیچیدهترین شرایط نظارتی، مانعی پیش پای پویایی امور مالی غیرمتمرکز پدید نیاید.