Cripto e Seguros: A Nova Onda
Experimentos de seguros on-chain — modelos paramétricos, pools de capital, transparência — e o atrito na precificação de riscos de cauda em DeFi.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog

Conteúdo
O seguro não é necessário. Não é comida nem água. Mas aí você está dirigindo um carro e se dá conta de que ele está sem seguro e, não tendo muito dinheiro sobrando, só essa constatação já faz seus cabelos ficarem em pé ao pensar em bater em alguma coisa. E ainda pior — e a sua saúde? A cripto baseada em blockchain certamente ajudará a resolver essas questões milenares do setor de seguros. O princípio básico do seguro é tão antigo quanto a própria civilização. Desde os comerciantes da Babilônia que se uniam para cobrir as perdas de cargas naufragadas — o compartilhamento de riscos.
No entanto, o cenário atual de seguros é antiquado e repleto de ineficiências, custos administrativos exorbitantes e desconfiança mútua entre seguradoras e segurados. Enquanto estes últimos ficam com a impressão de que o interesse central das seguradoras é negar sinistros (o que, é claro, é verdade — o objetivo da seguradora é maximizar o lucro), as primeiras frequentemente lidam com pedidos fraudulentos que custam bilhões de dólares anualmente à indústria de seguros.
E é exatamente nessa lacuna que a tecnologia blockchain e as criptomoedas entram em jogo. As blockchains, por sua própria natureza, são livros-razão descentralizados, transparentes e imutáveis. Elas fornecem um meio de registrar transações e executar acordos sem a necessidade de uma autoridade central ou intermediário.
Sob a perspectiva dos seguros, trata-se da capacidade de processar sinistros automaticamente, reduzir a carga operacional e eliminar a exigência de confiar em uma organização, passando a confiar em um protocolo automatizado por código. O setor emergente de seguros cripto não se limita a segurar ativos digitais contra danos causados por hacks, falhas de smart contracts, etc.; embora essa vertente seja muito importante, o objetivo principal é redefinir fundamentalmente a forma como os produtos de seguros tradicionais — como automóvel, saúde e patrimônio — são emitidos, precificados e distribuídos.
O processamento de sinistros é uma das maiores dores do seguro tradicional. Esse processo é geralmente lento, opaco e altamente dependente de análise manual. O segurado faz a solicitação de sinistro, um regulador o investiga e, finalmente, toma uma decisão. Isso pode levar algumas semanas ou até meses, período durante o qual o segurado fica sem saber o que fazer. Além disso, o consumidor acaba pagando, por meio de prêmios mais altos, por todo o aparato administrativo atrelado a esse processamento manual. Isso pode ser resolvido com o uso da tecnologia blockchain — que possibilita o uso de smart contracts, contratos que são executados automaticamente com base nas condições estabelecidas em suas linhas de código.
Smart Contracts como Novos Árbitros
Os smart contracts podem transformar radicalmente o setor de seguros, automatizando todo o ciclo de vida de uma apólice, desde a emissão até a liquidação de sinistros. Essa tecnologia despontou rapidamente e é utilizada com mais frequência nos seguros paramétricos. O seguro paramétrico é fundamentalmente diferente do seguro de indenização tradicional, que paga pela perda real sofrida (e/ou por uma avaliação de danos); o seguro paramétrico paga um valor pré-definido quando ocorre um evento objetivo e observável. Um oráculo, que atua como uma fonte independente de dados, introduz informações do mundo real na blockchain, disparando esse evento.
Vejamos o exemplo do seguro contra atrasos de voos. Com uma apólice padrão, o viajante precisaria entrar com um pedido de sinistro, fornecer comprovantes do atraso e aguardar a seguradora julgar a solicitação. Em uma apólice paramétrica baseada em blockchain, o smart contract está conectado a um oráculo que rastreia os dados de voos fornecidos pelas autoridades de aviação.
O smart contract paga automaticamente a carteira do viajante se o voo atrasar além de um determinado período. Sem necessidade de registrar sinistro, sem revisões manuais e sem esperar pela liberação dos fundos. Essa estratégia não apenas melhora a experiência do cliente em várias ordens de magnitude, mas também reduz as despesas que afetam a lucratividade da seguradora. Projetos como a Etherisc vêm liderando o caminho, oferecendo um protocolo de seguros totalmente descentralizado para que qualquer pessoa possa criar e lançar novos produtos de seguro.
Outro caso de uso muito relevante reside na área de seguros agrícolas voltados para agricultores em mercados emergentes. O seguro agrícola convencional costuma ser inacessível ou caro demais devido à onerosa avaliação de danos em regiões remotas. O seguro paramétrico viabilizado por blockchain é a resposta para isso.
Por exemplo, um smart contract pode ser associado a um oráculo meteorológico que monitora os índices pluviométricos de uma região. Se as chuvas durante a safra ficarem abaixo de um nível pré-determinado, indicando seca, o smart contract realiza um pagamento automático aos produtores rurais segurados. Isso cria uma rede de segurança crucial para populações vulneráveis e ilustra uma aplicação concreta e nobre do universo cripto. Um dos projetos líderes nesse segmento é a Arbol, que oferece soluções globais de gestão de risco climático para empresas e agricultores utilizando blockchain e smart contracts.
A transição para os smart contracts, no entanto, trará desafios. O uso de oráculos adiciona um vetor extra de ataque. Isso significa que, se o oráculo fornecer dados incorretos ou for comprometido por invasores, o smart contract será executado com base nessas informações corrompidas, levando ao pagamento de valores indevidos. A área de redes de oráculos passa por intensas pesquisas e desenvolvimento voltados a garantir sua confiabilidade e segurança. Ao mesmo tempo, embora o seguro paramétrico seja extremamente eficiente para certos riscos, ele não é o ideal para situações complexas que demandam a avaliação humana do prejuízo (como um acidente de trânsito envolvendo vários veículos ou um tratamento médico delicado).
Cobertura Peer-to-Peer e Pools Descentralizados
O universo cripto, contudo, não está apenas automatizando formatos tradicionais de seguro, mas explorando novos paradigmas — incluindo pools descentralizados de seguros e coberturas peer-to-peer. Nesses modelos, as pessoas agrupam seu capital em um smart contract para cobrir riscos específicos. Quando um sinistro é aberto e subsequentemente aprovado pela comunidade ou por um mecanismo de arbitragem on-chain, o pagamento é feito a partir do pool. Aqueles que aportam capital no pool recebem prêmios por assumir o risco.
Vemos essa abordagem ser aplicada com destaque no Nexus Mutual, que focou inicialmente em fornecer cobertura para o ecossistema DeFi contra hacks em smart contracts e corretoras. Os detentores dos tokens mútuos representam sua participação no pool e têm direito a voto na governança e na avaliação de sinistros. Esse modelo reduz o desalinhamento de incentivos entre as partes, já que ambas atuam como seguradoras e seguradas. Também elimina a estrutura corporativa tradicional que traz custos e despesas gerais, permitindo preços potencialmente menores.
Pools descentralizados também vêm sendo usados para testar novos casos de uso no setor de planos e seguros de saúde. Nos EUA, os custos médicos podem ser exorbitantes e o sistema de seguros tem fama de ser hostil; consequentemente, modelos comunitários de cobertura de saúde despontam como uma alternativa atraente. Isso pode se concretizar por meio de ministérios de compartilhamento de saúde ou DAOs baseadas em blockchain.
Em vez do modelo padrão, os membros contribuem com fundos, votam nas regras de cobertura e o smart contract processa automaticamente as faturas médicas, efetuando o pagamento diretamente aos prestadores de serviços de saúde. Barreiras regulatórias e a complexidade geral dos sistemas de saúde tornam essa iniciativa desafiadora, mas alguns projetos pioneiros já começam a explorar como a blockchain pode ajudar a abrir a caixa-preta dos planos de saúde.
Esse modelo peer-to-peer também introduz novos problemas. A maior preocupação é o risco catastrófico — um evento com perdas suficientemente grandes para drenar todo o pool de ativos de uma vez a fim de honrar os pagamentos, deixando segurados desamparados. Seguradoras tradicionais contam com resseguros — proteções contra perdas em escala suficiente para quebrar uma companhia. Embora alguns pools descentralizados já tenham iniciado testes com mecanismos de resseguro descentralizados, o ecossistema ainda não atingiu a maturidade. Por fim, a votação da comunidade — frequentemente utilizada para analisar sinistros — pode ser lenta e parcial, gerando uma necessidade urgente por mecanismos eficientes de arbitragem descentralizada.
Inovação vs. Estabilidade
Isso gerou um debate acalorado entre diversos especialistas da indústria, órgãos reguladores e tecnólogos sobre a intersecção de cripto e seguros. Os defensores dos seguros baseados em blockchain pleiteiam um mercado mais eficiente, transparente e acessível.
Por meio da desintermediação e da automação de processos, o seguro cripto pode reduzir custos de forma substancial, viabilizando preços mais acessíveis e ampliando a proteção para populações historicamente desassistidas. Com termos de apólice imutáveis que não podem ser alterados retroativamente, a tecnologia blockchain entrega um nível de transparência e confiabilidade raramente visto nas apólices tradicionais.
Além disso, os entusiastas apontam a programabilidade dos smart contracts como um vetor essencial de inovação. Isso cria espaço para desenvolver soluções de microsseguros cuja gestão financeira seria inviável para seguradoras tradicionais. Um trabalhador da gig economy, por exemplo, poderia contratar seguros por hora ou por minuto de acordo com suas atividades pontuais. Nos pools descentralizados, a transparência permite que os participantes monitorem o capital disponível e acompanhem as reivindicações, fortalecendo a comunidade e o comportamento responsável.
Críticos do outro lado levantam ponderações válidas quanto à estabilidade e à segurança dos seguros cripto, questionando se há conformidade regulatória real nesses projetos. Como não poderia deixar de ser, o maior obstáculo é a volatilidade inerente aos criptoativos. Especificamente, se uma apólice for precificada em um ativo volátil como Bitcoin ou Ethereum, o valor real pago pela indenização pode oscilar drasticamente dependendo do momento da liquidação.
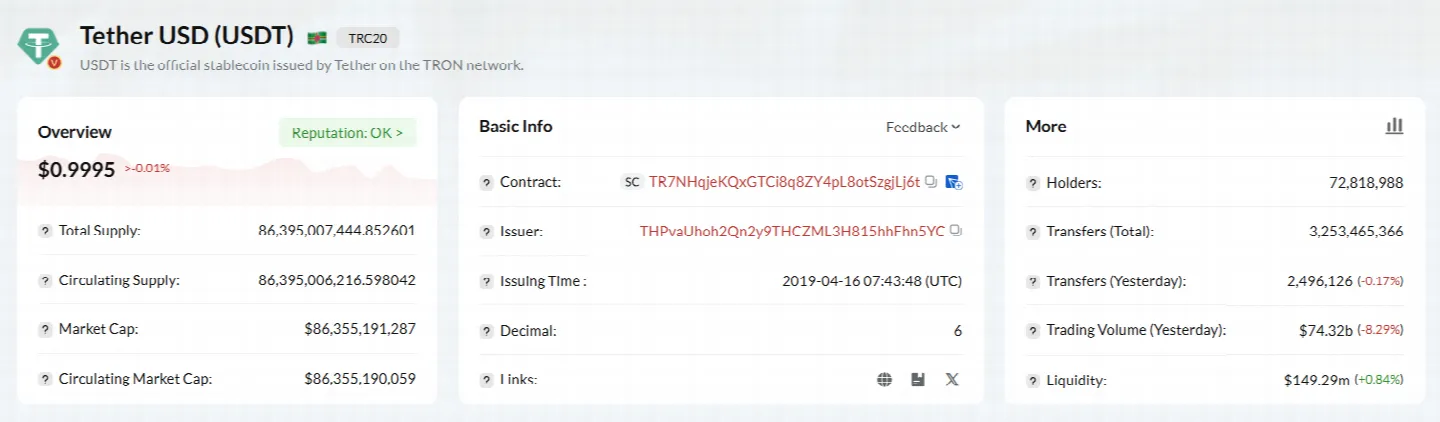
Para compensar esse fator, muitos projetos recorrem a stablecoins — criptomoedas atreladas a moedas fiduciárias, como o dólar americano —, mas essa opção introduz novos riscos, dependendo da solidez e estabilidade do emissor da stablecoin.
A segurança é outra preocupação fundamental. Embora a blockchain em si seja incrivelmente segura, os smart contracts executados sobre ela são desenvolvidos por humanos, e é comum que contenham falhas e vulnerabilidades. Hackers podem explorar smart contracts e esvaziar o pool de seguros, deixando os segurados a ver navios. Na maioria dos casos, não há meios de obter compensação quando ocorre um desastre, visto que os seguros cripto diferem em larga escala dos seguros tradicionais, que são altamente regulamentados e geralmente cobertos por fundos de garantia governamentais. Isso representa um entrave gigantesco à adoção em massa, dada a quase inexistência de proteção ao consumidor.
O setor também é assolado pela insegurança jurídica. O segmento de seguros é um dos mais regulamentados do planeta, sujeito a regras rigorosas de reservas de capital, defesa do consumidor e licenciamento. A sustentabilidade a longo prazo de muitos projetos de seguros descentralizados permanece incerta, operando frequentemente em zonas cinzentas da legislação. Por fim, os reguladores ainda buscam formas de enquadrar entidades descentralizadas e certos smart contracts nas estruturas jurídicas vigentes — um desfecho que terá consequências decisivas no futuro da indústria.
Infraestrutura & Custo Operacional
À medida que amadurece, o ecossistema de seguros cripto necessita de uma infraestrutura subjacente de alto nível para suportar essas aplicações descentralizadas. A visão de uma indústria seguradora automatizada e eficiente só se tornará realidade se as redes blockchain forem capazes de processar transações de maneira rápida, segura e com baixo custo. No entanto, como tem ficado evidente em muitas redes consolidadas, grandes volumes simultâneos de transações resultam em lentidão e taxas astronômicas. Se o custo para executar um smart contract ou transferir fundos para utilizar o seguro exceder o valor do prêmio pago ou for desproporcional ao benefício da indenização, todo o modelo se inviabiliza.
Escolher a plataforma blockchain adequada e gerenciar com precisão os recursos de rede torna-se crucial aqui. Diferentes blockchains empregam mecanismos variados para controlar a taxa de transferência e as taxas de transação.
Como exemplo, a rede TRON conta com um modelo de recursos estruturado em Energy e Bandwidth. O Bandwidth permite transações sem cobrança de taxas de gas, enquanto a Energy é usada para a execução de smart contracts. Em um dApp de seguro descentralizado, por exemplo, a emissão de uma apólice, o pagamento de um prêmio ou a liquidação de um sinistro envolve a interação direta com um smart contract, o que consome Energy.
Gerenciar esses recursos com eficácia para minimizar despesas é fundamental para desenvolvedores construindo dApps de seguro e para os usuários que interagem com eles. Caso um endereço não possua Energy suficiente, a rede TRON queima TRX — o token nativo da rede TRON — para custear a execução. Para contratos inteligentes complexos, esse mecanismo de queima pode se tornar bastante oneroso, pois é proporcional aos recursos computacionais exigidos pelo contrato. Os usuários podem optar por congelar seus TRX para obter Energy e reduzir tais custos, mas imobilizar capital que poderia render em outros lugares nem sempre é a melhor alternativa.
Como resultado, formaram-se mercados secundários onde os usuários com excesso de TRON Energy podem alugá-la para terceiros. Por meio dessa abordagem, obtém-se os recursos computacionais necessários para executar smart contracts sem a necessidade de adquirir e imobilizar grandes volumes de TRX. Conseguir a TRON Energy mais barata do mercado é uma prioridade operacional vital para plataformas de seguros que processam milhares de microapólices por dia. Plataformas de aluguel de TRON Energy oferecem taxas bem mais vantajosas em transações, tornando os modelos descentralizados de seguros economicamente sustentáveis.
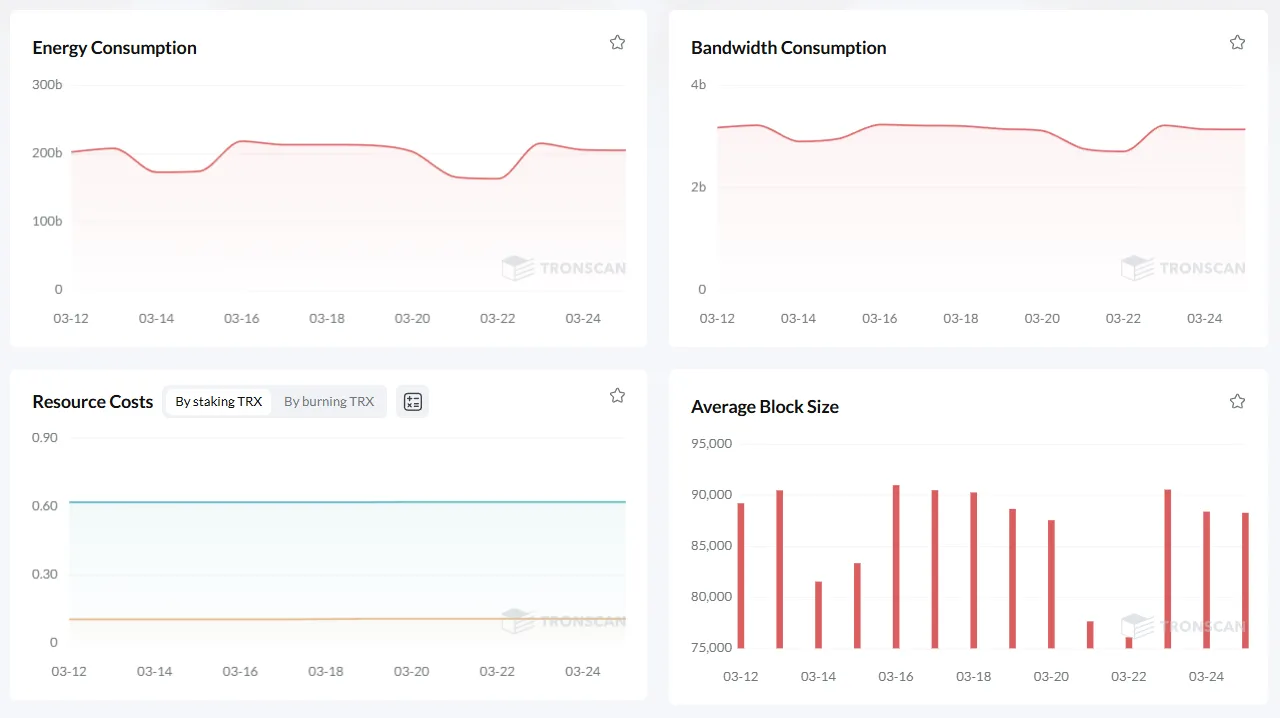
A capacidade de uma plataforma em otimizar os recursos de rede será o grande diferencial competitivo entre dApps concorrentes. Com a evolução contínua da indústria, veremos soluções cada vez mais avançadas voltadas para o aproveitamento de recursos. Sejam soluções de escalabilidade em Layer-2, mecanismos alternativos de consenso ou a liquidez do mercado de aluguel de TRON Energy — a meta permanece a mesma: criar infraestruturas preparadas para atender ao público massivo dos serviços descentralizados sem onerar os usuários finais.
Pilares dos Seguros de Nova Geração
Para analisar os reais benefícios da blockchain na indústria de seguros, é preciso segmentar os setores operacionais que demandam modernização:
1. Registro imutável e transparente de apólices e sinistros. 2. Estruturas de captação em pools que alinhem incentivos para todas as partes. 3. Ferramentas que proporcionem uma infraestrutura com as menores taxas e despesas gerais do mercado.
Essa transição se dará aos poucos, e integrar os arcabouços jurídicos tradicionais aos protocolos descentralizados continua sendo um grande desafio. No entanto, as vantagens potenciais — preços mais baixos, agilidade nos pagamentos e inclusão financeira — são expressivas demais para serem desconsideradas. Com base nisso, os testes contínuos no universo cripto pavimentam o terreno para um ecossistema de seguros substancialmente mais igualitário e dinâmico.
A tecnologia blockchain pode contemplar essas três necessidades. Dessa forma, o futuro do setor tende a incorporar o melhor dos dois mundos: as seguradoras consolidadas podem adotar a blockchain para ganhar eficiência, enquanto as plataformas descentralizadas continuam preenchendo lacunas com produtos sob medida e flexibilidade, viabilizando coberturas peer-to-peer de maior escala.
Essa convergência beneficiará diretamente os consumidores ao baratear serviços, trazer transparência operacional e democratizar o acesso a coberturas financeiras indispensáveis. Dos mercadores da Babilônia aos smart contracts modernos, esse objetivo sempre acompanhou a evolução humana. Agora que estamos em uma nova era, a forma de mitigar riscos deve evoluir na mesma toada — e a onda cripto surge como o caminho mais natural.
Passamos agora às respostas práticas disponíveis hoje para lidar com tais custos operacionais. Ferramentas focadas na agregação e no aluguel de energia transformaram as transferências de USDT na rede Tron em processos extremamente simples e descomplicados.
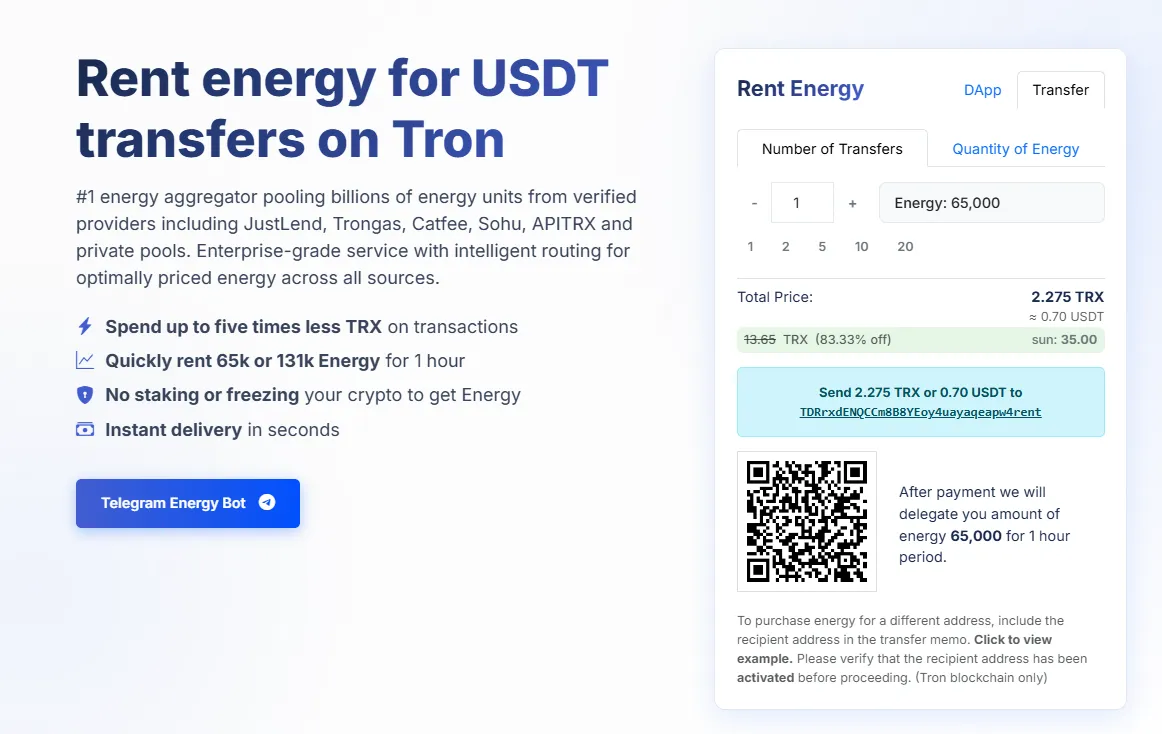
O Netts.io desponta como o maior agregador de energia, consolidando bilhões de unidades a partir de reservas On-chain de provedores qualificados, como JustLend, Trongas, Catfee, Sohu, APITRX e pools privados. Ele entrega um serviço de padrão corporativo com roteamento inteligente em busca da energia com o melhor custo do mercado, reduzindo em até 5x os gastos dos usuários em TRX por transação. Alugue facilmente 65k ou 131k de Energy por 1 hora sem precisar fazer staking ou congelar suas criptos, receba os recursos em segundos e assegure a operação fluida e econômica de seus seguros descentralizados e transferências diárias.